Le rachat de Bessent devait calmer les rendements. Ce n'a pas été le cas.
Le Trésor a doublé ses rachats d'obligations cette semaine pour faire baisser les rendements à long terme. Au lieu de cela, le marché a interprété ce mouvement comme un signal de politique plus souple à venir et a intégré davantage d'inflation, propulsant le Trésor à 30 ans à son plus haut niveau depuis 2007.
Le Trésor a doublé ses rachats d’obligations cette semaine pour faire baisser les rendements à long terme. Au lieu de cela, le marché a interprété ce mouvement comme le signal d’une politique plus souple à venir et a intégré davantage d’inflation, propulsant les bons du Trésor à 30 ans à leur plus haut niveau depuis 2007, la même semaine où les minutes de la Fed ont montré que trois responsables en exercice avaient voté pour une hausse des taux.
Ce que fait réellement un rachat du Trésor
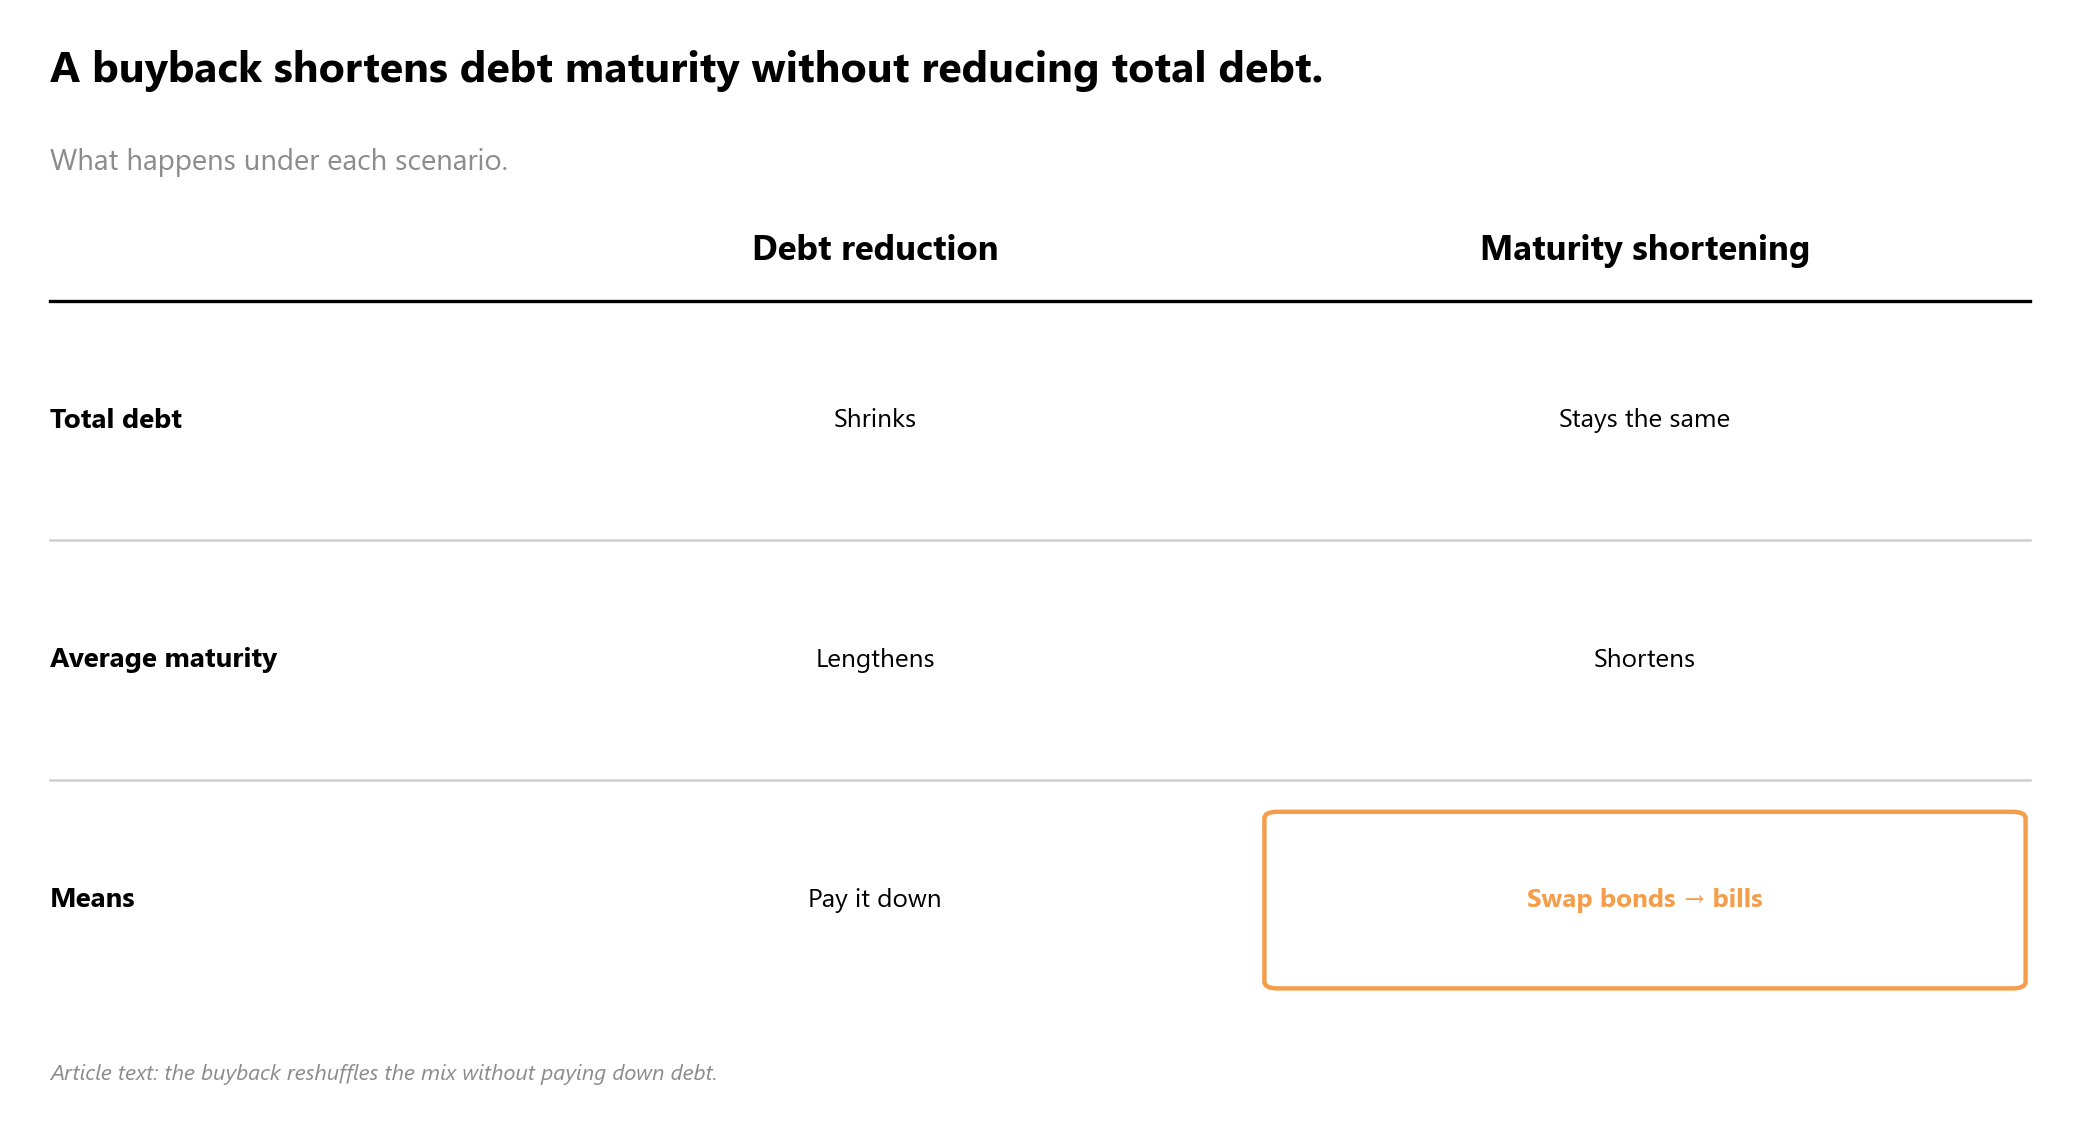
Lorsque le département du Trésor rachète ses propres obligations, il ne rembourse pas la dette nationale. Il en remanie la composition. Un rachat de titres à long terme, financé par l’émission de plus de bons à court terme pour en couvrir le coût, raccourcit l’échéance moyenne de l’encours de la dette sans en réduire le total d’un seul dollar. Le gouvernement doit toujours le même montant. Il en doit simplement une plus grande part plus tôt.
Les rendements à long terme grimpent depuis des semaines. Comme nous l’avons couvert dans notre article du 9 août sur la dynamique de “stagflation légère”, un faible rapport sur l’emploi en juillet et un choc pétrolier dû au conflit au Moyen-Orient avaient déjà poussé les bons du Trésor à 30 ans vers des niveaux inédits depuis la période précédant la crise financière de 2008. Ce contexte n’est pas la nouveauté de cette semaine. La nouvelle, c’est que le secrétaire au Trésor, Scott Bessent, a décidé d’intervenir activement pour s’y opposer.
Le mercredi 19 août, le Trésor a annoncé qu’il doublerait au moins son rachat régulier de dettes publiques à plus longue échéance, passant d’environ 2 milliards de dollars à plus de 4 milliards de dollars par émission. Bessent, qui se qualifie lui-même de meilleur vendeur d’obligations du pays selon la newsletter Net Interest, a déclaré à CNBC le lendemain que ce chiffre pourrait encore augmenter. “Nous allons augmenter la taille du rachat”, a-t-il dit. “Je ferais remarquer que cela pourrait être supérieur à 4 milliards par émission.” Il a décrit la liquidité de l’obligation à 30 ans comme très faible et a déclaré que le Trésor souhaitait “que les gens se concentrent sur les fondamentaux et ne tradent pas sur les gros titres pendant une période calme sur un marché peu profond”.
Pourquoi le marché y a lu de l’inflation, pas un soulagement
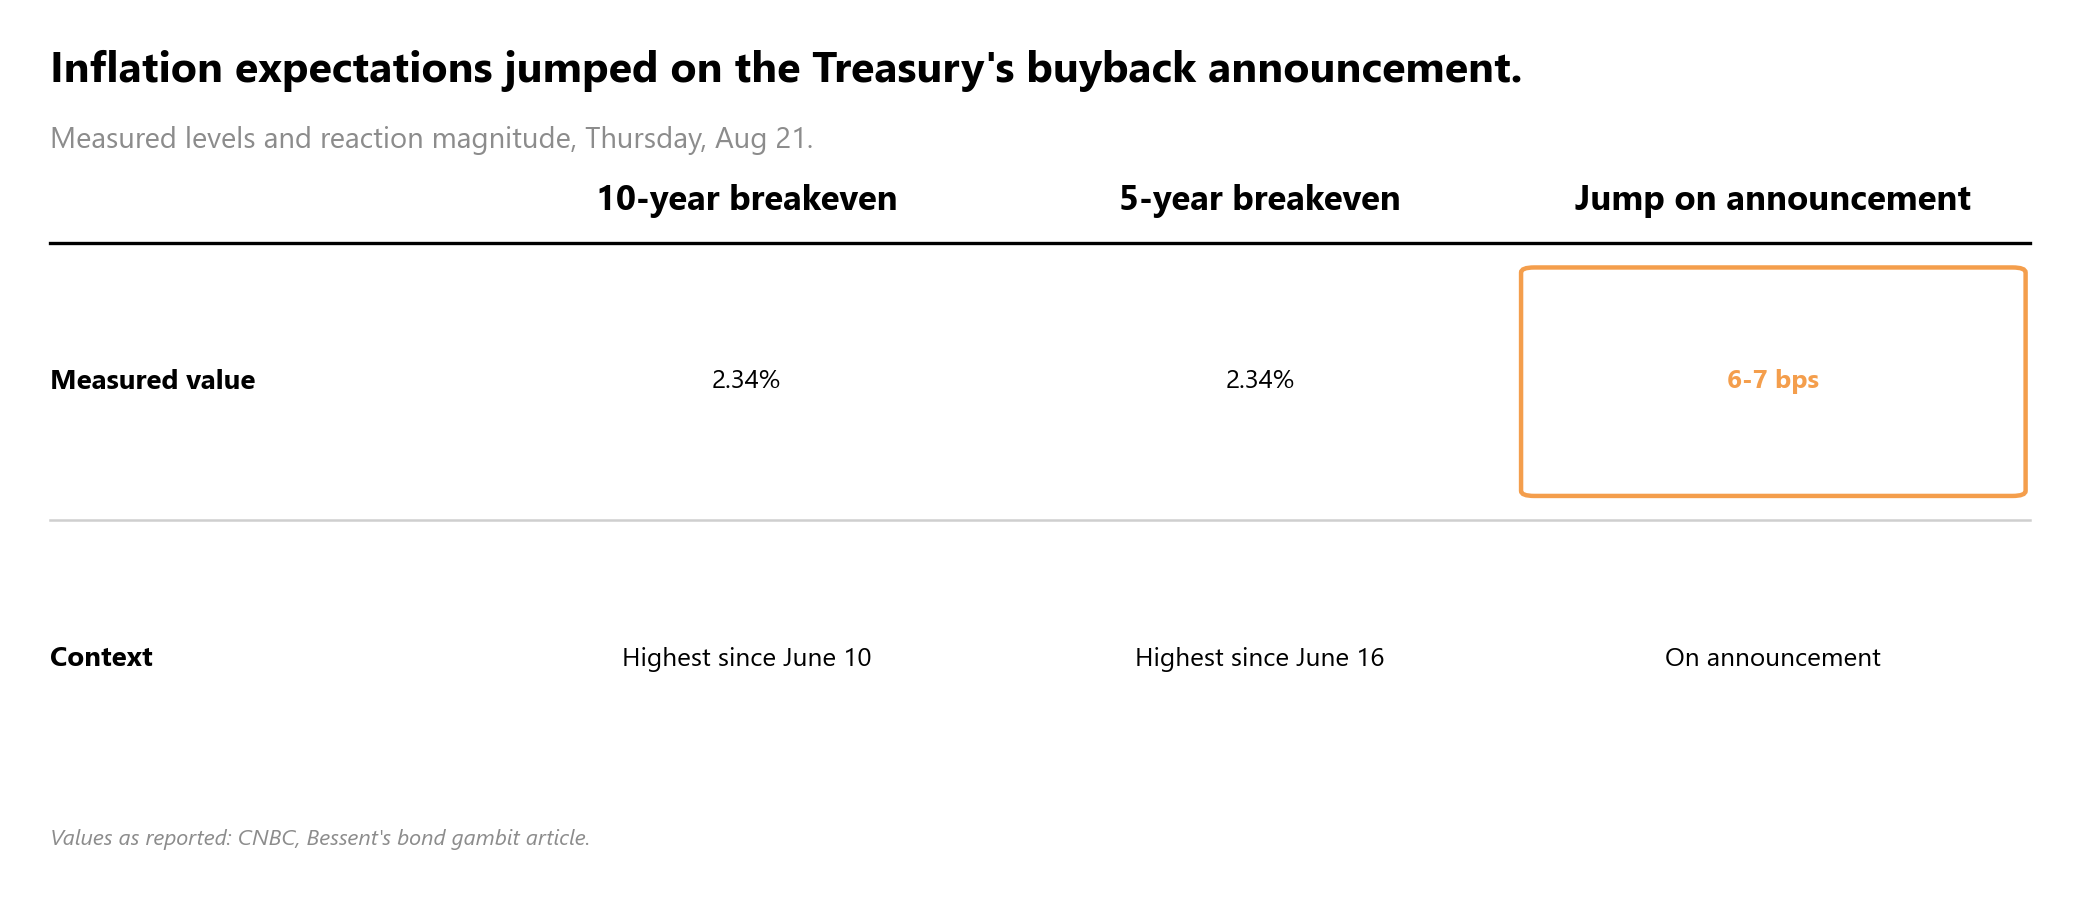
Les marchés ont un moyen direct de mesurer les attentes d’inflation : le point mort d’inflation (breakeven rate), qui compare le rendement d’une obligation du Trésor à celui d’un titre protégé contre l’inflation de même échéance, selon les reportages de CNBC sur l’épisode. Un point mort en hausse signifie que les investisseurs exigent une plus grande compensation pour l’inflation future, et non une moindre.
C’est exactement ce qui s’est produit après l’annonce de mercredi. Le point mort à 10 ans a grimpé à 2,34 % jeudi, son plus haut niveau depuis le 10 juin, et le point mort à 5 ans a atteint la même marque, son plus haut depuis le 16 juin, a rapporté CNBC. Thierry Wizman de Macquarie a noté que le point mort à 10 ans avait bondi d’environ 6 à 7 points de base sur la seule annonce, un mouvement qu’il a qualifié de “non négligeable”. Les rendements à long terme, qui avaient fortement chuté le jour de l’annonce, s’étaient totalement inversés vendredi. Le 30 ans a grimpé à 5,27 %, le 10 ans à 4,73 %, tous deux au-dessus de leur niveau avant l’intervention du Trésor.
Le reste du marché a réagi de la manière habituelle lorsque les investisseurs commencent à anticiper une politique monétaire plus souple plutôt qu’une solution de liquidité. Le Bitcoin a ouvert vendredi à 73 013 $, en hausse de 5,4 % par rapport à jeudi, et avait grimpé à 77 307,95 $ en milieu de matinée, un rallye que Yahoo Finance a directement lié à l’annonce du Trésor. Les contrats à terme sur l’or ont ouvert à 4 577 $ l’once, en hausse de 5,9 % sur la semaine et de 36,7 % sur l’année, Yahoo Finance citant la dette nationale record et les craintes de dévaluation comme moteur. Le dollar, quant à lui, a perdu près de 0,9 % sur la semaine. Larry Fink, PDG de BlackRock, avait avancé un argument similaire des mois plus tôt, déclarant lors de la conférence du Milken Institute en mai que garder de l’argent sur un compte bancaire est “l’une des pires décisions financières de toute une vie”. Son commentaire est antérieur aux nouvelles de cette semaine, mais il capture le même instinct qui se manifeste maintenant dans les prix de l’or et du bitcoin : fuir les dollars et les actifs qui y sont liés.
Une semaine de chiffres qui a rendu l’intervention plus difficile à vendre
L’intervention a suivi une période difficile lors des adjudications. Une vente de 42 milliards de dollars du bon à 10 ans le 12 août a été conclue à un rendement de 4,683 %, le plus élevé depuis 2007, selon Net Interest. Une vente de 25 milliards de dollars de l’obligation à 30 ans le lendemain a été fixée à 5,216 %, le plus élevé depuis 2001. Les investisseurs étaient toujours au rendez-vous, proposant d’acheter environ 2,5 fois la dette offerte, mais ils ont exigé un rendement plus élevé pour le faire.
Le contexte budgétaire rend cette exigence de prix plus facile à comprendre. La dette nationale a franchi la barre des 40 000 milliards de dollars le 18 août, a rapporté CNBC, après un déficit de 432,3 milliards de dollars en juillet, le plus important déficit mensuel depuis mars 2021, les intérêts sur la dette totalisant déjà près de 1 200 milliards de dollars pour l’année, le poste budgétaire le plus important après la Sécurité sociale et Medicare.
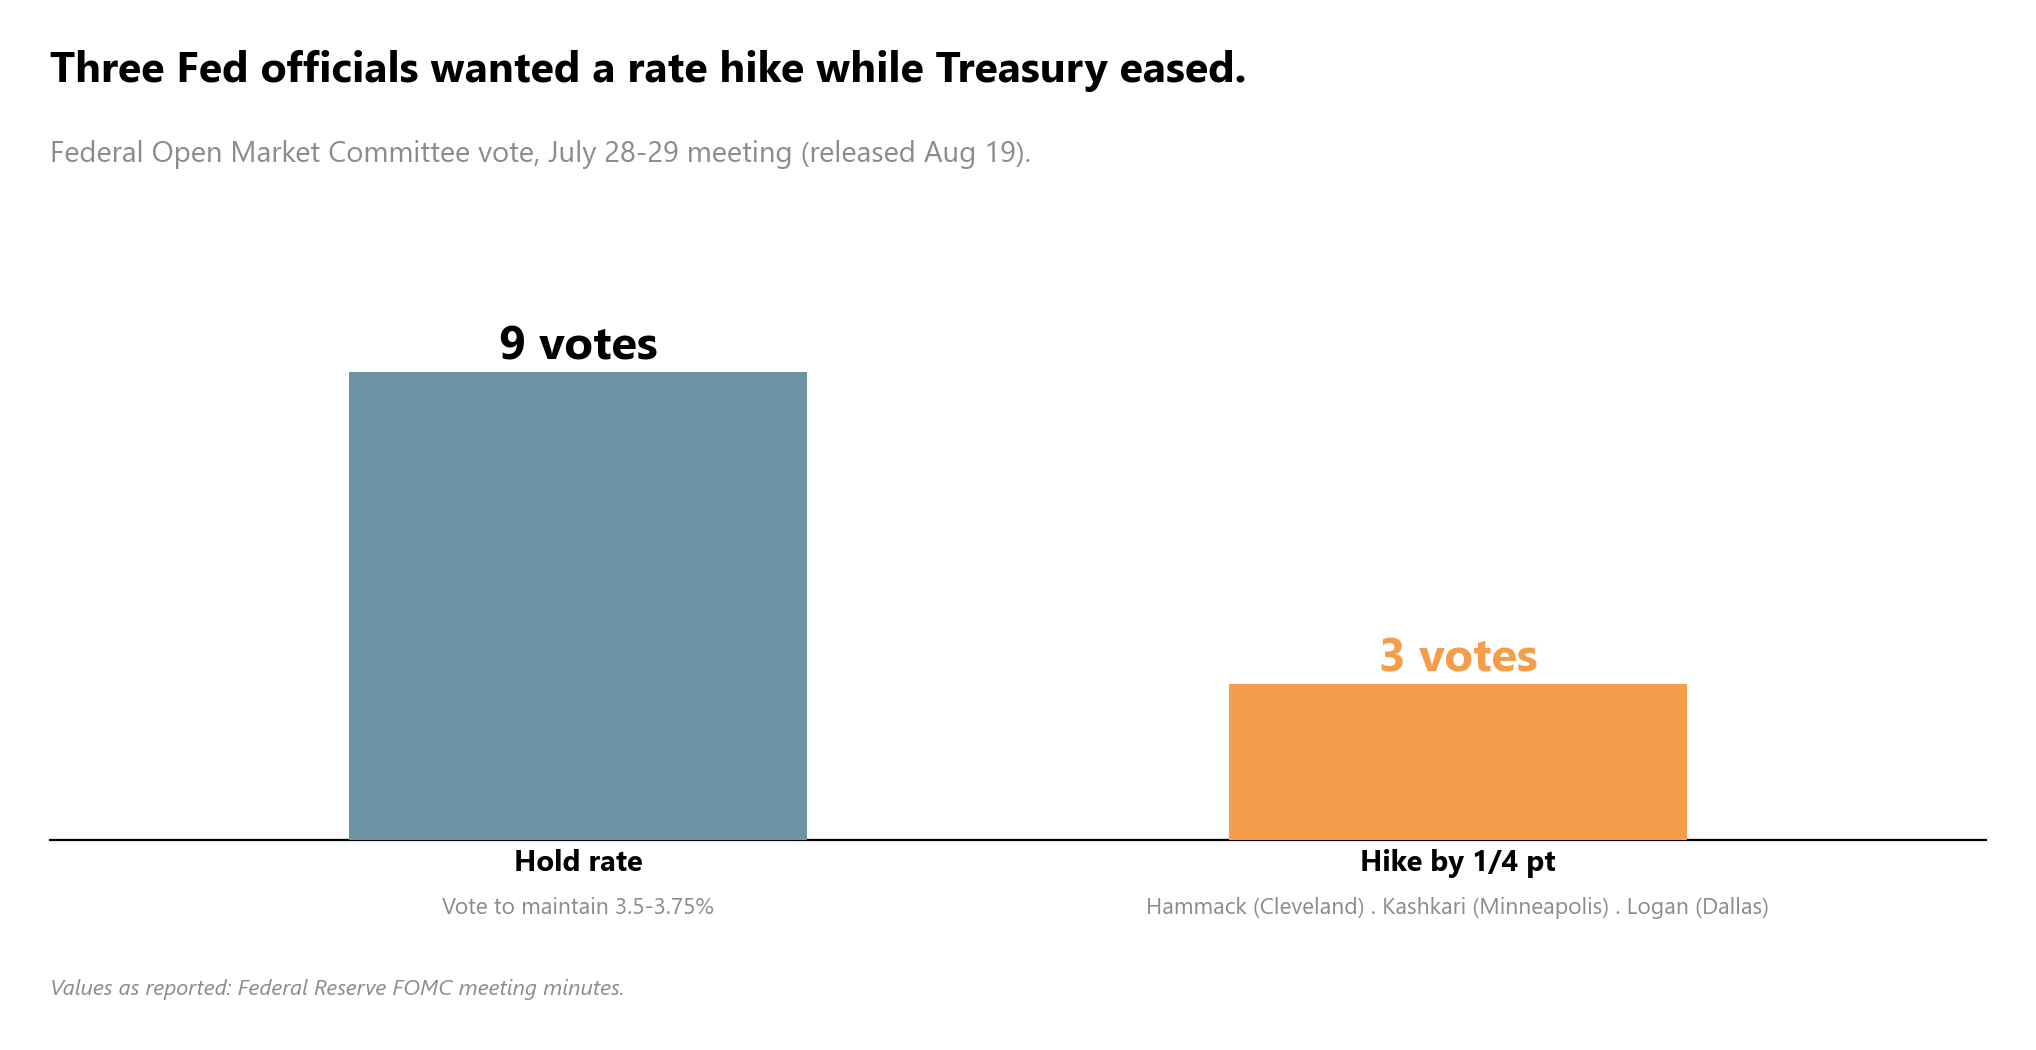
La même semaine a fourni un contrepoint monétaire. Les minutes de la réunion du Federal Open Market Committee des 28 et 29 juillet, publiées le 19 août, ont montré que le Comité a voté à 9 contre 3 pour maintenir le taux des fonds fédéraux entre 3,5 % et 3,75 %. Trois présidents de Fed régionales ont voté contre, en faveur d’une hausse d’un quart de point : Beth Hammack de Cleveland, Neel Kashkari de Minneapolis et Lorie Logan de Dallas, selon les reportages distincts de CNBC sur les minutes. Les minutes elles-mêmes consignent le vote dans son intégralité : “Votant contre cette action : Beth M. Hammack, Neel Kashkari et Lorie K. Logan, qui préféraient relever la fourchette cible pour le taux des fonds fédéraux de 1/4 de point de pourcentage lors de cette réunion.” Le Trésor relâchait son emprise sur les rendements à long terme au cours de la même semaine où trois responsables en exercice de la Fed voulaient resserrer la politique.
Les dépenses d’infrastructure liées à l’IA constituent une réclamation supplémentaire sur ce même réservoir d’épargne à long terme, bien que ce ne soit pas l’histoire principale ici. Les hyperscalers ont déjà vendu près de 500 milliards de dollars d’obligations cette année pour financer la construction de centres de données, et emprunteront probablement au moins 300 milliards de dollars supplémentaires avant la fin de l’année, selon les chiffres de Goldman Sachs cités par l’économiste Mohamed El-Erian. Cette émission concurrence directement le Trésor pour attirer les acheteurs de dettes à long terme, parallèlement aux rendements plus élevés désormais offerts par des souverains comme le Japon. C’est une pression contributive, et non la raison pour laquelle les rendements sont à leur niveau actuel.
Ce que les propriétaires ont ressenti, et qui a raison sur la gravité de la situation
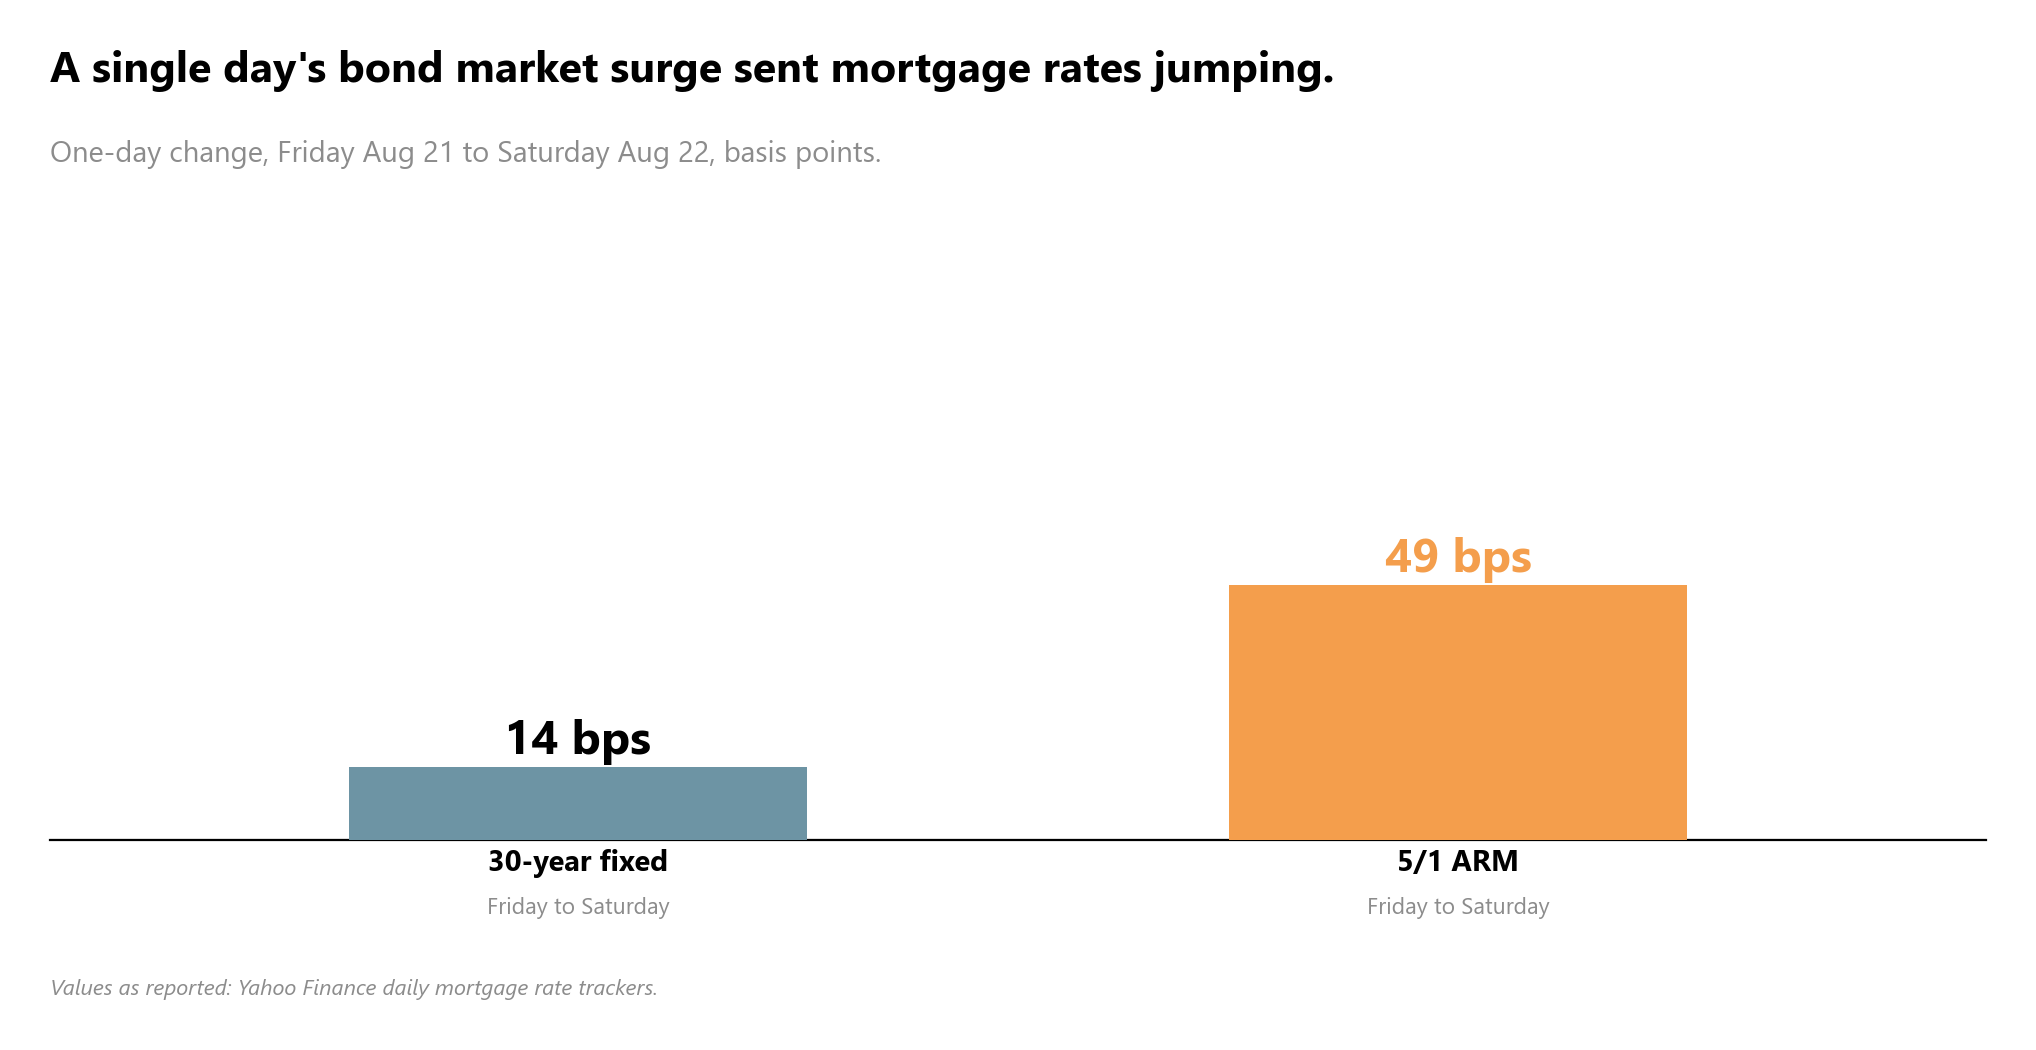
Les rendements obligataires ne restent pas confinés à Wall Street. Les taux hypothécaires suivent de près les bons du Trésor à 10 ans, et cette semaine, ils ont bougé avec eux. Le taux fixe moyen à 30 ans s’établissait à 6,50 % le vendredi 21 août, en légère baisse par rapport à jeudi, selon le suivi quotidien des données Zillow par Yahoo Finance. Samedi, il avait bondi de 14 points de base pour atteindre 6,64 %. Le prêt hypothécaire à taux révisable 5/1 a oscillé encore plus violemment, passant de 6,25 % vendredi à 6,74 % samedi, un mouvement de 49 points de base en une seule journée. Plus tôt dans la semaine, CNBC avait déjà rapporté que le prêt hypothécaire moyen à 30 ans avait grimpé jusqu’à 6,75 %, alors que l’écart entre les bons du Trésor à 2 ans et à 10 ans s’était élargi de près de 29 points de base depuis fin juin.
Les économistes ne sont pas d’accord sur le niveau d’alarme à adopter. Mohamed El-Erian, l’ancien PDG de PIMCO, a écrit qu’il ne s’agit “pas d’une vente massive ordinaire sur le marché obligataire” et a averti que cela pourrait être le début d’“un changement économique structurel plus durable et plus lourd de conséquences à l’échelle mondiale que la plupart des épisodes précédents de volatilité des marchés”. Noah Smith, écrivant sur Noahpinion, a soutenu le contraire. Mesuré par rapport aux fortes hausses de taux de 2021 à 2023, a-t-il écrit, le mouvement actuel n’est que de quelques dixièmes de pour cent, assez faible pour qu’une véritable crise de la dette souveraine n’ait probablement pas commencé. Bessent lui-même a adopté une position totalement tierce. “Il n’y a rien de magique dans le chiffre de 40 billions”, a-t-il déclaré à CNBC, ajoutant qu’il y a de “très fortes chances” que le déficit sous le président Trump ait déjà atteint un pic et que le pays puisse “sortir de cette situation par la croissance”.
Les propres reportages de CNBC ont fait la part des choses, et pas en faveur de Bessent. Ils ont décrit son approche à deux volets (des rachats plus importants associés à des réassurances publiques) comme ayant “rencontré peu de succès”.
Ce que cela signifie
La lecture la plus claire de cette semaine est que Bessent a un problème de crédibilité, et non un problème de capacité de financement. La même semaine où le Trésor a lutté pour maintenir ses propres rendements à la baisse, la Banque mondiale a émis une obligation en dollars à 7 ans de 4 milliards de dollars à un spread de seulement 3,9 points de base par rapport aux bons du Trésor, attirant plus de 11 milliards de dollars d’ordres de la part de plus de 150 investisseurs, banques, banques centrales et gestionnaires d’actifs. La dette libellée en dollars d’un emprunteur de premier ordre n’est pas difficile à vendre en ce moment. Ce qui est difficile à vendre, c’est davantage ce que le Trésor émet lui-même, au prix que le Trésor souhaite le payer.
Une partie de cela est auto-infligée. L’économiste en chef américain de Jefferies, Thomas Simons, a souligné que l’annonce de rachat rompait avec la propre pratique du Trésor qui consistait à réserver les changements de politique à ses annonces trimestrielles de refinancement, un changement qui, selon lui, “réduit la crédibilité globale de leurs orientations”. Dès jeudi, notait le blog économique Econbrowser, les rendements à 10 ans étaient déjà revenus près de leur niveau précédant l’annonce de mercredi, suscitant l’observation cinglante que le “roi de la dette” autoproclamé n’avait pas réussi à dicter au marché ce qu’il devait faire.
Deux choses seront à surveiller ensuite. Le président de la Fed, Kevin Warsh, prononcera son discours d’ouverture au symposium de Jackson Hole le 28 août, et son ton (plus ou moins accommodant) fera bouger les mêmes points morts qui ont bondi cette semaine, dans une direction ou dans l’autre. Le marché hypothécaire, un sujet qui mérite désormais d’être suivi de près pour lui-même, montrera si le bond de samedi était du bruit ou le début d’un gel plus long. Le Bipartisan Policy Center estime déjà que les coûts de guerre et l’annulation des remboursements de droits de douane ajoutent environ 250 milliards de dollars au déficit de cette année au-delà de la projection initiale du Congressional Budget Office, une trajectoire qui s’accorde mal avec l’affirmation de Bessent selon laquelle le pire est derrière lui.
Sources
- Bessent says Treasury buyback operation could be more than $4 billion (CNBC)
- Great Scott (Net Interest)
- Bessent’s efforts in the Treasury market so far haven’t worked (CNBC)
- Bessent’s bond gambit aimed at calming markets is instead stirring inflation worries (CNBC)
- Bitcoin and ethereum prices today, Friday, August 21, 2026 (Yahoo Finance)
- Gold prices today, Friday, August 21, 2026 (Yahoo Finance)
- BlackRock CEO Larry Fink says a bank account is ‘one of the worst financial decisions’ (Yahoo Finance)
- Mohamed El-Erian says 30-year Treasury yield at 5.27% signals a structural shift (Yahoo Finance)
- U.S. government debt passes $40 trillion, more than doubling in a decade (CNBC)
- Bessent says there’s a ‘very good chance’ U.S. budget deficit under Trump has peaked (CNBC)
- Minutes of the Federal Open Market Committee, July 28-29, 2026 (Federal Reserve)
- Fed officials saw need for rate hike if inflation doesn’t cool, minutes show (CNBC)
- Analysis: Bond market pressure is squeezing Main Street as Wall Street waits on Warsh (CNBC)
- Are we watching the U.S. go bankrupt? (Noahpinion)
- Mortgage and refinance interest rates today, Friday, August 21, 2026 (Yahoo Finance)
- Mortgage and refinance interest rates today, Saturday, August 22, 2026 (Yahoo Finance)
- World Bank’s USD 7-Year Sustainable Development Bond Meets Strong Demand from High-Quality Investors (World Bank)
- I am the king of debt. I do love debt. I love debt. (Econbrowser)