Lagarde qualifie le financement de l'IA de « concurrence sérieuse pour la dette souveraine »
Le 12 septembre, Christine Lagarde reliait directement la hausse des rendements obligataires à long terme aux besoins de financement de l'IA, y voyant une concurrence sérieuse pour la dette souveraine.
Le 12 septembre, la présidente de la Banque centrale européenne, Christine Lagarde, déclarait au quotidien régional français Ouest-France que les besoins de financement liés à l’IA concurrencent les États dans l’accès aux capitaux, expliquant en partie pourquoi les coûts d’emprunt à long terme continuent de grimper. Aucune autre source examinée pour cet article ne reprend cette explication : les trois qui associent Lagarde et l’IA sont toutes des sources primaires émanant directement de la BCE. Ce blog a déjà traité la hausse des taux longs à trois reprises cette année sans jamais la rencontrer ailleurs.
Ce qui fixe réellement le prix de la dette publique
Le 10 septembre, le Conseil des gouverneurs de la BCE relevait de 25 points de base ses trois taux directeurs, portant le taux de la facilité de dépôt à 2,50 %, le taux de refinancement principal à 2,65 % et la facilité de prêt marginal à 2,90 %, avec prise d’effet au 16 septembre. Le Conseil des gouverneurs a désigné le conflit au Moyen-Orient comme la source d’un choc d’inflation désormais anticipé comme plus durable que prévu en juin.
Cette décision fixe le taux d’intervention propre de la BCE. Elle ne dit rien de ce que les gouvernements paient réellement pour emprunter à dix, vingt ou trente ans, un prix déterminé par les investisseurs et non par les banques centrales. Les coûts d’emprunt à long terme évoluent en fonction de ce que les économistes nomment la prime de terme (term premium), le surcroît de rendement exigé par les investisseurs pour détenir une obligation pendant plusieurs années plutôt que de reconduire des titres de court terme. Une hausse de cette prime peut refléter le volume considérable de nouvelles dettes publiques que le marché doit absorber, ou la présence d’autres emprunteurs — entreprises, fonds privés, émetteurs divers — se disputant le même capital et tirant les prix vers le haut pour tout le monde. C’est précisément cette distinction qu’il convient de poser.
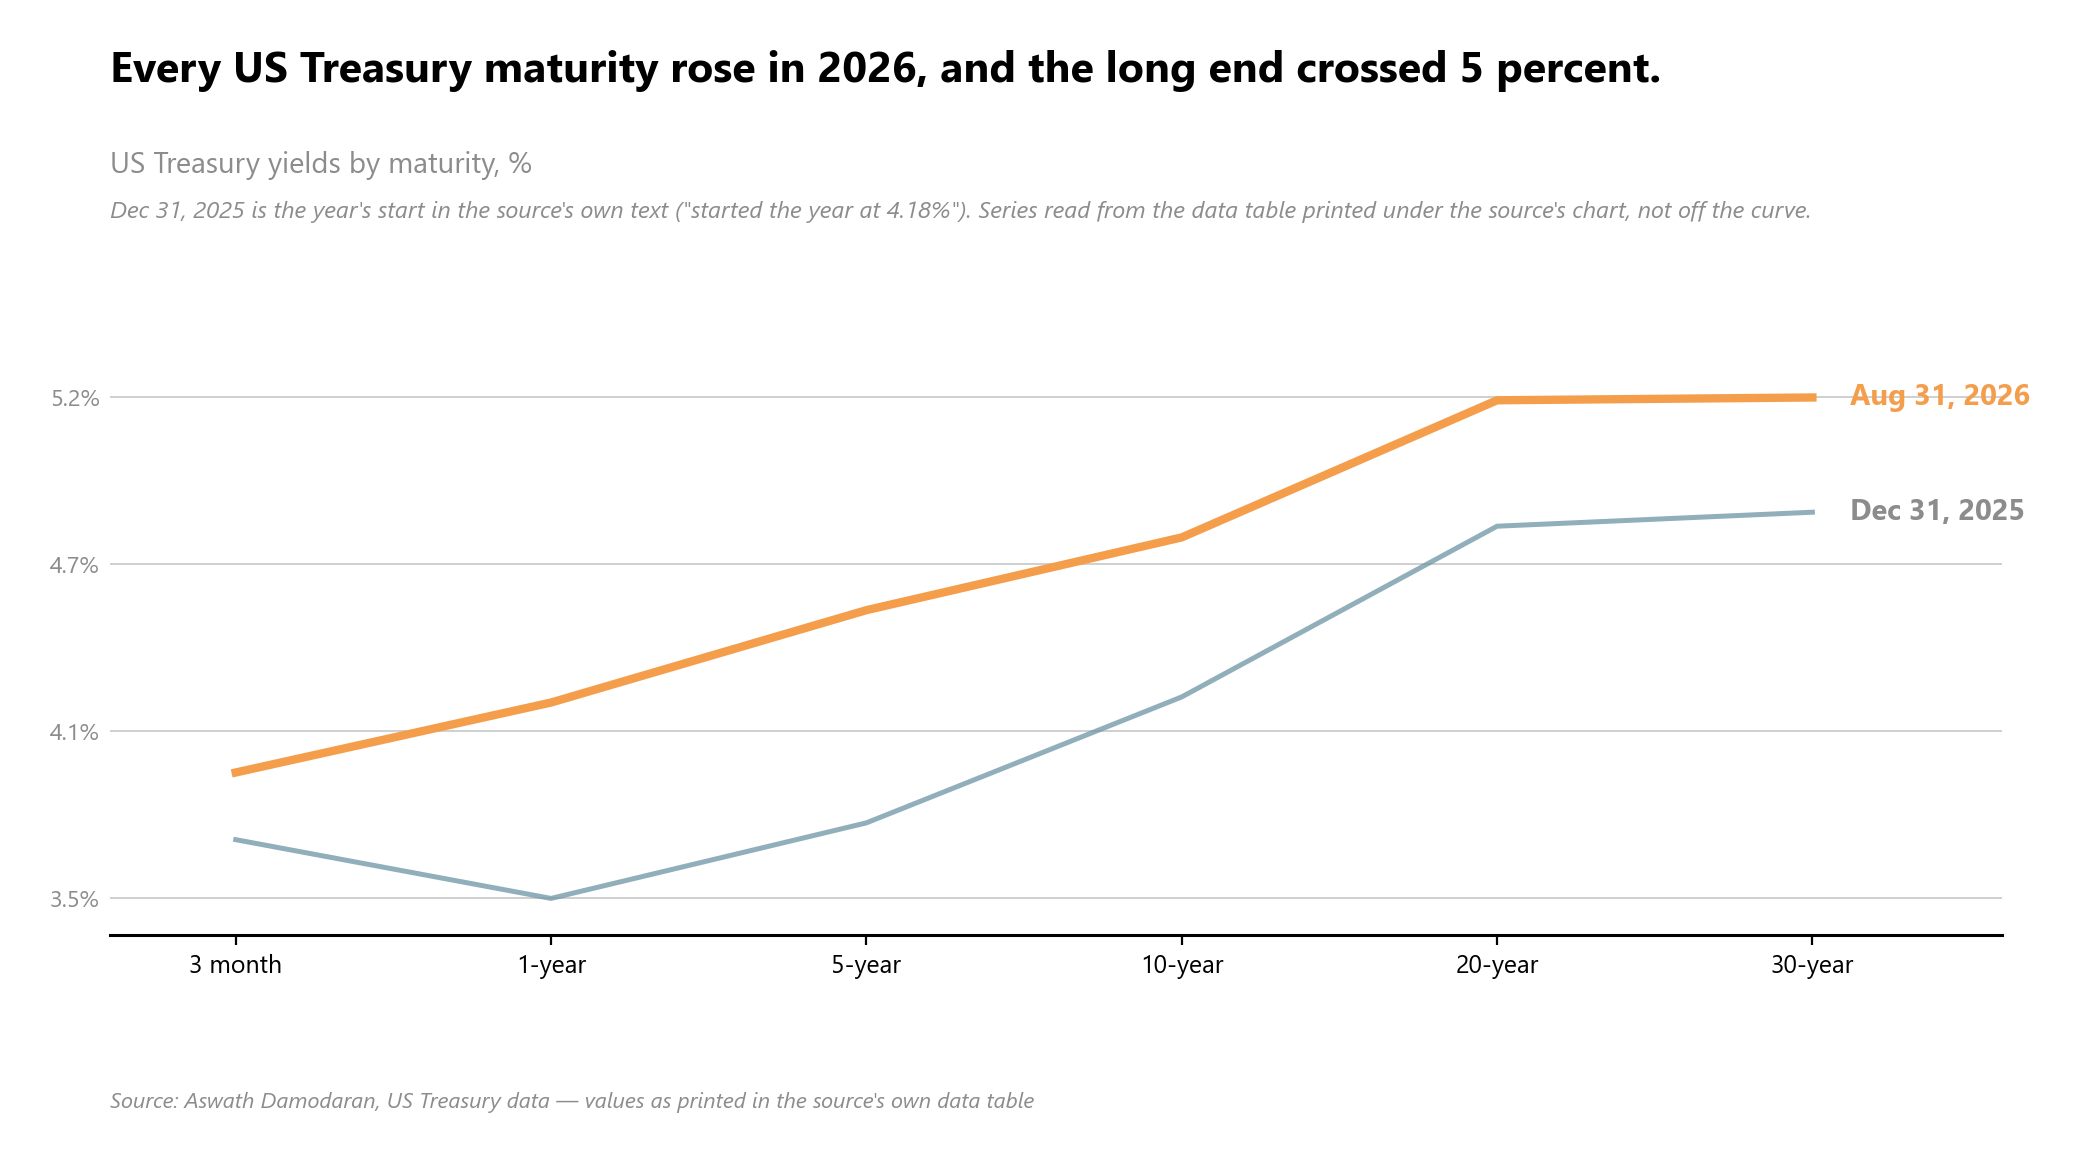
L’ampleur du mouvement récent justifie pleinement cette distinction. Aswath Damodaran, professeur de finance à NYU qui suit ces chiffres chaque année, calcule que le rendement du bon du Trésor américain à 10 ans est passé de 4,18 % au 1er janvier à 4,75 % au 31 août. Les rendements à 20 ans et à 30 ans ont tous deux franchi la barre des 5 %, tandis que la dette fédérale américaine dépassait pour la première fois les 40 000 milliards de dollars.
Tous les emprunteurs ne subissent pas cette évolution de la même manière. Torsten Slok, chef économiste chez Apollo, note que la charge nette d’intérêts des entreprises américaines est tombée à 0,4 % du PIB, les entreprises ayant verrouillé des taux fixes historiquement bas pendant la pandémie. L’État fédéral, lui, paie désormais 3,6 % de son PIB en intérêts, le Trésor n’ayant pas allongé la maturité de sa dette lorsque les taux étaient proches de zéro. Les entreprises américaines se sont refinancées à bas coût tant qu’elles le pouvaient ; la facture publique se retrouve exposée au moment précis où apparaît une toute nouvelle catégorie d’emprunteurs.
Lagarde avance une quatrième explication
Lors de la conférence de presse tenue deux jours avant l’entretien accordé à Ouest-France, un journaliste interrogeait Christine Lagarde sur la hausse mondiale des rendements obligataires. Sa réponse mentionnait l’IA comme un facteur contributif, pour ce qui semble être la première fois parmi les sources consultées pour cet article. Elle déclarait : « Lorsque vous avez d’importants besoins de financement émanant de, je ne dirai pas les hyperscalers, parce que je pense que cela restreint le secteur économique concerné, toute activité liée à l’IA est actuellement un consommateur potentiel de financement. Et quelle que soit la forme que cela prend : c’était autrefois réservé aux actions, cela se déplace désormais nettement vers les obligations, ainsi que dans le domaine du crédit privé. »
Deux jours plus tard, dans les colonnes d’Ouest-France, elle formulait la même idée de manière plus limpide, à destination d’un autre public, à la question de savoir si la hausse du coût de la dette devait inquiéter les lecteurs français : « La hausse des taux d’intérêt à long terme est liée à deux facteurs. Le premier tient à l’état des finances publiques en général, et aux États-Unis en particulier. Le second concerne les besoins de financement des acteurs économiques, notamment pour l’intelligence artificielle, qui représentent une concurrence sérieuse pour la dette souveraine : lorsque les investisseurs ont le choix entre différents émetteurs, cela tire inévitablement les coûts vers le haut pour ces derniers. »
Ce constat de Lagarde illustre le mécanisme d’éviction (crowding-out), formulé par un émetteur institutionnel plutôt que déduit de l’extérieur. Les précédents articles de ce blog traitaient la prime de sécurité souveraine comme un actif simplement devenu plus onéreux à produire, et abordaient les GPU comme du collatéral, sans jamais relier la demande de capital pour l’IA au prix payé par les gouvernements pour leur propre dette. L’intervention de Lagarde apporte le chaînon manquant. Elle est parue dans un quotidien régional le jour même où elle prononçait un autre discours à la Fête de la Pomme en Normandie, et non dans une dépêche d’agence immédiatement repérée par les salles de marché obligataires.
Cette même pression s’observe bien en deçà des rendements souverains. En effectuant des recherches sur des configurations d’IA en local, j’ai visionné une vidéo, mise en ligne quelques mois plus tôt, où quelqu’un assemblait une configuration de près de 100 Go de VRAM à partir de cartes Intel B60 d’occasion évaluées à environ 500 dollars l’unité par le présentateur. Une vérification sur eBay pour les mêmes cartes ne donnait plus rien en dessous de 800 dollars, un saut d’environ 50 % qui rendait le montage domestique nettement moins accessible. Le projet s’est ensuite orienté vers une solution moins coûteuse, l’objectif demeurant l’expérimentation et non un investissement d’infrastructure.
Ce que révèlent les sources
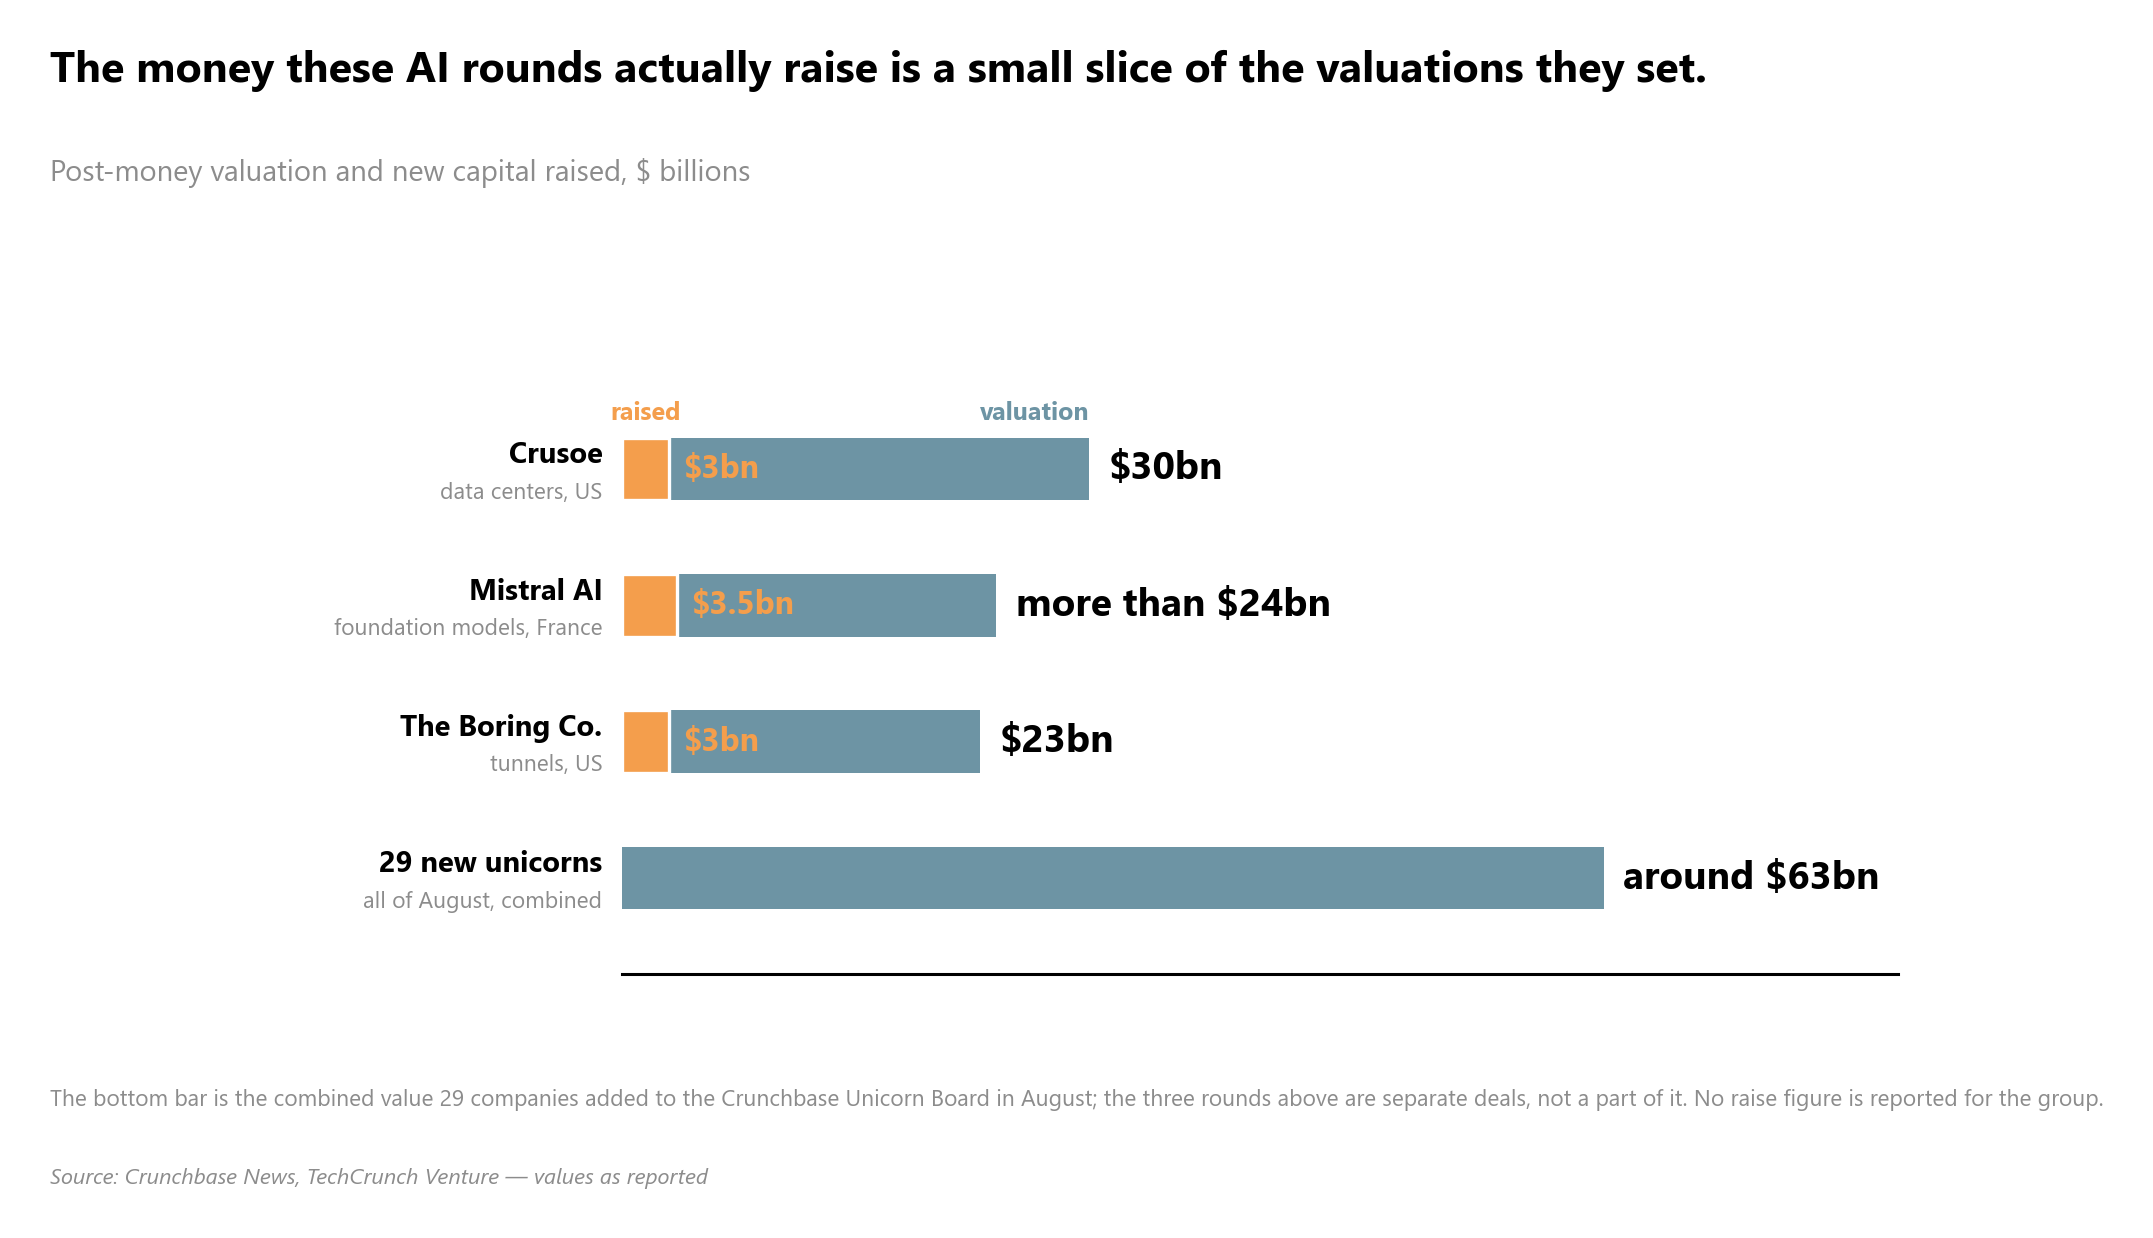
La demande de capitaux liée à l’IA sur cette période n’est pas difficile à identifier. Crunchbase recensait 29 entreprises atteignant le statut de licorne rien qu’au mois d’août, ajoutant environ 63 milliards de dollars de valorisation cumulée. Au cours des mêmes semaines, Crusoe levait 3 milliards de dollars sur une valorisation de 30 milliards, la pépite parisienne Mistral AI levait 3,5 milliards à plus de 24 milliards de valorisation, et Boring Co. bouclait 3 milliards à 23 milliards. Il s’agit là de chiffres autodéclarés et non d’audits financiers indépendants : ils attestent de l’ampleur de la demande de capital, sans quantifier précisément la part entrant en concurrence frontale avec les obligations d’État auprès des mêmes investisseurs.
Ce que les sources examinées contiennent ou ne contiennent pas face à l’affirmation de Lagarde mérite d’être précisé. Une publication sur le blog Econbrowser, par l’économiste Menzie Chinn, aborde une thèse connexe : celle de l’ancien président du CEA Stephen Miran, selon laquelle l’amorce d’un boom de croissance expliquerait les taux réels élevés d’aujourd’hui. Le texte de Chinn se borne à poser la question, face à un graphique extrait de travaux signés Hamilton, Harris, Hatzius et West. Ses termes : « Si vous discernez une association positive nette entre la croissance et le taux d’intérêt réel, vous avez de meilleurs yeux que moi. » Il s’agit là d’un doute émis sur l’hypothèse d’un boom de croissance, et non d’une réfutation de l’effet d’éviction pointé par Lagarde. Aucune des sources étudiées ne mentionne d’économiste contestant directement le mécanisme que celle-ci décrit.
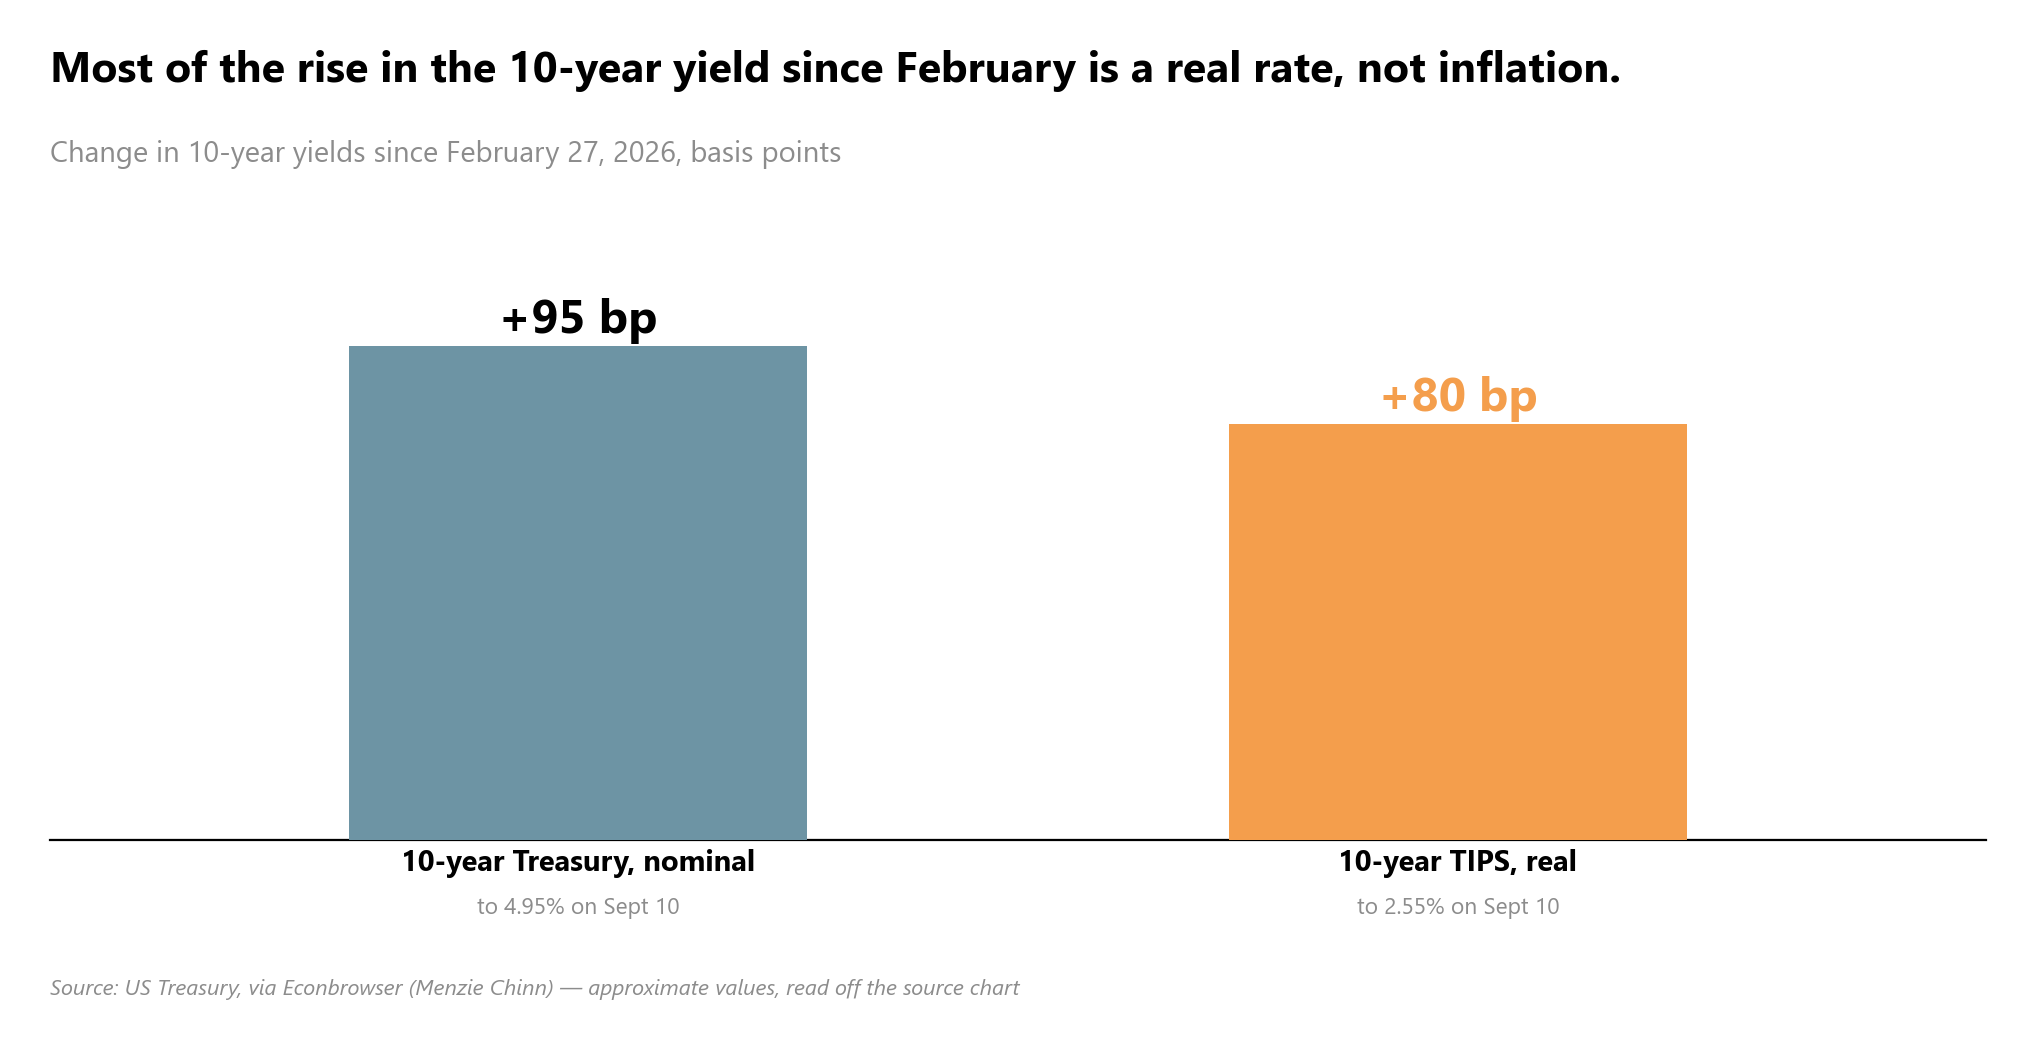
Le graphique de Chinn, extrait des données du Trésor américain, retrace l’évolution des rendements nominaux à 10 ans et des titres indexés sur l’inflation (TIPS) depuis le 27 février. À la lecture approximative du graphique : au 10 septembre, le rendement nominal avait grimpé d’environ 95 points de base à 4,95 %, et le rendement réel TIPS d’environ 80 points de base à 2,55 %. L’essentiel de la progression s’explique ainsi par une hausse du taux réel, ce qui concorde avec une concurrence accrue pour l’accès aux capitaux, sans pour autant prouver la thèse de Lagarde à l’exclusion de toute autre cause sur les taux réels.
Je paie toujours mes outils par abonnement et non à l’usage d’API, mais je sollicite un nombre grandissant de services numériques à travers mes différents projets, et c’est ce qui fait grimper ma facture. Elle tourne désormais autour de 150 euros par mois : une réduction à petite échelle de la pression sur les dépenses que les chiffres de Crunchbase révèlent au niveau macroéconomique.
La circularité que pointe également Lagarde
Interrogée sur les avertissements formulés par les équipes de la BCE concernant une hypothétique correction boursière américaine déclenchée par l’IA, Christine Lagarde a souligné que les valorisations du secteur de l’IA sont « très élevées », citant les projets d’introduction en bourse à l’appui. Elle a également mis en exergue un danger particulier : « un risque de circularité, par lequel une entreprise prend une participation dans une autre, qui lui attribue ensuite un contrat de fourniture de puces électroniques, etc. » Les banques européennes détiennent certes des actifs liés à l’IA, mais le secteur bancaire demeure bien plus solide qu’en 2008 ou 2011.
Deux faits survenus sur la même période illustrent cet agencement croisé qu’elle décrit, sans pour autant le qualifier de bulle. Le 10 septembre, Palantir et Nvidia annonçaient une architecture commune d’IA souveraine, associant les modèles ouverts Nemotron de Nvidia aux plateformes Foundry et AIP de Palantir. Le premier déploiement prend place au cœur de la propre chaîne logistique de Nvidia ; Nemotron permet à Nvidia de dépasser le seul marché des semi-conducteurs pour s’étendre à la couche des modèles. Par ailleurs, le directeur financier de SpaceX indiquait aux investisseurs que l’entreprise étendait sa capacité terrestre de calcul dédiée à l’IA d’un peu plus de 2 gigawatts à une fourchette comprise entre 5 et 10 gigawatts dès l’année prochaine.
Il est frappant qu’ils l’admettent ainsi. Pourquoi l’admettre ? Ils ne reconnaissent pas l’inflation, ils ne reconnaissent pas la dégradation du marché du travail. Ont-ils intérêt à nous faire croire qu’une correction approche ? Cherchent-ils à freiner la bulle pour préparer un atterrissage en douceur, à dissuader les particuliers d’investir, ou à accroître la volatilité ? Cela pourrait participer d’un récit qu’ils construisent afin que, le jour où les choses tourneront mal, ils puissent en imputer la faute à l’IA, en y amalgamant au passage d’autres dysfonctionnements.
Ce que cela signifie
L’expression employée par Christine Lagarde — « les besoins de financement des acteurs économiques, notamment pour l’intelligence artificielle » — décrit l’origine de la demande de capitaux sans préciser où atterrit effectivement la liquidité. Les capitaux frais irriguent en premier lieu un cercle restreint d’acteurs stratégiquement positionnés ; les prix s’ajustent ensuite tout autour pour le reste de l’économie, des GPU jusqu’aux emprunts d’État. La majeure partie des méga-levées citées plus haut a bénéficié à des entreprises basées aux États-Unis, et non en Europe.
Cette formule rappelle l’effet Cantillon : l’argent nouvellement injecté va directement garnir les poches de quelques-uns, tout en dégradant la situation de tous les autres. Nous constatons déjà une inflation technologique sous l’effet de l’IA, et des financements d’une telle ampleur ne feront qu’amplifier le phénomène. C’est le prix à payer pour demeurer compétitif, et les Européens financent déjà la tech américaine de toute façon : dès lors, pourquoi ne pas en faire profiter les entreprises de l’UE ? L’issue la plus défavorable serait que ces capitaux profitent exclusivement aux entreprises américaines, accentuant encore davantage la dépendance européenne vis-à-vis des technologies d’outre-Atlantique.
Voir Christine Lagarde préparer ainsi le terrain narratif peut surprendre, sans pour autant me choquer. Cela pousse à s’interroger sur leurs réflexions de fond, dans la mesure où ils ne profitent absolument pas du boom de l’IA et ont donc bien moins de raisons de laisser la situation déraper, à la différence des États-Unis.
Cette explication n’a pas encore fait l’objet d’une large reprise. Elle a émergé dans une interview régionale, le jour même d’un discours sans lien prononcé à la Fête de la Pomme en Normandie, loin d’une prise de parole calibrée pour les agences de presse. À l’heure où nous écrivons ces lignes, aucun grand média économique n’a relayé cette lecture parmi les sources consultées. Le fait que Christine Lagarde réitère ou non cette analyse lors de sa prochaine conférence de presse sera tout aussi révélateur que la déclaration initiale elle-même.
Sources
- Monetary policy decisions (ECB Press)
- Christine Lagarde: Interview with Ouest-France (ECB Press)
- Christine Lagarde, Boris Vujčić: Monetary policy statement, with Q&A (ECB Press)
- Christine Lagarde: Europe seen from Normandy (ECB Press)
- Interest Rates and Stock Prices: An Old Debate Flares up! (Aswath Damodaran)
- Corporate vs Treasury Debt Duration (The Big Picture)
- 29 Companies Joined The Unicorn Board In August, Led By AI Software And Semiconductors (Crunchbase News)
- Crusoe reportedly raises $3B at a $30B valuation (TechCrunch)
- Mistral AI Raises $3.5B At $24B Valuation In Another Record European AI Round (Crunchbase News)
- The Week’s 10 Biggest Funding Rounds: The Boring Co., Cognition And Motive Lead A Massive Week (Crunchbase News)
- High Real Interest Rates Because of Incipient Rapid Growth? (Econbrowser)
- Ten Year Treasurys and TIPS, Change since 2/28 (Econbrowser)
- Palantir and Nvidia Are Building a Sovereign AI Stack. Who Captures More of the Economics? (Yahoo Finance)
- SpaceX Eyes Orbital AI Compute as Starship Reuse Pushes Costs Lower (Yahoo Finance)