Le chômage tombe à 4,1 % car 264 000 travailleurs ont cessé de chercher
La baisse inattendue de l'emploi américain en juillet, combinée à la flambée du prix du diesel, ravive les craintes de stagflation. Sous l'inflation apparente se cache une faiblesse structurelle entretenue par le retrait du marché du travail et la destruction de la demande.
La baisse inattendue des créations d’emplois aux États-Unis en juillet, combinée à la flambée des prix du diesel, a ravivé les craintes de stagflation sur les marchés financiers. Pourtant, sous les inquiétudes liées à l’inflation apparente se cache une faiblesse structurelle plus profonde, alimentée par le retrait de la population active, la destruction de la demande des consommateurs et l’évolution des courbes à terme. Comprendre ces dynamiques permet d’éclairer pourquoi les banques centrales risquent de confondre des pressions sur les coûts d’offre avec une véritable expansion économique.
Destruction de la demande contre inflation dans un environnement de coûts d’offre
Les discussions financières confondent fréquemment la hausse des coûts d’offre avec une véritable inflation monétaire. Lorsque les prix de l’énergie s’envolent en raison de conflits géopolitiques ou d’arrêts de raffineries, le coût d’acheminement des marchandises s’accroît rapidement dans l’ensemble des chaînes d’approvisionnement. Les récentes perturbations du marché des carburants l’illustrent clairement. Les prix du diesel en Californie ont grimpé à 6,92 dollars le gallon, bien au-dessus de la moyenne nationale de 5,36 dollars le gallon, à la suite du conflit militaire au Moyen-Orient et des attaques contre les capacités de raffinage internationales. Selon les analyses de Lipow Oil Associates, le marché pétrolier mondial accuse actuellement un déficit d’environ 8 % de la demande totale de diesel.
Cette distinction entre choc énergétique par les coûts et inflation tirée par la demande est essentielle sur le plan fondamental. Des dépenses de carburant plus élevées agissent comme une taxe directe sur les marges des entreprises et le budget des ménages. Près d’un tiers du trafic de conteneurs importés et exportés aux États-Unis passe par le complexe portuaire de la baie de San Pedro en Californie. Les analystes de JPMorgan soulignent que lorsque les coûts du carburant sur la côte Ouest augmentent, ces frais de transport se répercutent directement sur les tarifs de fret et le coût des produits livrés dans tout le pays.
Lorsque les coûts des intrants augmentent alors que le pouvoir d’achat des consommateurs reste stagne ou diminue, la hausse des prix ne traduit pas une surchauffe de l’économie. Au contraire, comme l’observe Michael Snider, chercheur à Eurodollar University dans son cadre monétaire, une véritable inflation monétaire exige une expansion soutenue de la masse monétaire et du crédit, soutenue par une solide demande finale. Des coûts d’intrants élevés dans un environnement d’achat fragile agissent pour détruire la demande plutôt que pour créer une spirale d’augmentation des prix. Les consommateurs confrontés à des coûts de transport et de chauffage essentiels plus élevés sont contraints de réduire leurs dépenses ailleurs, transformant les chocs énergétiques d’offre en une décélération économique plus large.
Le plafond des entreprises et la résistance des prix de détail
À la suite des premiers goulots d’étranglement de la chaîne d’approvisionnement post-pandémie, les grandes entreprises ont procédé à des augmentations de prix généralisées. Les entreprises ont relevé leurs étiquettes bien au-delà de l’escalade immédiate des coûts des intrants, utilisant les titres sur l’inflation comme couverture narrative pour élargir leurs marges bénéficiaires. Ce phénomène, souvent qualifié d’« excuseflation », a fonctionné tant que les ménages disposaient d’épargne résiduelle post-relance et avaient accès au crédit à la consommation. Cependant, les données trimestrielles récentes indiquent que le pouvoir de fixation des prix des entreprises a heurté un plafond structurel infranchissable.
Les données du secteur du commerce de détail chez les grands acteurs de la consommation confirment que les acheteurs résistent activement à de nouvelles hausses de prix. Walmart a mis en œuvre des baisses de prix agressives et installé des étiquettes électroniques dans son réseau de magasins pour permettre des ajustements rapides et maintenir le volume de fréquentation. Les producteurs de biens de consommation se sont heurtés à des limites similaires. Lorsque PepsiCo a continué à augmenter les prix de ses gammes de snacks, les volumes de ventes sont devenus négatifs pour la première fois en plus d’une décennie. La baisse des volumes a contraint la direction exécutive à réorienter la priorité stratégique vers l’abordabilité des produits afin de protéger ses parts de marché.
| Période | Indice des prix de détail (Base 100) | Indice du volume d’achat des consommateurs |
|---|---|---|
| Q1 2025 | 108.2 | 101.5 |
| Q2 2025 | 111.4 | 99.8 |
| Q3 2025 | 114.1 | 97.2 |
| Q4 2025 | 116.8 | 95.1 |
| Q1 2026 | 119.5 | 92.4 |
| Q2 2026 | 121.0 | 89.6 |
| Source : GEN, adapté — valeurs approximatives |
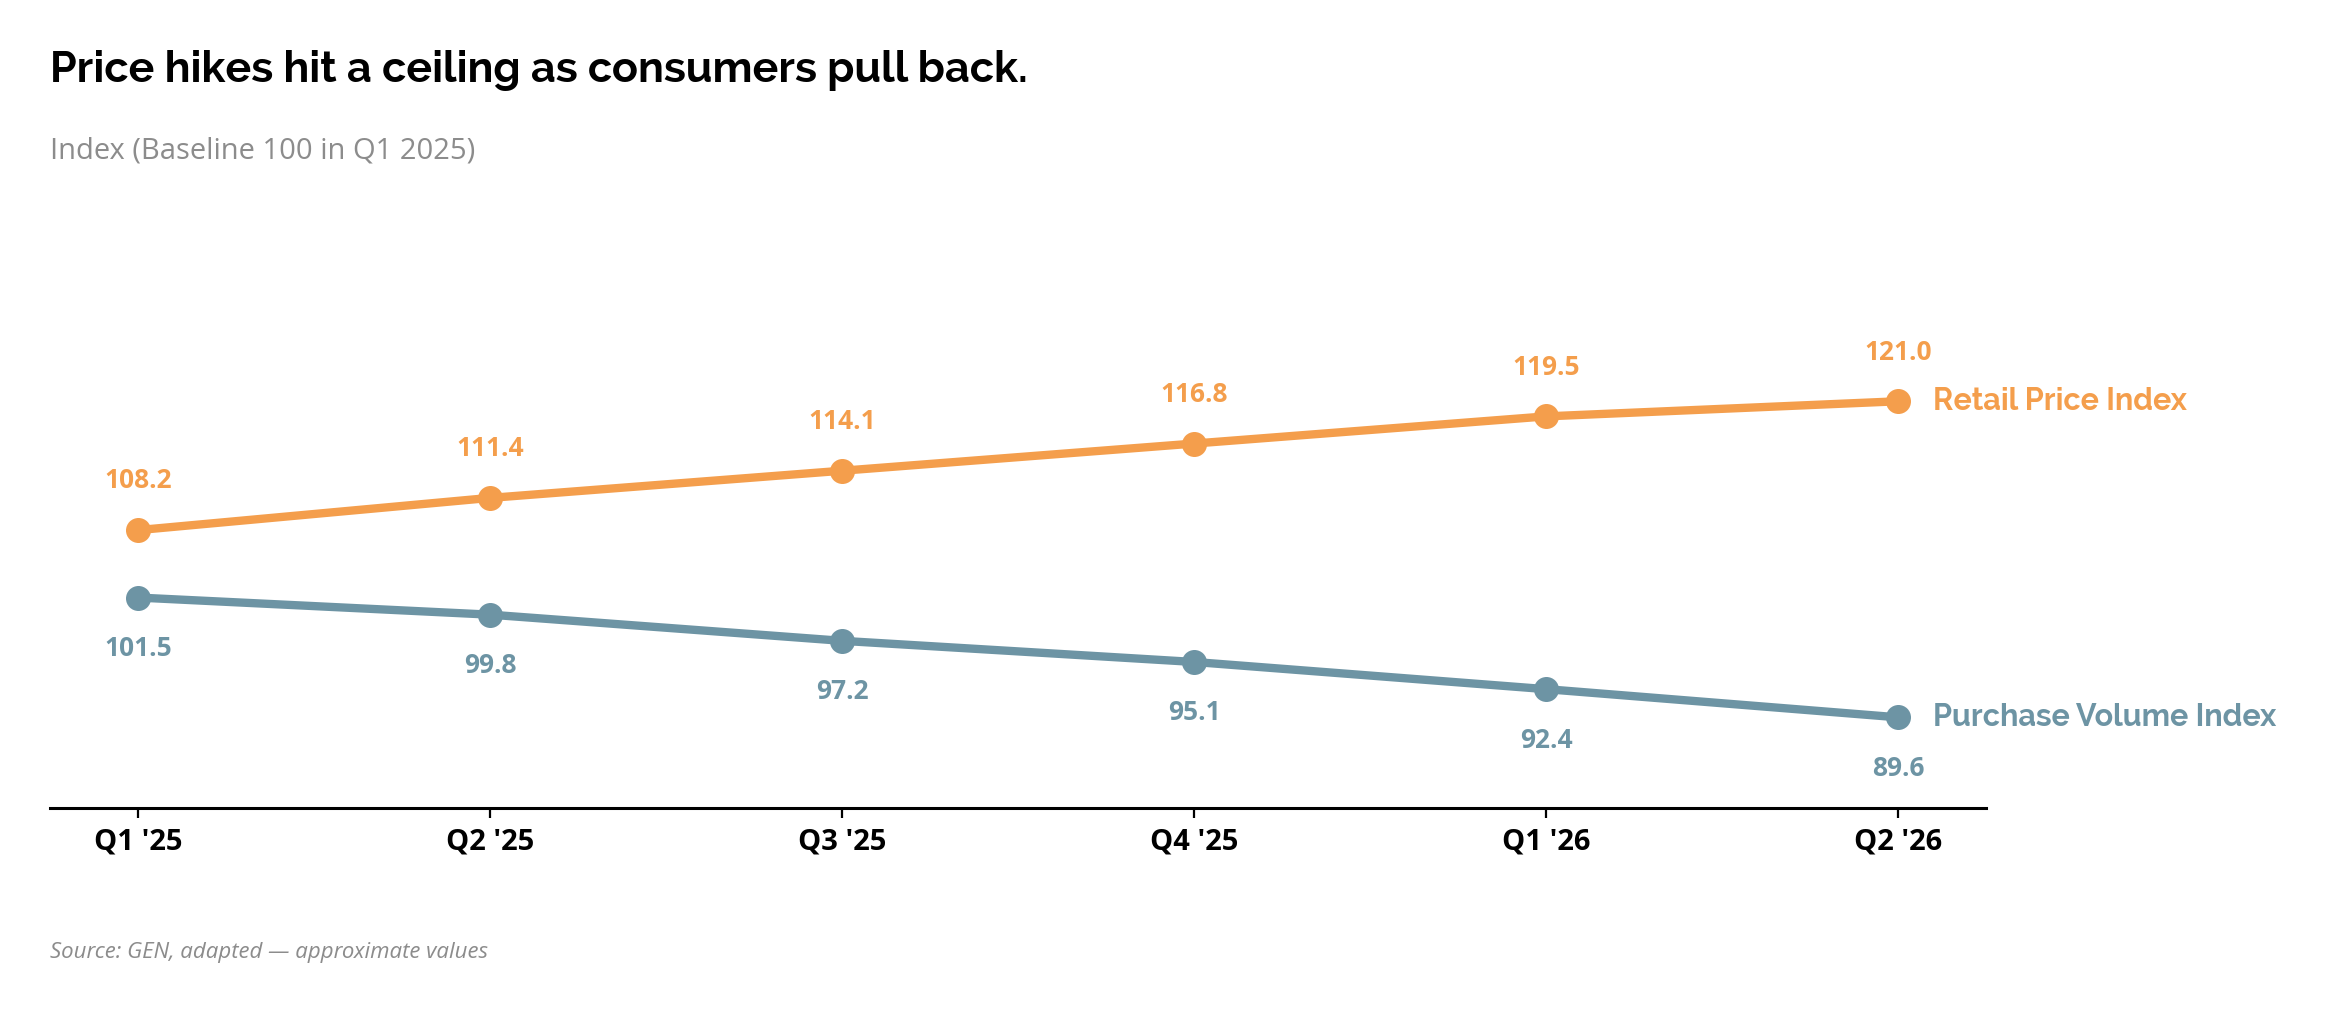
Lorsque la demande finale faiblit, les entreprises ne peuvent plus répercuter l’élévation des coûts de transport et de matières premières sans sacrifier le volume de leurs ventes. L’incapacité à transmettre les coûts entraîne une compression des marges dans l’ensemble des chaînes de distribution et de vente en gros. Quand les coûts des intrants augmentent sous l’effet des chocs énergétiques alors que les volumes d’achat des consommateurs se contractent, les bénéfices des entreprises subissent une forte pression, marquant la fin d’un pouvoir de fixation des prix arbitraire.
Sous la contraction de l’emploi américain et le retrait de la force de travail
Le bilan du marché du travail pour juillet 2026 a apporté la preuve évidente d’une décélération économique sous-jacente. Les emplois non agricoles se sont contractés de manière inattendue de 23 000 postes, tranchant nettement avec les projections du consensus Dow Jones qui anticipaient une création de 83 000 emplois. De plus, les chiffres des mois précédents ont fait l’objet de fortes révisions à la baisse. Le chiffre de juin a été révisé à un gain modeste de 20 000 emplois, tandis que celui de mai a été révisé à la baisse de 66 000 pour s’établir à 63 000. Sur les douze mois précédents, la croissance mensuelle moyenne de l’emploi s’est effondrée à seulement 34 000 postes.
Les pertes d’emplois se sont concentrées dans des secteurs clés des services et du secteur public. L’enseignement public local a perdu 50 000 postes, les loisirs et l’hôtellerie 40 000 emplois, le commerce de détail 19 000, et les activités financières se sont contractées de 14 000 postes. La santé a ajouté 22 000 emplois, restant bien en dessous de sa moyenne sur 12 mois de 36 000, tandis que la construction a ajouté 22 000 emplois. Les effectifs du secteur privé ont enregistré une faible hausse de 30 000 emplois alors que l’emploi public global chutait de 53 000. L’enquête auprès des ménages, qui calcule le nombre total de personnes occupées, a reculé de 87 000.
Le taux de chômage officiel s’est légèrement amélioré en apparence, passant de 4,2 % à 4,1 %. Cependant, cette baisse s’est produite pour des raisons structurelles préoccupantes. La population active civile s’est réduite de 264 000 travailleurs en juillet, des chercheurs d’emploi découragés ayant cessé leurs recherches. Cela a fait chuter le taux de participation à la population active à 61,4 %, marquant son niveau non pandémique le plus bas depuis 1976. Le ratio emploi/population est tombé à 58,9 %, son niveau le plus bas depuis mai 2014. Pendant ce temps, le salaire horaire moyen n’a progressé que de 2 cents sur le mois, ramenant la croissance annuelle des salaires à 3,2 %, le taux le plus faible enregistré depuis mai 2021.
| Mois | Emplois initiaux (Nonfarm Payrolls) | Emplois révisés | Taux de participation à la population active (%) |
|---|---|---|---|
| Avril 2026 | +115,000 | +148,000 | 62.2% |
| Mai 2026 | +172,000 | +63,000 | 62.0% |
| Juin 2026 | +57,000 | +20,000 | 61.7% |
| Juillet 2026 | -23,000 | En attente | 61.4% |
| Source : Bureau of Labor Statistics, adapté — valeurs approximatives |
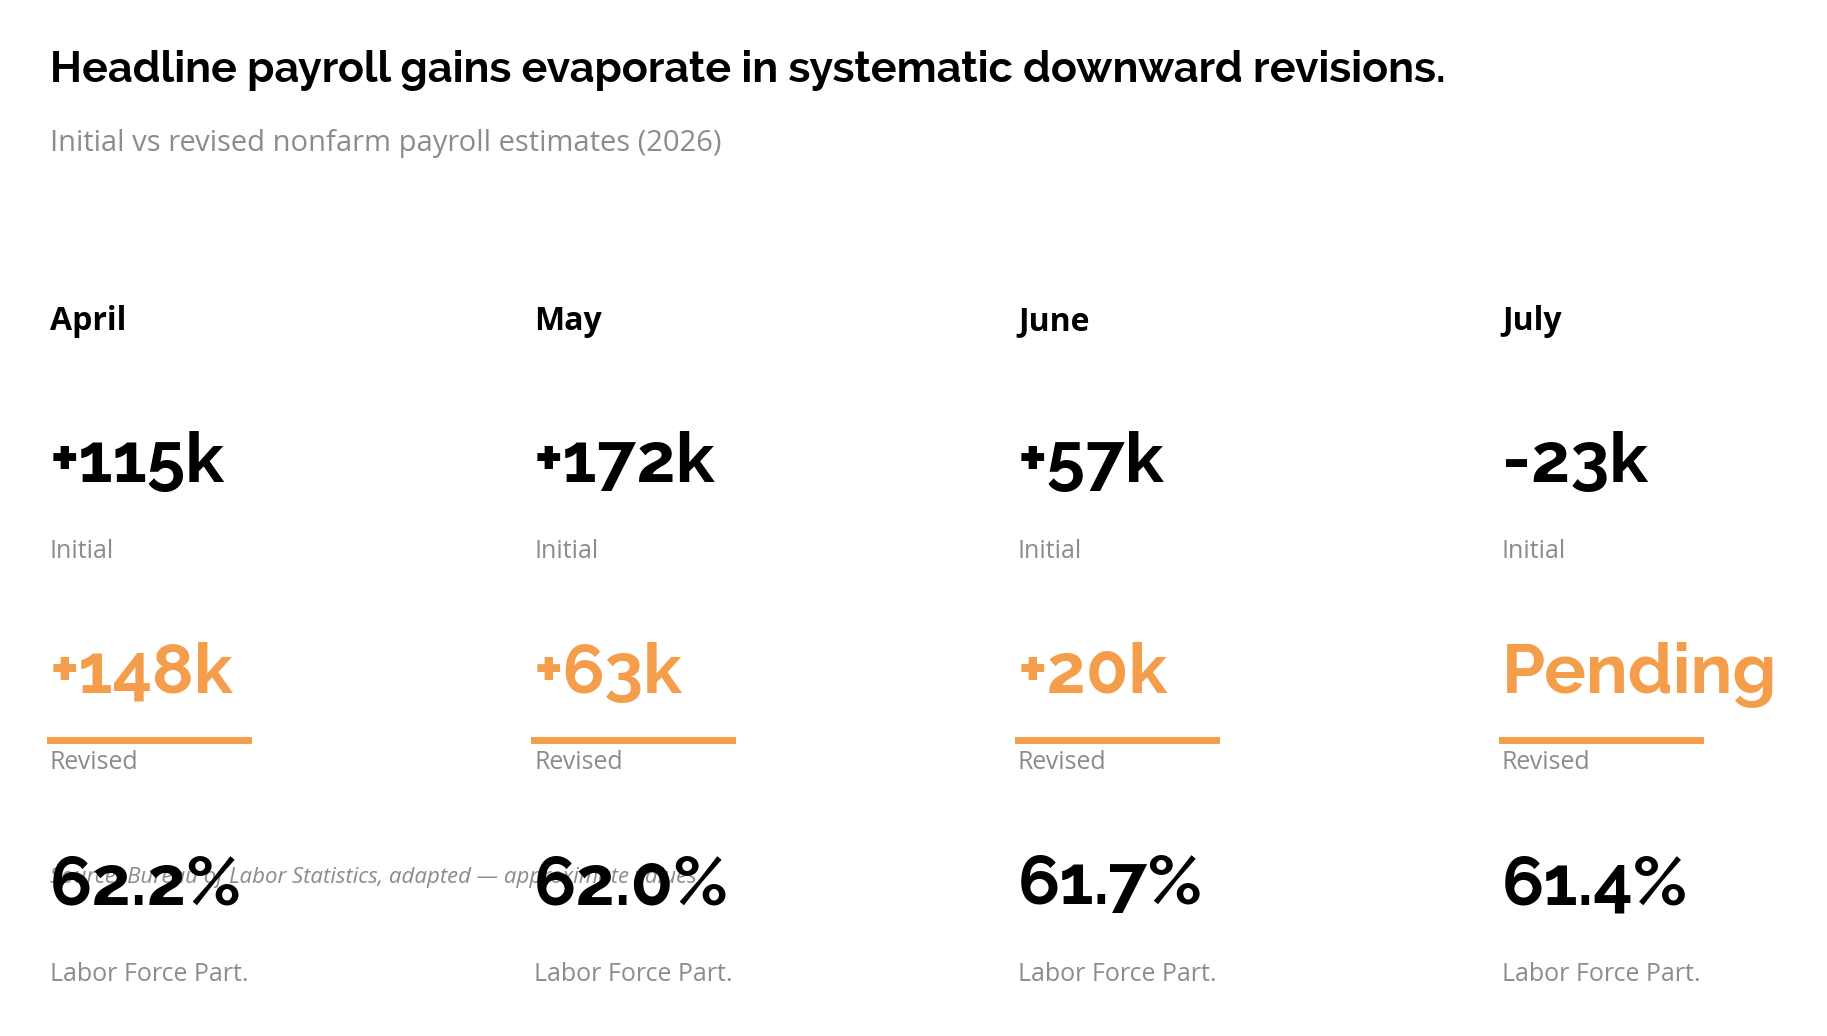
Cette séquence suit un schéma classique d’ajustement observé sur le marché du travail. Les premières estimations surestiment initialement la solidité de l’emploi en raison des ajustements saisonniers et de la modélisation statistique. Les révisions ultérieures effacent systématiquement les gains annoncés, alignant les chiffres officiels sur des indicateurs secondaires plus faibles comme l’enquête JOLTS. Lorsque la participation à la force de travail s’effondre en même temps que s’amenuise la croissance des revenus privés, la stabilité apparente masque un environnement de faible embauche.
Au-delà de la courbe des taux classique
La couverture médiatique s’est concentrée sur les rendements des obligations du Trésor américain, où le rendement nominal à 30 ans a dépassé 5 %, atteignant des niveaux inédits depuis 2007. Les commentaires habituels interprètent des rendements à long terme élevés comme le reflet d’une forte croissance future ou d’attentes d’inflation persistantes. Cependant, l’analyse des mécanismes sous-jacents de l’offre de dette souveraine révèle une dynamique très différente.
Les rendements nominaux à long terme sont principalement portés par d’importantes émissions nettes de dette publique et par le risque de politique des banques centrales. Selon les annonces du Département du Trésor américain, le gouvernement prévoit d’emprunter 739 milliards de dollars de dette négociable nette au troisième trimestre 2026. Cette estimation dépasse les projections antérieures de 68 milliards de dollars en raison de recettes fiscales inférieures aux prévisions. Le Trésor prévoit 628 milliards de dollars d’emprunts supplémentaires au quatrième trimestre, portant la dette nationale vers 41 000 milliards de dollars. Les paiements nets d’intérêts ont atteint 827 milliards de dollars sur les neuf premiers mois de l’année fiscale 2026, dépassant les dépenses de défense et de Medicare. Avec environ 33 % de la dette nationale arrivant à échéance d’ici douze mois, le refinancement à des taux moyens plus élevés pousse rapidement les coûts d’emprunt de l’État vers le haut.
L’examen des courbes à terme dérivées au-delà des rendements nominaux démontre que les marchés intègrent le risque d’une erreur de politique monétaire plutôt qu’une croissance durable. Les structures de dérivés de taux d’intérêt, notamment les courbes SOFR et futures Eurodollar, affichent des inversions prononcées. Les spreads de swap restent historiquement resserrés, tandis que les taux d’inflation point mort TIPS restent stables dans des limites désinflationnistes à long terme. Ces signaux indiquent que les investisseurs institutionnels anticipent un resserrement excessif de la banque centrale suivi de baisses de taux d’intérêt pour compenser la contraction économique.
Ce que cela signifie
Les banques centrales font face à un risque d’erreur d’analyse. Les responsables de la Réserve fédérale risquent de confondre les pics de prix dus aux coûts énergétiques et logistiques avec une véritable inflation tirée par la demande. Si les autorités monétaires maintiennent des taux restrictifs ou envisagent un resserrement supplémentaire pour combattre ces pressions d’offre, elles orienteront la politique monétaire directement vers un ralentissement accentué du marché du travail. Le recul de la participation à la force de travail et la baisse des revenus réels démontrent la fragilité de la demande finale.
Pour les investisseurs et les dirigeants d’entreprises, trois indicateurs clés nécessitent un suivi systématique. Premièrement, surveiller la compression des marges dans le commerce de détail et les biens de grande consommation, les entreprises absorbant la hausse des frais de transport tout en heurtant la résistance des prix. Deuxièmement, suivre les courbes de taux à terme (notamment les inversions de spreads SOFR) pour détecter les anticipations de pivot monétaire. Troisièmement, observer le calendrier de refinancement de la dette souveraine, la charge d’intérêts absorbant les capitaux disponibles sans générer de gains de productivité sous-jacents.
Sources :
- U.S. economy unexpectedly lost 23,000 jobs in July (CNBC Markets)
- California’s diesel prices have jumped since the Iran war started (CNBC Finance)
- BREAKING: The Job Market Just Went Negative (Eurodollar University)
- We Need to Discuss the Bond Market. Immediately. (Eurodollar University)
- WTF Is Happening To The Economy? (GEN)
- U.S. National Debt: Government Announces Massive New Borrowing (ClearValue Tax)