La Fed de New York attribue la hausse des impayés sur cartes aux créances irrécouvrables
Entre le troisième trimestre 2022 et le premier trimestre 2026, la part des soldes de cartes de crédit en retard de 90 jours ou plus a considérablement augmenté. La Fed de New York a publié la réconciliation de ce chiffre, et la réponse réside dans la façon dont les prêteurs déclarent les anciennes dettes plutôt que dans la façon dont les ménages paient leurs factures.
Une seule statistique a soutenu la thèse selon laquelle le consommateur américain est en train de craquer. Entre le troisième trimestre 2022 et le premier trimestre 2026, la part des soldes de cartes de crédit en souffrance depuis 90 jours ou plus est passée de 7,6 % à 12,8 %, suscitant la crainte que les Américains ne prennent du retard sur leurs dettes à des rythmes inédits depuis la Grande Récession. Le 11 août, la Federal Reserve Bank de New York a publié l’explication de ce chiffre, et la réponse se trouve dans la manière dont les prêteurs déclarent les anciennes dettes plutôt que dans la façon dont les ménages paient leurs factures.
Ce que compte réellement un taux d’impayés
Un taux d’impayés (ou de délinquance) ressemble à un fait établi concernant les emprunteurs. C’est un ratio, et ce qu’il dit dépend entièrement de ce que son auteur met au numérateur et au dénominateur.
Trois taux circulent, et le débat sur le consommateur américain a été mené en les mélangeant. Le premier est le taux d’impayés en stock publié dans le rapport trimestriel de la Fed de New York sur la dette et le crédit des ménages, élaboré à partir du Consumer Credit Panel de la Fed de New York. Il mesure la part des soldes activement signalés dans les dossiers de crédit qui ont 90 jours ou plus de retard, lisant la situation à partir du dossier de l’emprunteur. Le deuxième est le taux de flux, publié dans le même rapport, qui divise les soldes devenus nouvellement en retard de 90 jours ou plus au cours d’un trimestre par les soldes qui étaient à jour ou en retard de moins de 90 jours le trimestre précédent, annualisé sur une somme mobile de quatre trimestres. Il compte les nouvelles entrées en difficulté. Le troisième provient du Board of Governors, agrégé à partir des Call Reports des banques, et mesure la part des soldes toujours inscrits au bilan des prêteurs qui ont 30 jours ou plus de retard.
À première vue, l’arithmétique semble fausse. Le taux de stock de la Fed de New York, qui commence à compter à partir de 90 jours, se situe constamment au-dessus du taux du Board, qui commence à compter à 30 jours. La raison réside dans ce qui arrive à un prêt qui tourne vraiment mal. Quelque part entre 120 et 180 jours de retard, un prêteur passe le prêt en pertes (charge-off), ce qui signifie que le solde quitte son bilan et sort à la fois du numérateur et du dénominateur de la série du Board. La radiation est enregistrée une fois, dans la période où elle se produit, puis elle disparaît des livres du prêteur.
L’emprunteur, cependant, doit toujours l’argent. Les prêteurs peuvent continuer à poursuivre la dette et à mettre à jour les bureaux de crédit, de sorte que le solde reste sur le dossier de crédit. La Fed de New York conserve ces soldes dans son taux de stock pour cette raison exacte, car ils font toujours partie de ce que le ménage doit.
L’écart est constitué de vieilles dettes, pas de nouvelles difficultés
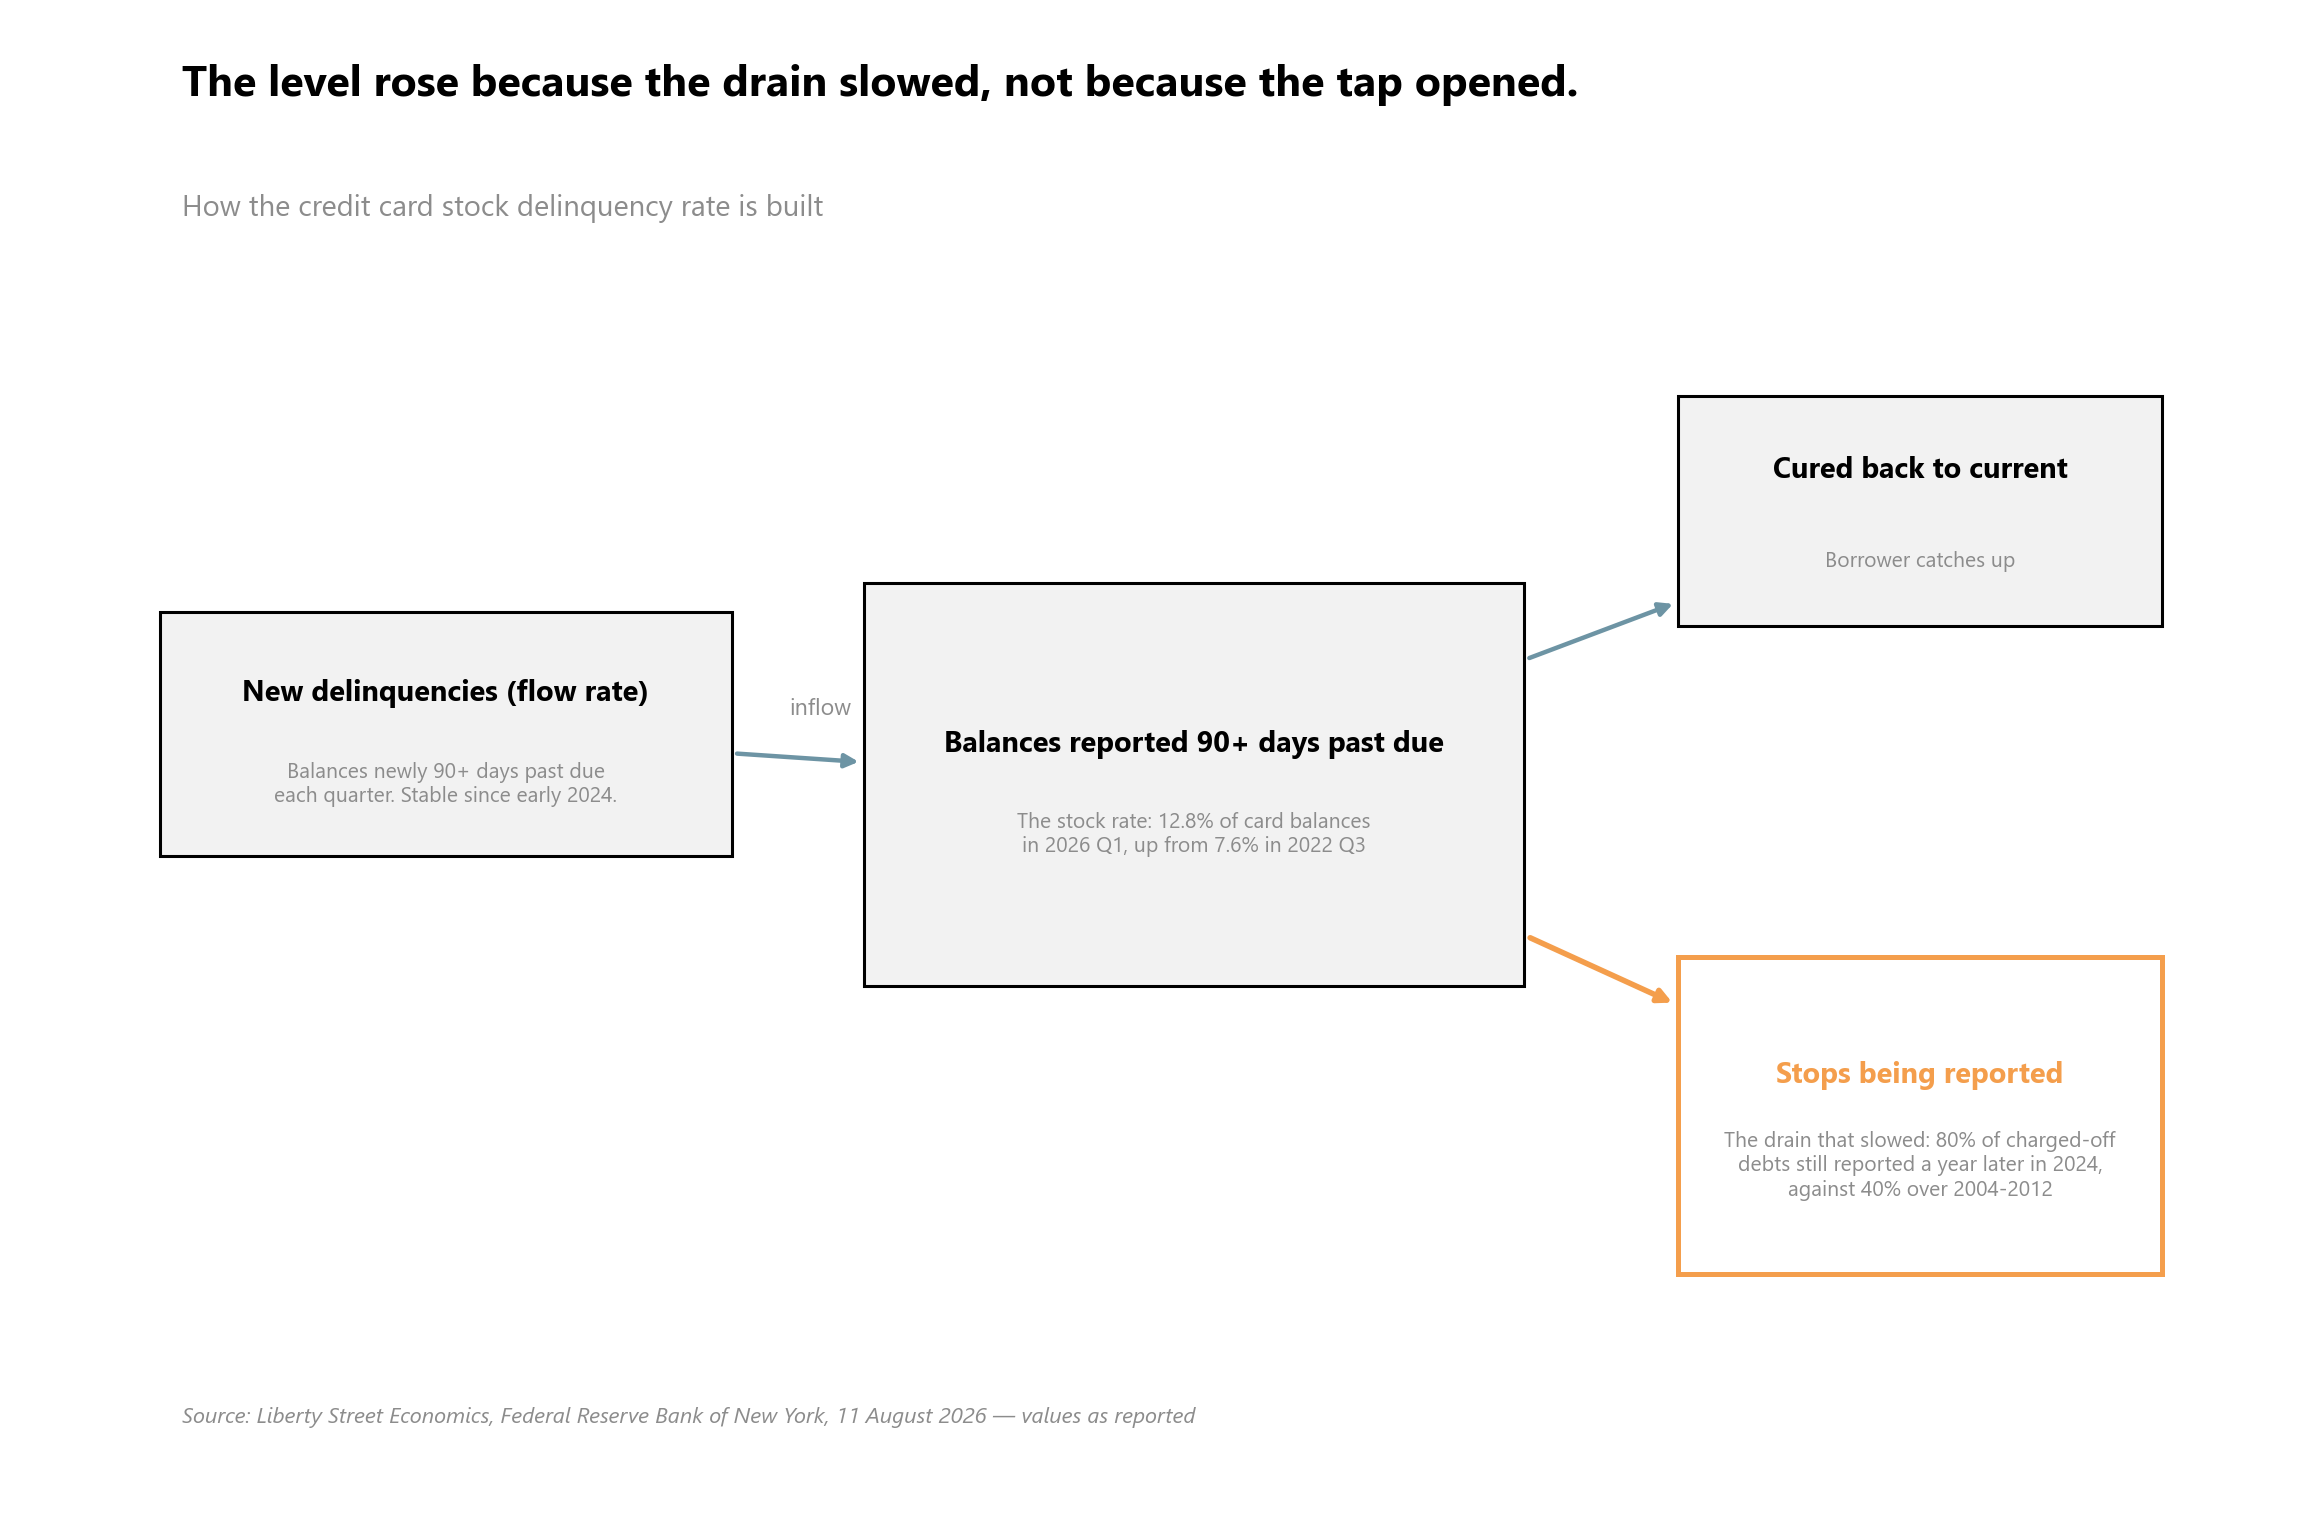
Une fois les trois séries définies, la divergence a une explication mécanique. Le taux de stock évolue en fonction de trois éléments : la vitesse à laquelle les nouvelles dettes se détériorent, la vitesse à laquelle les mauvaises dettes existantes sont régularisées, et la durée pendant laquelle les anciennes dettes radiées restent dans les données. Seul le premier élément correspond à ce que la plupart des lecteurs pensent regarder.
Pendant la période post-pandémique, les nouveaux impayés se sont accélérés et le stock et le flux ont augmenté ensemble. Puis, le rythme des nouveaux impayés s’est stabilisé début 2024, et les deux séries se sont séparées. Le taux de stock a continué de grimper en raison de l’accumulation des soldes radiés. Lorsque les auteurs ventilent le taux de stock dans ses différentes catégories, la hausse récente provient presque entièrement des soldes classés comme sévèrement dérogatoires, la catégorie qui correspond largement aux comptes que les prêteurs ont marqués comme radiés.
Ce pool augmente parce que les prêteurs signalent ces dettes plus longtemps qu’auparavant. Entre 2004 et 2012, environ 40 % des dettes radiées des emprunteurs étaient toujours signalées aux bureaux de crédit un an plus tard. En 2024, ce chiffre avait doublé pour atteindre 80 %.
Deux explications concordent. Soit les prêteurs ont moins de succès dans leurs recouvrements, laissant plus de dettes en cours, soit leurs pratiques de signalement ont changé pour des raisons sans rapport avec la performance de la dette. Les auteurs écartent la première : les taux de recouvrement signalés par le Consumer Financial Protection Bureau n’ont que légèrement changé, ce qui rend les difficultés de collecte un moteur peu probable. Cela laisse un changement dans le comportement de déclaration non corrélé à la performance de la dette, ce qui ne véhicule aucune information sur les finances des ménages.
Le test qu’ils effectuent règle la question. Retirez les soldes sévèrement dérogatoires du numérateur et du dénominateur du taux de stock, et il retombe en ligne avec le taux de flux et avec la série des Call Reports du Board. Les trois mesures qui semblaient raconter des histoires différentes racontent la même.
Rien de tout cela ne dit que les ménages sont à l’aise. La conclusion de la Fed de New York est précise : selon les mesures de flux, “le rythme des impayés sur les cartes de crédit est élevé mais est resté largement stable depuis 2024.” Élevé et stable, pas bas. Le taux de stock reste également le bon outil pour une question différente, à savoir combien de dettes sont dues et quelle proportion est en souffrance, et cela importe directement aux plus de 23 millions d’Américains portant toujours des soldes de cartes radiés sur leurs rapports de crédit. Le trimestre lui-même a été calme : la dette totale des ménages a chuté de 13 milliards de dollars au deuxième trimestre 2026, et les taux d’impayés pour la plupart des produits sont restés assez stables.
L’autre tableau de bord se détériore
Trois jours après la publication de la Fed de New York, le département du Commerce a rapporté que les ventes au détail avaient chuté de 0,6 % en juillet. C’était la première baisse en neuf mois et la plus importante en 14, contre un consensus Reuters d’une augmentation de 0,1 %. Les ventes étaient toujours en hausse de 5,0 % par rapport à l’année précédente. Les prix à la consommation n’ayant augmenté que de 0,1 % sur le mois, les économistes interprètent la baisse comme une chute des volumes plutôt qu’un effet prix.
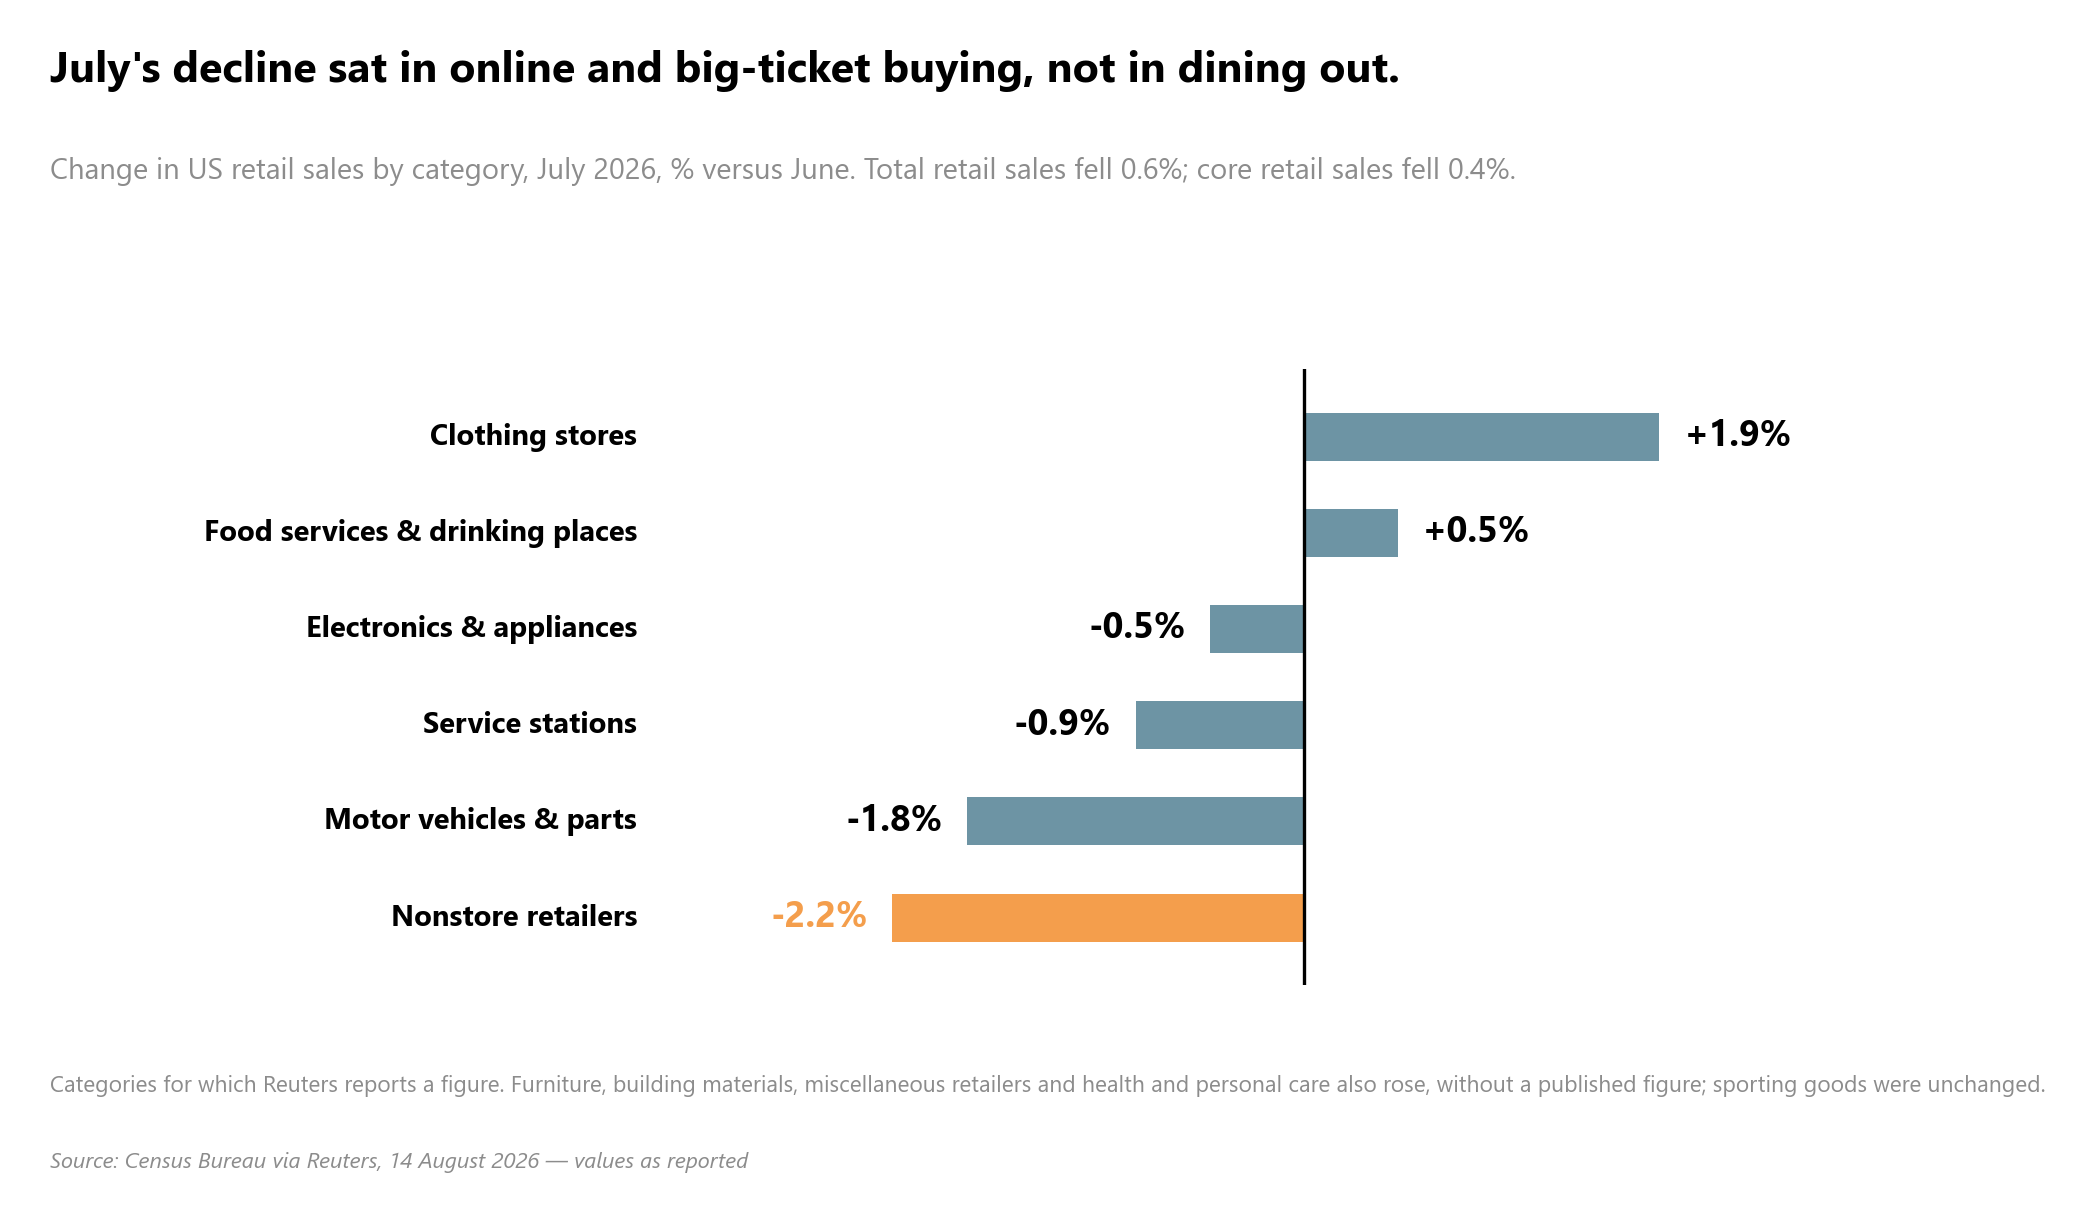
La composition est là où cela devient inconfortable. Les recettes ont chuté de 2,2 % chez les détaillants hors magasin, de 1,8 % chez les concessionnaires de véhicules à moteur et de pièces détachées, de 0,9 % dans les stations-service et de 0,5 % dans les magasins d’électronique et d’électroménager. Les magasins de vêtements ont rebondi de 1,9 % avec les achats de la rentrée scolaire, et les services de restauration, la seule composante de services du rapport, ont augmenté de 0,5 %. Les ventes au détail de base (core), qui excluent l’automobile, l’essence, les matériaux de construction et les services de restauration et suivent de plus près la composante des dépenses de consommation du PIB, ont chuté de 0,4 % là où les économistes s’attendaient à un gain de 0,3 %.
Les séries sur le moral ont évolué dans le même sens. L’indice de confiance des consommateurs de l’Université du Michigan a chuté de 55,2 à 51,0, mettant fin à deux mois consécutifs d’amélioration, le sentiment se détériorant à travers le spectre politique. “Les consommateurs malheureux achètent moins que les consommateurs heureux”, a déclaré Carl Weinberg, économiste en chef chez High Frequency Economics. “Les consommateurs sont assez malheureux selon les normes historiques.” L’essence explique en grande partie pourquoi. Les prix à la pompe oscillent juste au-dessus de 4 $ le gallon, en baisse par rapport aux 4,39 $ du début de la guerre américano-israélienne avec l’Iran, mais bien au-dessus de la moyenne de 2,98 $ avant le début de ce conflit en février. Goldman Sachs a réduit ses prévisions de croissance du PIB au troisième trimestre d’un demi-point à 2,2 %, et certains économistes voient maintenant la croissance des dépenses de consommation ralentir sous un taux annualisé de 2 % contre 3,2 % au deuxième trimestre.
Les coûts fixes des ménages pointent dans la même direction. Le rapport de mi-année d’Insurify prévoit une hausse des primes d’assurance automobile dans 32 États d’ici la fin de 2026, après des augmentations dans 27 États au cours du premier semestre, inversant une baisse nationale moyenne de 6 % l’année dernière. Les réparations sont devenues chères : les coûts d’entretien et de réparation automobile ont augmenté de 45 % sur cinq ans, selon les données d’Insurify et du Bureau of Labor Statistics, car les caméras, les capteurs et les systèmes d’aide à la conduite transforment des collisions mineures en réclamations majeures.
Quelle série répond à quelle question
Les deux tableaux de bord sont exacts. Ils répondent à des questions différentes, et le décalage entre eux constitue toute l’histoire.
Les dossiers de crédit enregistrent la façon dont les ménages remboursent les dettes qu’ils ont contractées il y a des mois ou des années, et ils conservent ce dossier pendant longtemps, maintenant plus longtemps qu’avant. Les ventes au détail et le moral enregistrent une décision prise ce mois-ci. Un ménage qui est à jour sur ses cartes et qui achète moins est invisible dans la première série et évident dans la seconde. Reuters a souligné deux raisons mécaniques pour lesquelles juillet a semblé faible, l’épuisement des remboursements d’impôts et le fait qu’Amazon ait avancé le Prime Day à juin, ce qui explique pourquoi le graphique de Menzie Chinn sur Econbrowser trace les ventes au détail avec l’emploi, la production manufacturière et le revenu personnel plutôt que seules.
La même semaine a fourni deux autres rappels que la question façonne la réponse. La propre enquête sur les attentes des consommateurs de juillet de la Fed de New York, publiée le 7 août, a révélé que les attentes d’inflation à court terme baissaient et que les attentes concernant les finances des ménages s’amélioraient, tandis que l’indice du Michigan tombait à 51,0. Deux enquêtes, deux questions, deux directions.
La laitue a illustré le propos dans les données sur les prix. Les prix de la laitue ont chuté de 16,4 % par rapport à juin, la plus forte baisse mensuelle jamais enregistrée et la déflation mensuelle la plus forte dans la catégorie alimentation de l’indice des prix à la consommation, mais ils restent environ 7,5 % plus élevés qu’il y a un an, soit plus du double du rythme du panier global de l’IPC. Cette baisse n’était pas un soulagement pour les budgets d’épicerie. C’était une épidémie de cyclospora dans plusieurs États qui a poussé les acheteurs à éviter le produit, comme l’a décrit l’économiste Jeremy Horpedahl de l’Université de Central Arkansas. Chipotle a évalué l’impact à environ 2 points de pourcentage des ventes dans la seconde moitié de juillet, et les ventes en dollars de salades préemballées ont chuté de 14 % au cours des quatre semaines se terminant le 25 juillet par rapport à la même période un an plus tôt, selon NielsenIQ. Une baisse de l’indice des prix enregistrait une alerte à la sécurité alimentaire.
Qui dépense encore complète le tableau. Les économistes de PNC Financial ont trouvé dans les données bancaires “des preuves croissantes que les ménages à revenus élevés et plus âgés encaissent des gains de richesse pour soutenir leurs dépenses”, avec le S&P 500 en hausse de 14 % depuis le début de l’année.
Ce que cela signifie
La règle pratique est étroite et utile. Ne citez pas le taux de stock des impayés pour savoir comment se portent les ménages, et ne citez pas le taux de flux pour savoir combien de dettes sont en cours. Le graphique qui a le plus circulé cet été était une bonne réponse à une question que personne ne posait.
Le changement de mode de déclaration mérite une attention en soi. Un solde radié qui avait 40 % de chances d’être encore au dossier un an plus tard a maintenant 80 % de chances, ce qui allonge l’ombre de crédit projetée par une seule mauvaise année pour quiconque demande un prêt. C’est un changement dans la machinerie des rapports de crédit, pas un changement dans le comportement des emprunteurs, et cela continuera de pousser le taux de stock vers le haut tant que cela continuera.
Pendant ce temps, la véritable détérioration de cette période se trouve bien en vue ailleurs, dans une baisse des volumes de dépenses, une lecture du moral à 51,0, l’essence au-dessus de 4 $ et les renouvellements d’assurance en hausse dans 32 États. Les séries qui vaudront la peine d’être surveillées le trimestre prochain sont le taux de flux aux pages 13 et 14 du rapport trimestriel de la Fed de New York, et les ventes au détail de base. Ni l’une ni l’autre n’est le fameux graphique qui a circulé.
Sources
- How Distressed Are Consumers? Reconciling Diverging Credit Card Delinquency Measures (Liberty Street Economics, Federal Reserve Bank of New York)
- US retail sales post first decline in nine months in July (Reuters via Yahoo Finance)
- Retail Sales Miss (Econbrowser)
- Car insurance premiums are climbing again in more than half the U.S. (Yahoo Finance)
- ‘Nobody wants it’: Lettuce prices see record-setting plunge as cyclospora spooks consumers (CNBC)
- Daily Financial Regulation Update, Monday, August 10, 2026 (Paul Hastings)