La Fed face au mirage de l'emploi : pourquoi les banques centrales ignorent les signaux d'alarme du marché
L'économie des États-Unis n'a créé que 29 000 emplois non agricoles en septembre, poussant les marchés à anticiper une pause sur les taux, tandis que la Réserve fédérale reste concentrée sur une inflation persistante liée aux besoins structurels en capitaux.
La faible création d’emplois de l’économie des États-Unis en septembre a révélé un profond décalage entre des marchés financiers déclarant victoire sur les hausses de taux et une Réserve fédérale maintenant discrètement sa ligne sur l’inflation. Les investisseurs ont immédiatement anticipé une pause sur les taux en octobre après que le Bureau of Labor Statistics a signalé un fort déficit de créations d’emplois. Cependant, les dirigeants de la banque centrale lisent une histoire différente dans les flux d’emplois sous-jacents et les exigences structurelles de l’économie moderne.
Le décalage des chiffres de l’emploi en septembre
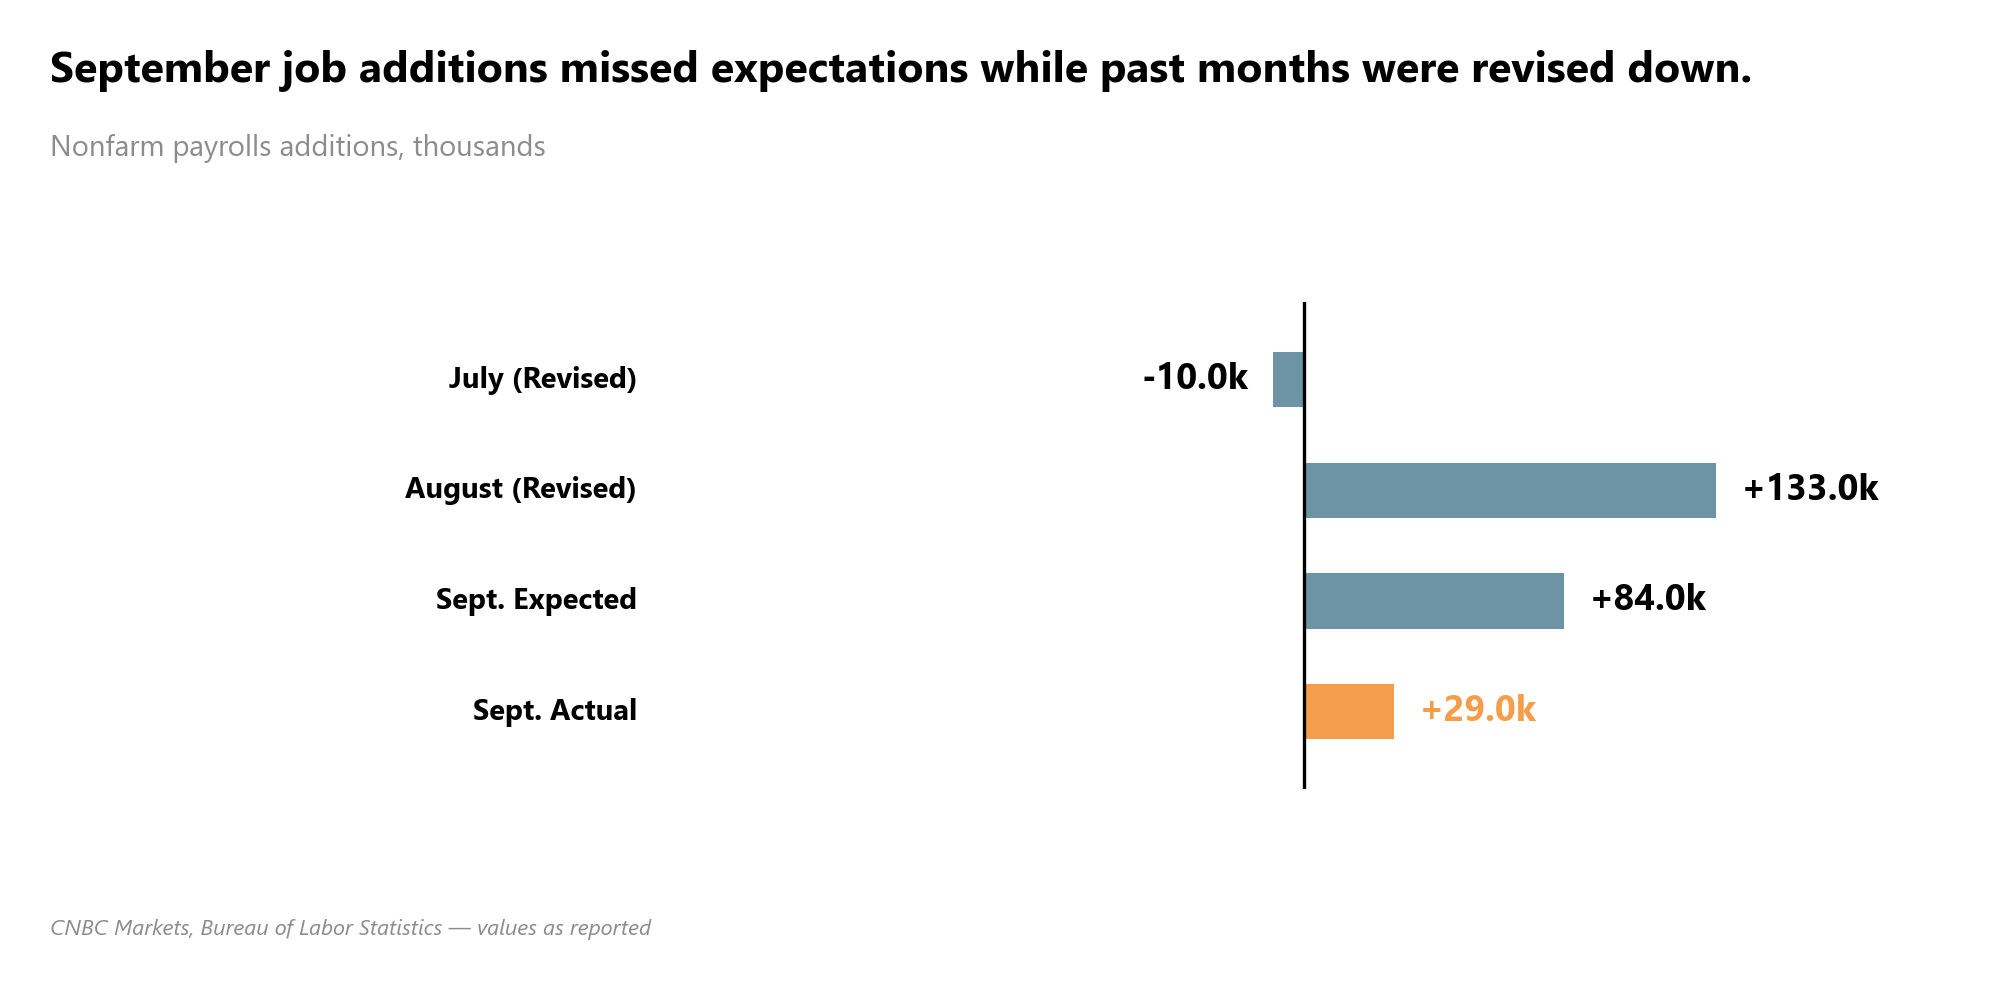
Les chiffres globaux de l’emploi de septembre ont présenté une image contradictoire du marché du travail des États-Unis. L’enquête auprès des établissements du Bureau of Labor Statistics a indiqué que les emplois non agricoles ont augmenté de 29 000 postes corrigés des variations saisonnières, selon CNBC Markets. Ce chiffre est tombé bien en deçà des 84 000 créations attendues par les économistes interrogés par Dow Jones. Cette faiblesse a été accentuée par des révisions à la baisse des mois précédents. Le décompte d’août a été révisé à la baisse à 133 000, et celui de juillet est passé d’un gain à une perte de 10 000 emplois, effaçant un total de 60 000 postes précédemment signalés.
Le salaire horaire moyen a également montré des signes de refroidissement, CNBC Markets signalant une augmentation de seulement 0,1 % en septembre. Cela porte la hausse des salaires sur douze mois à 3,0 %, marquant le niveau annuel le plus bas depuis mai 2021. La répartition sectorielle fournie par CNBC Markets a encore souligné le ralentissement. La santé et la construction sont parvenues à créer des emplois, mais l’emploi public a chuté de 17 000, les services d’intérim ont perdu 11 000 postes et le secteur de l’information s’est délesté de 10 000 positions.
Dans le même temps, des mesures alternatives de l’emploi ont dressé un tableau nettement plus positif. Le rapport national sur l’emploi d’ADP a montré que les emplois du secteur privé ont augmenté de 90 000 en septembre, dépassant l’estimation du consensus Dow Jones fixée à 68 000. Nela Richardson, économiste en chef de l’entreprise de traitement de la paie, a noté que la création d’emplois a rebondi après un ralentissement de trois mois et que la croissance des salaires est restée solide. Le salaire de base a augmenté de 3,2 % sur un an, tandis que le salaire brut a accéléré de 4,7 %. Les prestataires de services ont tiré l’essentiel de cette croissance en ajoutant 59 000 postes, compensant ainsi les contractions dans les activités financières et les services professionnels.
La dissonance entre les deux chiffres globaux devient plus claire en examinant l’enquête auprès des ménages et le flux sous-jacent de travailleurs. Le taux de chômage officiel a augmenté à 4,2 %, mais les chiffres précis non arrondis calculés par l’équipe de recherche de la St. Louis Fed montrent une hausse microscopique, passant de 4,141 % à 4,175 %. L’équipe de recherche a expliqué que cette modeste augmentation n’était pas causée par une vague de licenciements. Elle s’explique plutôt par l’interaction entre un nombre plus restreint de chômeurs quittant la population active et un nombre accru de chômeurs trouvant un emploi.
Le taux de transition des chômeurs abandonnant leur recherche d’emploi a chuté sous sa moyenne sur douze mois, poussant le taux de chômage précis légèrement à la hausse. Cette pression à la hausse a été en partie compensée par un taux supérieur à la moyenne de chômeurs retrouvant un emploi. De plus, CNBC Markets a souligné que l’enquête auprès des ménages indiquait que la population active a gonflé de 485 000 personnes, poussant le taux de participation à 61,8 %, son plus haut niveau depuis mai. La mesure alternative du chômage rapportée par CNBC Markets, qui inclut les travailleurs découragés et ceux occupant des emplois à temps partiel pour des raisons économiques, a en réalité légèrement baissé à 7,6 %, marquant son point le plus bas depuis janvier 2025. Pris ensemble, ces points de données suggèrent que le marché du travail est resté historiquement sain malgré le chiffre catastrophique de 29 000 emplois non agricoles.
Les marchés réagissent à la certitude d’une pause sur les taux
Les marchés financiers attendent rarement des calculs précis des flux pour ajuster leurs positions. CNBC Markets a rapporté que les traders ont interprété la faiblesse du rapport sur les emplois non agricoles comme une bonne nouvelle, fournissant une preuve définitive que le marché du travail ralentissait. La conclusion immédiate a été que ces données consolident l’hypothèse d’une pause de la Réserve fédérale, maintenant les taux d’intérêt stables lors de sa prochaine réunion d’octobre.
Les contrats à terme sur les actions ont fortement augmenté après la publication des données de l’emploi de septembre. Les rendements du Trésor ont également chuté, inversant une récente ascension qui les avait portés à des niveaux inédits depuis le début des années 2000. Thomas Simons, économiste en chef pour les États-Unis chez Jefferies, a déclaré dans une note que les données sur l’emploi devraient agir comme l’argument final contre une hausse des taux en octobre. Cette réaction s’est produite malgré des indicateurs économiques plus larges montrant une certaine résilience, CNBC Markets rapportant par exemple que l’Atlanta Fed suit une croissance du produit intérieur brut au troisième trimestre à un niveau robuste de 3,7 %.
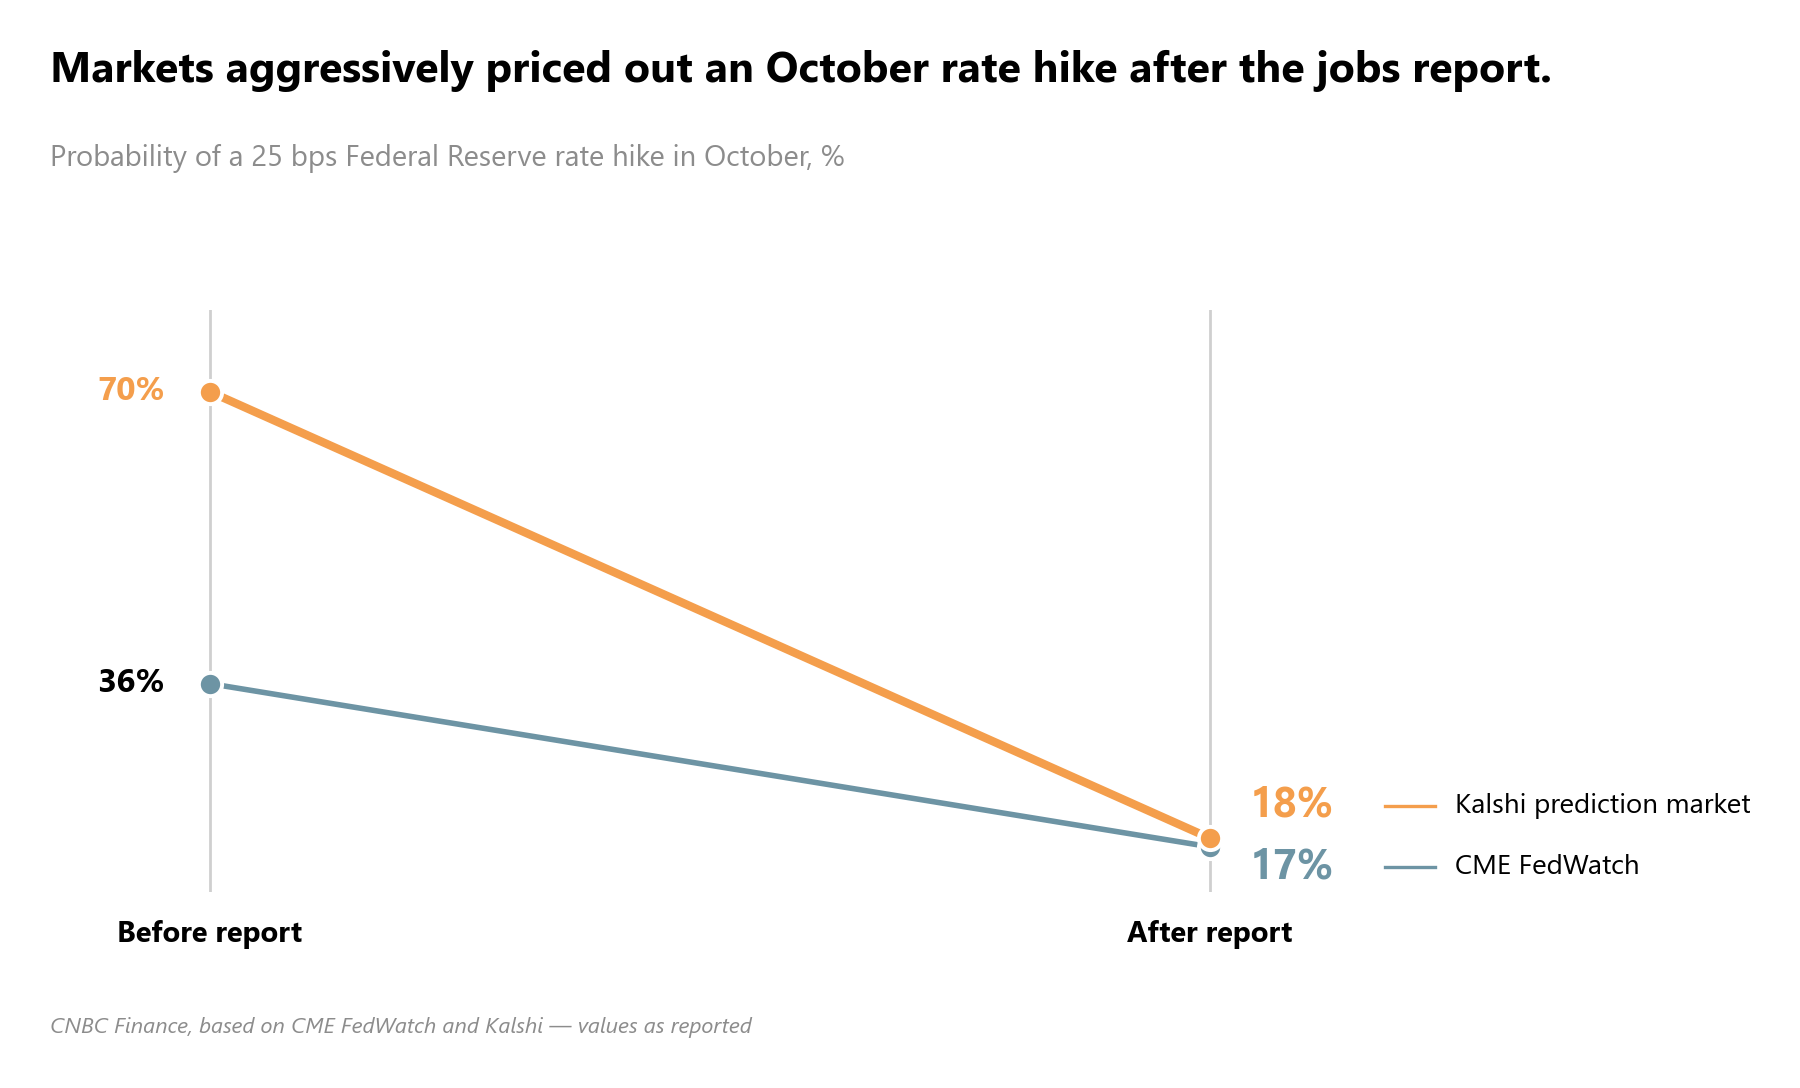
Les marchés de prédiction et la tarification des contrats à terme ont reflété un changement massif de sentiment. L’outil CME FedWatch, qui suit les échanges sur les contrats à terme des taux d’intérêt, a montré que la probabilité d’une augmentation d’un quart de point de pourcentage en octobre a plongé à 17 %, selon CNBC Finance. Une semaine plus tôt à peine, les probabilités d’une hausse s’élevaient à près de 36 %. La plateforme de prédiction Kalshi a enregistré une baisse encore plus forte, les chances d’une augmentation en octobre tombant à 18 % contre près de 70 % la semaine précédente.
Adam Schickling, économiste senior chez Vanguard, a observé que le rapport renforce les arguments pour que la Réserve fédérale reste patiente. Il a noté que si le marché du travail ne s’est pas fortement détérioré, il n’y a pas non plus de signe probant qu’il se soit significativement renforcé, donnant aux décideurs une raison valable d’attendre des données supplémentaires. Par conséquent, le consensus du marché s’est éloigné d’octobre, bien que FedWatch place les probabilités d’une hausse des taux en décembre à plus de 65 %, et Kalshi enregistre des probabilités d’exactement 65 %.
La concentration préexistante de la Fed sur l’inflation
Les dirigeants de la Réserve fédérale regardent un horizon beaucoup plus lointain. La banque centrale a relevé ses taux directeurs d’un quart de point de pourcentage en septembre pour combattre l’inflation, et les principaux décideurs maintiennent que la stabilité des prix reste leur première préoccupation.
L’indice des prix des dépenses de consommation personnelle de base, qui exclut les prix volatils de l’alimentation et de l’énergie, a augmenté de 3,0 % en août, selon CNBC Finance. Ce chiffre est ressorti inférieur à l’estimation du consensus de 3,3 % rapportée par CNBC Finance, mais il reste largement au-dessus de la cible de la Réserve fédérale. Le président de la Minneapolis Federal Reserve, Neel Kashkari, a déclaré à CNBC lors d’un événement du Council on Foreign Relations que l’inflation est encore trop élevée. Il a souligné que la croissance des prix est demeurée élevée depuis plus de cinq ans, et les données d’août n’ont pas changé cette trame fondamentale.
Kashkari a également souligné un changement structurel de l’économie qui nécessite une politique monétaire plus stricte. Il a relevé son estimation du taux des fonds neutre à 3,25 %, arguant que ce taux est temporairement élevé en raison de la demande massive en capitaux d’investissement autour de l’essor de l’intelligence artificielle. Kashkari a prévenu que si cet investissement massif des entreprises ne produit pas de gains de productivité tangibles, le mauvais investissement (malinvestment) qui en résulterait pourrait avoir de lourdes conséquences économiques. L’ancien responsable du Treasury Department a noté que l’industrie de l’intelligence artificielle pourrait devoir apprendre à être plus efficace avec l’argent et les ressources à une époque de politique monétaire plus stricte. L’implication est que la banque centrale ne peut pas se permettre de baisser les taux simplement parce qu’un mois de données sur l’emploi a raté les attentes, en particulier quand le capital afflue déjà librement vers l’infrastructure technologique. Kashkari a reconnu que les hausses de taux d’intérêt ne ralentiraient peut-être pas significativement les fournisseurs de cloud géants (hyperscalers), mais qu’elles pourraient avoir un effet salutaire sur d’autres pans de l’économie en surchauffe.
L’impact d’une inflation persistante se fait également durement sentir en dehors du secteur technologique et des centres urbains. La gouverneure de la Réserve fédérale Lisa Cook a abordé le double mandat dans un discours axé sur les communautés rurales. Elle a noté que l’inflation a dépassé la cible des 2 % pendant plus de cinq ans, affectant profondément les 20 millions de travailleurs des zones rurales.
Cook a expliqué que les coûts de transport représentent un quart de toutes les dépenses pour les ménages ruraux, contre moins d’un cinquième pour les ménages urbains. Les coûts du logement ont également explosé dans ces régions. Entre mars 2020 et mars 2023, la valeur des logements dans les comtés non métropolitains, les petites agglomérations et les banlieues à faible densité des grandes métropoles a augmenté d’environ 36 %. L’afflux de travailleurs à distance et la demande d’espace supplémentaire ont fait grimper ces prix, et les comtés ayant une forte proportion de maisons de vacances et de résidences secondaires ont vu les prix de l’immobilier augmenter de 47 % sur la même période. Pour des décideurs comme Cook, qui a voté pour la hausse des taux de septembre, ces pressions localisées prouvent que le combat contre l’inflation est loin d’être terminé.
Ce que cela signifie
Le rapport sur l’emploi de septembre expose un désaccord sur la trajectoire de l’économie. Les marchés financiers optimisent pour l’avenir immédiat, traitant le chiffre de 29 000 emplois non agricoles comme la garantie que la Réserve fédérale marquera une pause dans ses hausses de taux en octobre. Les investisseurs voient un marché du travail qui ralentit et concluent que le cycle de resserrement doit s’arrêter. Cette perspective suppose que les décisions de politique monétaire sont hautement élastiques et réactives aux anomalies de données d’un seul mois.
La Réserve fédérale opère sur un autre ensemble de mesures. Les dirigeants de la banque centrale examinent les flux précis de chômage, la participation stable à la population active et la vigueur continue des embauches du secteur privé enregistrée par ADP. Plus important encore, ils font face à un taux d’inflation qui refuse obstinément de retourner à sa cible de 2 % depuis plus d’une demi-décennie. Les décideurs ont répété à plusieurs reprises que faire baisser l’inflation exige un effort soutenu, et qu’un relâchement prématuré pourrait permettre aux pressions sur les prix de s’enraciner.
Un rapport sur l’emploi décevant ne l’emporte pas sur les moteurs structurels de l’inflation. Les investissements dans l’intelligence artificielle exigent des capitaux massifs, et les coûts du logement continuent de peser sur les ménages ruraux. La banque centrale a donc des raisons de maintenir sa posture restrictive (hawkish). Le fossé entre les attentes du marché et l’intention de la banque centrale crée un environnement fragile pour le prix des actifs. Si la Réserve fédérale procède à une hausse des taux en décembre, ou surprend même les marchés avec une action en octobre, la correction des prix à travers les actions et les obligations pourrait être sévère. Les données sous-jacentes suggèrent que la Réserve fédérale n’est pas encore prête à déclarer victoire sur l’inflation.
Sources
- Labor market faltered in September as jobs increased by just 29,000, unemployment rate rose to 4.2% (CNBC Markets)
- Private sector jobs rose by 90,000 in September, better than expected, ADP reports (CNBC Markets)
- Flash Report: Unemployment Rises Slightly, Job Growth Slows in September (St Louis Fed (On the Economy))
- Traders now see little chance of a Fed rate hike in October after weak jobs report (CNBC Finance)
- Fed’s Kashkari says inflation is ‘still too high’ even after softer-than-expected PCE data, labor market is ‘pretty good’ (CNBC Finance)
- Cook, The Dual Mandate in Rural America (Fed Speeches)