Des agents IA comparent déjà les assurances auto. Aucun dépôt bancaire déplacé n'est documenté
Une revue commandée par la Réserve fédérale n'a trouvé aucune preuve que les réseaux sociaux aient accéléré la panique bancaire de 2023 chez Silicon Valley Bank. Les agents IA en quête de meilleures offres posent une autre question : que deviennent les dépôts restés en place par habitude ?
Le 18 septembre, une revue commandée par la Réserve fédérale a conclu que les réseaux sociaux n’avaient pas déclenché la panique bancaire de 2023 chez Silicon Valley Bank, et n’a trouvé aucune preuve qu’ils l’aient accélérée. Plus tôt dans le mois, le 8 septembre, Meta avait lancé Muse, un agent IA personnel qui, selon un utilisateur, a changé son assurance auto à sa place. Lus ensemble, ces deux faits désignent une autre exposition que la « panique bancaire agentique » (agentic bank run), une ruée sur les dépôts menée par des agents IA, dont on discute aujourd’hui : une partie de ce que gagnent les banques repose sur des déposants qui déplacent rarement leur argent, et un agent n’a aucune raison de partager cette habitude.
Ce que paie vraiment un compte courant
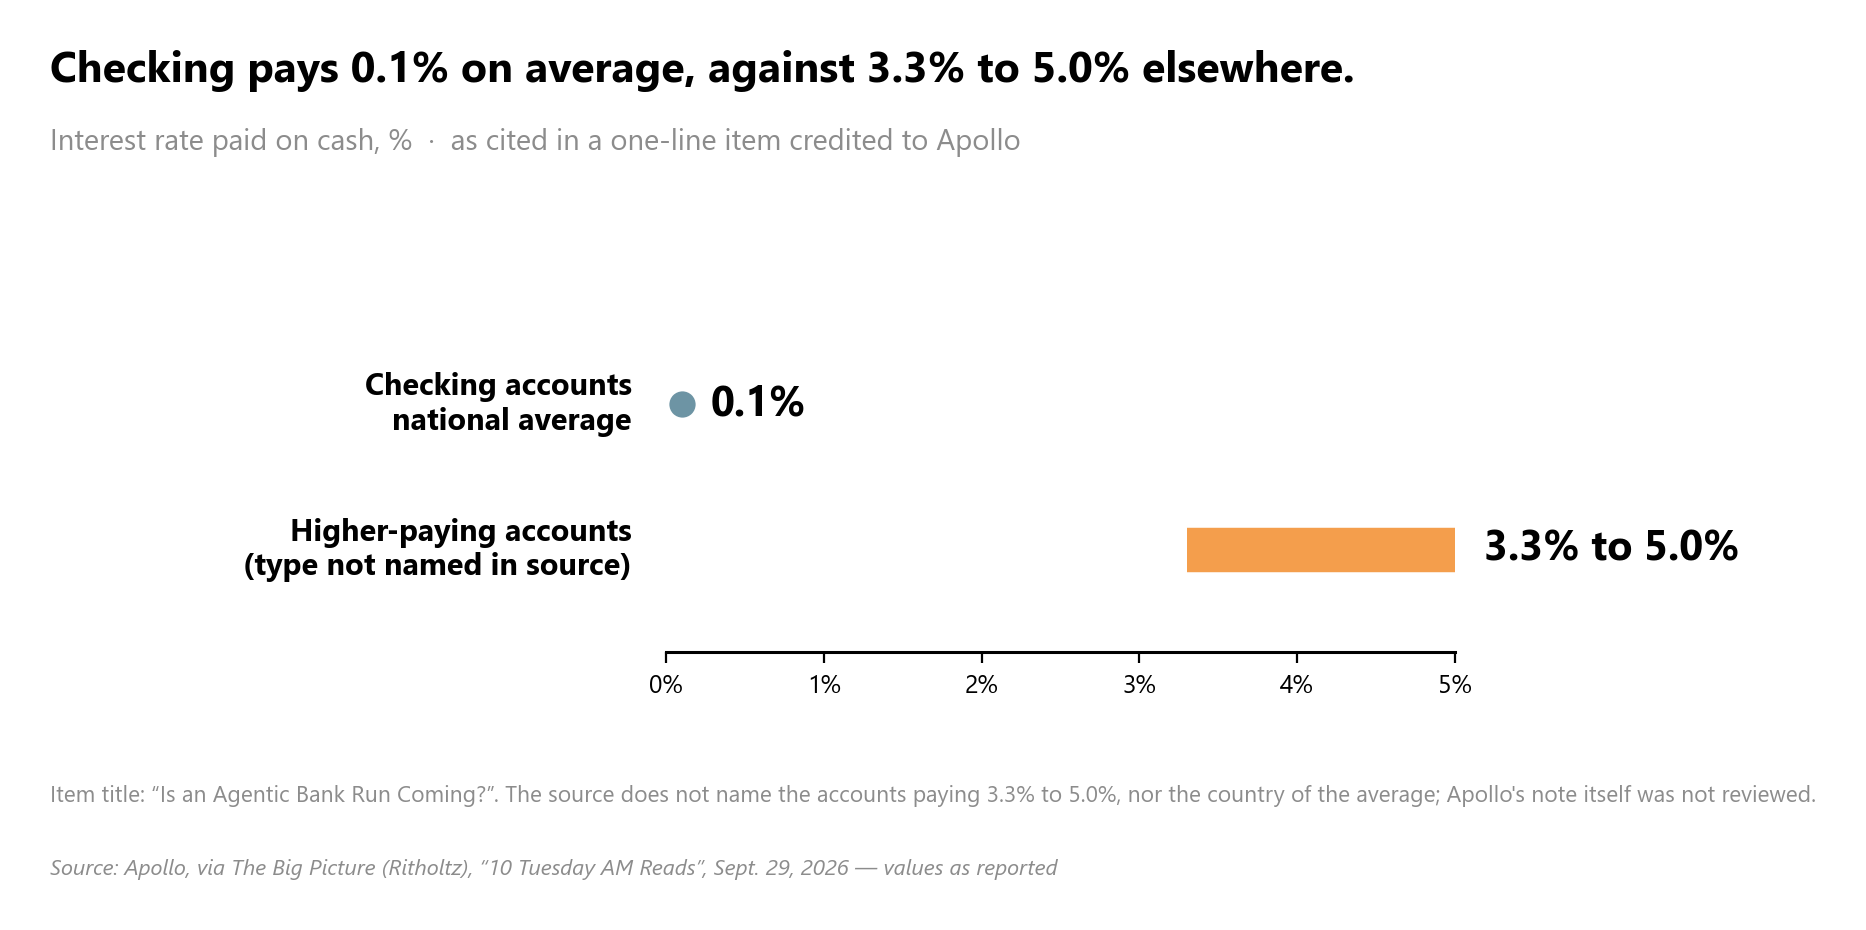
Une banque se finance en grande partie par les dépôts, rémunère les déposants moins qu’elle ne gagne en prêtant et en plaçant cet argent, et garde l’écart. Sur un compte courant ordinaire, cet écart peut être large. Une entrée de la liste de lectures matinales de Ritholtz sur The Big Picture, attribuée à Apollo, situe la moyenne nationale des comptes courants à 0,1 %, contre 3,3 % à 5,0 % pour des comptes mieux rémunérés.
Les chiffres d’Apollo s’accompagnent de réserves, et ces réserves ont leur place à côté des chiffres. La note d’Apollo ne fait pas partie des documents que nous avons examinés. Nous ne la connaissons que par une ligne d’une revue de liens, qui peut être une paraphrase de Ritholtz plutôt que les mots d’Apollo, et cette ligne ne dit pas de quel pays est la moyenne. Le titre de l’entrée est une question, « Is an Agentic Bank Run Coming? », et son texte tient en une phrase : Muse et les assistants IA agentiques similaires « pourraient bientôt transférer automatiquement les liquidités des ménages » vers les comptes mieux rémunérés. Cette phrase ne dit rien de la vitesse à laquelle cela se produirait.
Pris au pied de la lettre, un écart entre 0,1 % et 3,3 % à 5,0 % ne devrait pas survivre sur un marché où chacun est libre de changer de compte. S’il survit, c’est en partie parce que déplacer de l’argent coûte autre chose que de l’argent. Je n’avais absolument jamais regardé mon taux sur mon compte courant, jusqu’à il y a quelques années, quand je me suis mis à étudier la finance. L’argent que j’avais sur un compte une fois ne me rapportait rien, et je ne le bougeais pas. D’abord, le bouger sur un compte qui me rapporterait voudrait dire ouvrir un autre compte, et avoir à gérer cela pour une somme qui n’en vaut pas vraiment la peine. Ensuite, l’investir requiert de suivre cet investissement, et même si c’est sur quelque chose de peu risqué, cela devient de l’argent qui est « dehors ».
Aucune de ces deux frictions, les formalités d’un nouveau compte et l’attention qu’exige un placement, n’a quoi que ce soit à voir avec le taux lui-même. Toutes deux relèvent du genre de corvée qu’un agent logiciel est conçu pour prendre en charge. Net Interest, une newsletter consacrée au secteur financier, notait le 25 septembre que Muse « promet de s’attaquer à de grands objectifs audacieux », et demandait : « L’un d’eux pourrait-il être de neutraliser l’inertie dont dépend une grande partie de la marge du secteur financier ? » La partie du billet que nous avons pu lire s’arrête sur cette question. L’inertie compte pour une seconde raison, au-delà des marges. Une panique bancaire est le moment où les déposants cessent d’être inertes, tous en même temps.
Ce que la revue sur SVB a réellement établi sur la vitesse
Silicon Valley Bank est la référence habituelle quand on parle de déposants qui partent à la vitesse du numérique. Comme l’a dit Michelle Bowman, vice-présidente de la Fed chargée de la supervision, « de nombreux récits rétrospectifs ont affirmé que les réseaux sociaux avaient alimenté la panique chez SVB ». Le 18 septembre, à Mansion House, à Londres, Bowman a présenté les premières conclusions d’une revue indépendante menée par Starling Advisory Group. Deux faits aident à la lire. Bowman elle-même avait réclamé cette revue en juin 2023 et a mandaté Starling après sa confirmation, et le rapport est « le premier d’une série ».
Bowman a résumé la revue en sept conclusions. La première est que SVB a fait faillite sous l’effet d’une « conjonction de vulnérabilités », parmi lesquelles des pertes comptables sur ses titres, « réelles mais latentes », qui dépassaient ses fonds propres, et un manque de préparation opérationnelle pour emprunter au guichet d’escompte, la facilité de prêt de la Fed aux banques, au moment où il le fallait. La même conclusion qualifie la base de dépôts de « sujette aux paniques bancaires » : non assurée à 94 %, c’est-à-dire au-dessus du niveau que garantit l’assurance des dépôts, et concentrée sur des entreprises technologiques financées par le capital-risque. Les déposants de SVB n’étaient pas du genre inerte.
La septième conclusion traite directement de la vitesse. Selon Bowman, Charles River Associates a analysé l’affirmation sur les réseaux sociaux à la demande de Starling et « a conclu que les réseaux sociaux n’avaient pas déclenché la panique bancaire chez SVB, et qu’il n’y avait aucune preuve que les réseaux sociaux aient accéléré la panique ». Charles River Associates a notamment constaté que « 96 % des échanges sur les réseaux sociaux au sujet de la panique sont apparus après que la faillite de SVB était devenue inévitable ». La formulation est prudente, et elle doit le rester ici : « aucune preuve » d’une accélération est une affirmation plus faible que la preuve qu’il n’y en a eu aucune, et le discours de Bowman ne décrit pas comment l’analyse a été menée.
Les conclusions intermédiaires portent sur une autre vitesse, celle des superviseurs. Les équipes de supervision de la Fed « connaissaient, ou auraient dû connaître » les vulnérabilités de SVB « dès mars 2022 », et n’ont pas engagé d’« action rapide et décisive ». Dans le résumé de Bowman, « un facteur important » de cette inaction était « une culture ancienne d’aversion au risque » : « Le personnel estimait qu’il était personnellement plus sûr de n’engager aucune action, à moins d’être certain que cette action était exactement la bonne. »
Bowman a prononcé un second discours le même jour, sur les tests de résistance, et y a aussi pris SVB pour exemple. Un scénario de récession plausible, a-t-elle dit, « aurait montré que les fonds propres de l’établissement tombaient sous les niveaux minimaux requis dès le quatrième trimestre 2021 ». Plus loin dans ce discours, elle décrit des risques qui « érodent sans bruit » la santé financière d’une banque, « le genre de risques qui peuvent s’accumuler sur plusieurs trimestres sans déclencher d’alarme ». Ce passage porte sur les tests de résistance et sur des expositions propres à chaque banque, pas sur l’IA. Placé à côté de son exemple SVB, il décrit une faiblesse qu’un scénario aurait pu montrer dès la fin de 2021, et sur laquelle, selon la revue, les superviseurs n’ont pas agi rapidement. Cette lecture est la nôtre.
Les agents sont là, et pour l’instant ils font changer d’assurance
Muse a été lancé le 8 septembre, selon un article de Yahoo Finance consacré à une note de Bank of America. L’application peut naviguer sur des sites web, organiser les e-mails et mener à bien des tâches en plusieurs étapes avec une intervention limitée de l’utilisateur. Deux chiffres d’adoption circulent, et ils ne mesurent pas la même chose. Net Interest fait état de 2,8 millions de téléchargements en deux semaines et de la première place à la fois sur l’App Store américain d’Apple et sur Google Play, sans dire d’où vient ce chiffre. Bank of America, citant des données de Sensor Tower, indique que Muse avait dépassé 2,5 millions de téléchargements cumulés aux États-Unis au 19 septembre et atteint environ 557 000 utilisateurs actifs quotidiens. L’article de Yahoo Finance ajoute sa propre réserve : « les téléchargements à eux seuls ne prouveront pas une demande durable ».
Ce que ces agents ont réellement fait avec de l’argent jusqu’ici est plus étroit que ce qu’annoncent les gros titres. L’auteur de Net Interest teste Instinct, une application comparable de la startup Spear Street Technology, qui fonctionne dans WhatsApp. Après une hausse de 83 % de sa prime d’assurance auto au renouvellement, il lui a demandé une couverture moins chère : « Instinct a analysé mon contrat actuel, sollicité des assureurs pour obtenir d’autres devis et proposé d’automatiser le passage à un contrat moins cher, le tout pendant que je dormais. » Net Interest relaie aussi le message d’un conducteur qui affirme que Muse lui a fait économiser 3 500 dollars par an en le faisant passer de Liberty Mutual à Progressive. C’est le message d’une seule personne, pas une mesure de l’économie typique. Net Interest note que des portails comparateurs auraient pu faire le même travail, « mais la friction d’un assistant IA était moindre ».
Angela Strange, associée de la société de capital-risque Andreessen Horowitz, citée par Net Interest, étend elle-même le cas de l’assurance aux banques : « Voilà ce qui devrait TERRIFIER les compagnies d’assurance (et les banques)… L’inertie et l’asymétrie d’information ne suffiront plus à retenir les clients. »
Certains freins sont déjà visibles. L’article de Yahoo Finance note que Muse exige l’accès à des comptes personnels sensibles, ce qui soulève des inquiétudes de confidentialité et de confiance, et qu’Amazon a déjà empêché l’agent de faire des achats sur sa plateforme. Marissa Mayer, ancienne PDG de Yahoo, qui vient de dévoiler un assistant concurrent baptisé Dazzle, le présente à TechCrunch en s’appuyant en partie sur les inquiétudes de sécurité que soulèvent des produits comme Instinct et Muse.
Il manque encore une étape dans ce qui est documenté. Dans les documents que nous avons examinés, aucun agent n’a déplacé un dépôt bancaire. La ligne attribuée à Apollo dit seulement que Muse et les assistants similaires « pourraient bientôt » le faire.
Un agent n’a aucune confiance dans le système à laquelle se raccrocher
Si les agents n’ont pas encore touché aux dépôts, la conclusion sur SVB écarte-t-elle au moins la version rapide de l’histoire ? La possibilité n’est pas nulle, le rapprochement fait du sens, même si dans ce cas-là il n’est pas avéré. Le facteur IA accélère la chose encore plus, sachant que les humains ont une certaine inertie, une certaine confiance en le système, mais un agent qui gère un portfolio n’a pas tout ça, il agit. C’est ça le danger.
La septième conclusion peut se lire sous cet angle. Selon Bowman, 96 % des échanges sur les réseaux sociaux au sujet de la panique sont apparus après que la faillite de SVB était devenue inévitable. Ce que mesure cette conclusion, ce sont ces échanges, en 2023. Rien dans le compte rendu de Bowman n’indique que la revue se soit demandé ce qu’aurait fait un lecteur automatisé des mêmes messages, agissant sur eux au fil de leur parution. Cette question est la nôtre, pas celle de la revue.
La réaction d’un agent à de tels messages dépend de qui a fixé ses instructions. Ce qui m’inquiète, ce n’est pas tant que l’agent agisse par lui-même et décide de placer de l’argent. Je pense qu’un agent actuellement est capable de suivre une stratégie simple. Ce qui m’inquiète, c’est la liberté qui serait donnée à des agents d’investir de l’argent sans stratégie, par des personnes qui ne savent pas investir. Pire, si un agent n’a pas de limites et stratégies définies (ce que la plupart des gens ne peuvent pas faire), il est soumis au choix de ceux qui peuvent influencer cela (conseillers financiers), ou même aux paniques et manipulations des sources d’informations qui peuvent influencer les choix de l’agent.
Des limites de ce genre ont un équivalent dans les paiements. S’exprimant en son nom propre et non au nom du Conseil des gouverneurs, à la conférence Sibos de Miami le 29 septembre, le gouverneur de la Fed Christopher Waller a distingué deux modèles de commerce agentique, où des agents IA effectuent des achats en ligne. Dans le modèle « assisté par agent » (agent assisted), l’acheteur garde le contrôle. Dans le modèle « délégué à un agent » (agent delegated), « l’acheteur peut préciser certaines contraintes et mettre en place des garde-fous, mais l’agent opère de manière autonome », ce qui, selon Waller, « exige une mise en place plus étendue de mécanismes de confiance et de garde-fous ». Il a ajouté que les systèmes antifraude, « calibrés sur le comportement humain, pourraient ne pas bien se transposer aux agents », et que les transactions agentiques « pourraient modifier sensiblement la fréquence et le moment des paiements ».
Waller parlait d’achats et de paiements. Il n’a rien dit des dépôts, des paniques bancaires ni de l’inertie des déposants. Le recoupement est notre lecture : les contraintes et garde-fous qu’il décrit ressemblent aux limites et à la stratégie que, selon le témoignage ci-dessus, la plupart des gens ne peuvent pas fixer.
Ce que cela signifie
Pour les banques, l’effet le mieux étayé est le moins spectaculaire : une pression sur ce qu’elles paient pour leurs dépôts. C’est une inférence de notre part, qui relie l’écart de taux attribué à Apollo à la question de Net Interest. Aucune source que nous avons lue ne l’a encore mesuré, et les cas documentés d’agents à l’œuvre concernent l’assurance auto, pas les comptes bancaires.
Pour les superviseurs, une base de dépôts qui s’amincit à mesure que les agents cherchent de meilleurs taux serait le genre de vulnérabilité que, dans le compte rendu que fait Bowman de la revue Starling, les superviseurs connaissaient ou auraient dû connaître chez SVB, et à laquelle ils n’ont pas opposé d’« action rapide et décisive ». Cette vulnérabilité pourrait aussi s’accumuler, selon la formule de Bowman sur les tests de résistance, « sur plusieurs trimestres sans déclencher d’alarme ». Ces deux parallèles sont une inférence de notre part.
La friction qui, selon notre lecture, protège les marges sur les dépôts se trouve aujourd’hui chez le client : le compte jamais ouvert, le placement jamais suivi. Avec les agents, elle se déplacerait dans les réglages d’autorisation de l’agent. Waller, à propos des paiements, a posé cet arbitrage sous forme de question : « Quel est le bon équilibre entre la commodité pour l’utilisateur et une friction délibérée dans l’autorisation des agents ? »
Cette question se pose aussi aux particuliers. Supposons qu’un ami ait installé Muse et envisage de le laisser déplacer seul son épargne vers le compte le mieux rémunéré, ce qu’aucun agent de nos sources n’a encore fait. Je lui dis que ça peut lui être bénéfique, mais je lui demande s’il a bien regardé les termes qui s’appliquent, et surtout s’il a bien défini les limites et la stratégie d’investissement.
Trois éléments montreront dans quel sens cela évolue :
- Si les agents entrent un jour dans les comptes bancaires. Muse n’est pour l’instant disponible qu’aux États-Unis et au Canada, et Amazon l’a déjà empêché de faire des achats sur sa plateforme. Waller, à propos des commerçants en ligne, a laissé ouverte la question de savoir si le commerce agentique reposera sur des systèmes ouverts ou sur des systèmes fermés qui bloquent les agents extérieurs ; savoir si les banques finiront dans l’un ou l’autre camp est notre question, pas la sienne.
- Si la note d’Apollo devient lisible en entier, et dit plus que ce que peut porter une ligne dans une liste de lectures.
- Les prochains rapports de Starling. Celui-ci est le premier d’une série, et le discours de Bowman ne décrit pas la méthode de Charles River Associates ; un rapport ultérieur pourrait le faire.
Sources
- Initial Findings from Independent Review of Silicon Valley Bank (Federal Reserve, Michelle W. Bowman)
- The Final Chapter on Modernizing Bank Regulatory Stress Testing (Federal Reserve, Michelle W. Bowman)
- Payments in the Age of AI Agents (Federal Reserve, Christopher J. Waller)
- Agents Revolt (Net Interest)
- 10 Tuesday AM Reads (The Big Picture)
- Bank of America backs Meta stock after Muse surprise (Yahoo Finance)
- With Dazzle, Marissa Mayer bets your camera roll has more info on your life than your inbox (TechCrunch)