Eurosystème, SEC et Fed traitent des étapes différentes de la finance tokenisée
Du 17 au 24 septembre, l'Eurosystème a lancé le règlement en monnaie centrale des transactions de gros tokenisées. La SEC a exempté, temporairement et sous conditions, les plateformes d'actions tokenisées ; la Fed a proposé un cadre pour les émetteurs de stablecoins de paiement qu'elle supervise.
Entre le 17 et le 24 septembre, la Securities and Exchange Commission (SEC), l’Eurosystème et la Réserve fédérale ont chacun publié un texte sur des actifs financiers ou de la monnaie émis sous forme de jetons numériques. Seul celui de l’Eurosystème fait d’une autorité publique le fournisseur de la monnaie dans laquelle une transaction se règle. Les deux textes américains fixent ou proposent des conditions pour des entreprises privées, à d’autres étapes de la vie d’un jeton.
Une transaction tokenisée compte plusieurs étapes, et chacune a besoin de quelqu’un derrière elle
La tokenisation, telle que l’Eurosystème la définit dans un communiqué du 21 septembre, consiste à émettre ou à représenter un actif sous la forme d’un jeton numérique (token), en général inscrit sur un registre distribué, une base de données partagée au sein d’un réseau. L’Eurosystème, qui réunit la Banque centrale européenne (BCE) et les banques centrales nationales de la zone euro, ajoute que cette technologie peut regrouper plusieurs étapes du cycle de vie d’un actif, « de l’émission et de la négociation au règlement, à la conservation et à l’administration ». À chaque étape, la question est de savoir qui fournit ce sur quoi l’étape repose et qui en fixe les règles.
Le règlement est l’étape où l’argent change de mains, et un solde n’est pas toujours ce qu’il paraît. Mon propre exemple est ma carte ticket restaurant. Elle ressemble à une carte bancaire, je peux payer avec sans contact, sauf que l’argent qui est dessus est un peu comme du faux argent, parce que je ne peux pas dépenser au-delà d’une certaine somme par jour, et je ne peux pas l’utiliser où je veux. Je ne peux aussi acheter qu’un certain type d’article. Aussi, au bout d’un certain temps, cet argent expire. La différence est de plus en plus mince.
Le ticket restaurant est, côté consommateur, le cas d’un solde défini par les règles de son émetteur. Sur les marchés de gros, la préoccupation que rapporte l’Eurosystème est le risque. Lors de ses tests de 2024 sur le règlement en monnaie de banque centrale sur registres distribués, des acteurs des secteurs public et privé ont indiqué qu’une adoption plus large de cette technologie dépendait de l’accès à un « actif de règlement sans risque ».
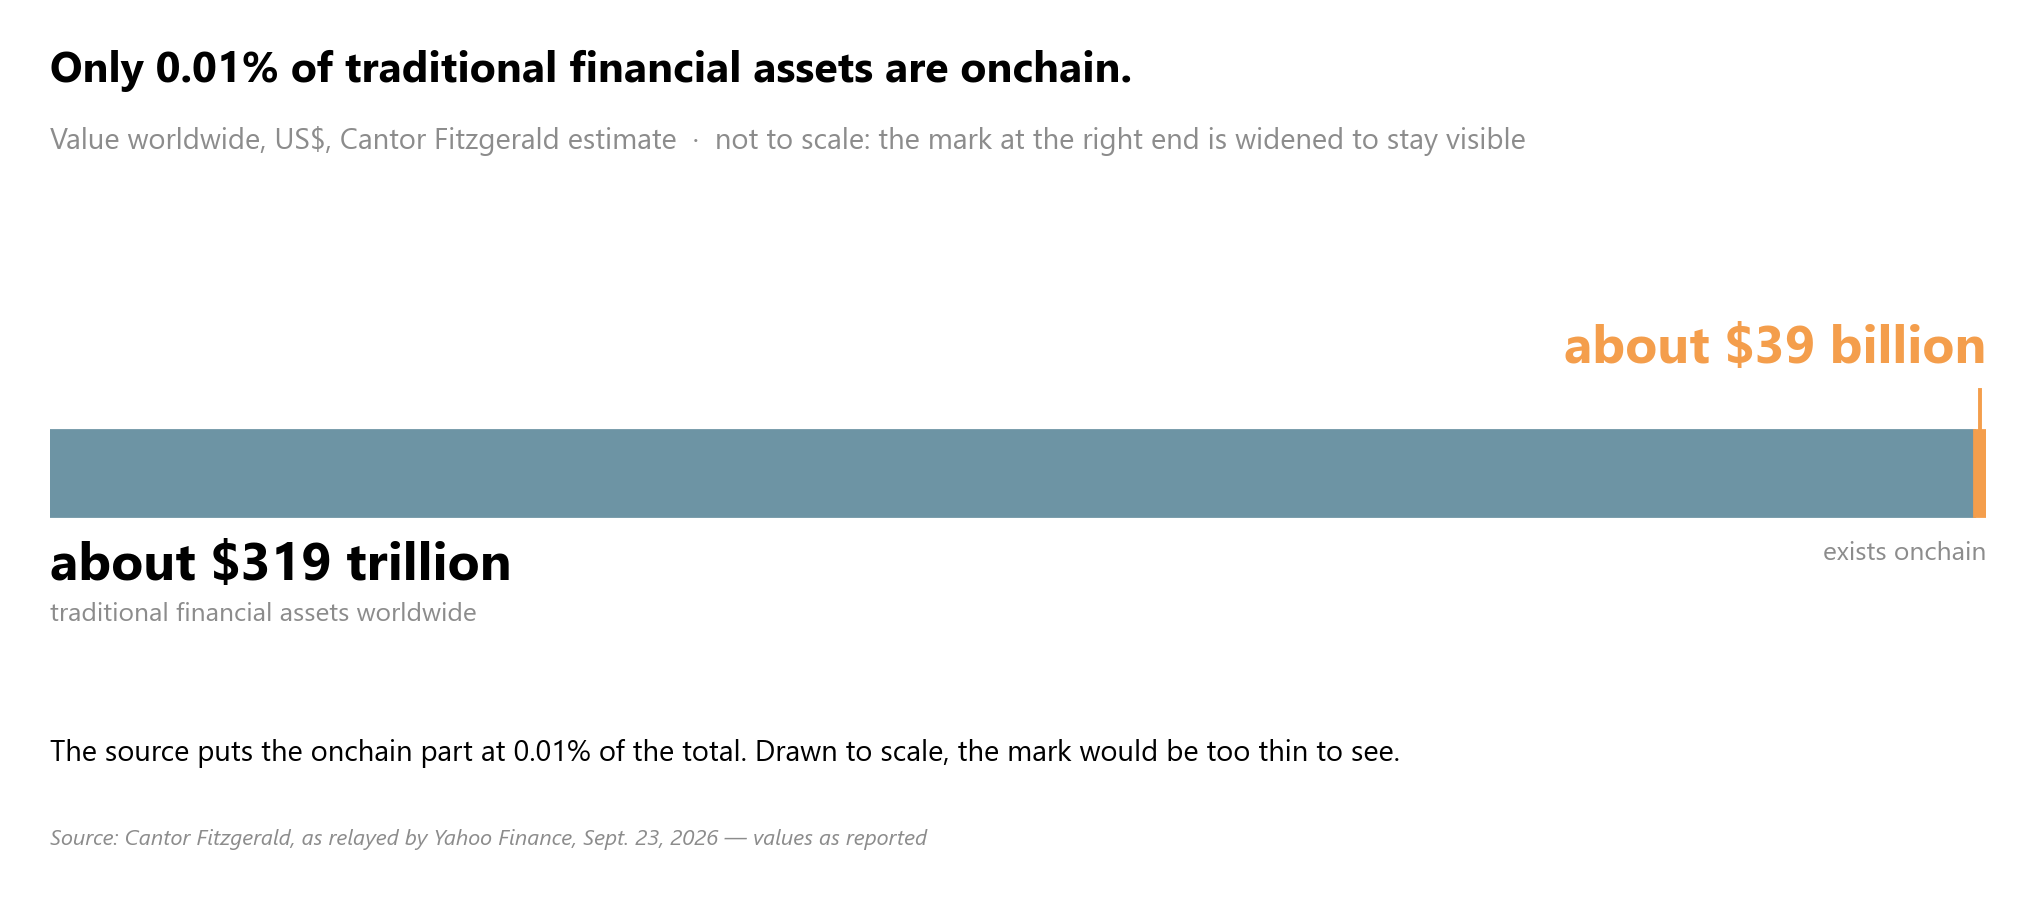
Le marché qu’un tel actif servirait est encore petit. Cantor Fitzgerald estime que les actifs financiers traditionnels valent environ 319 000 milliards de dollars dans le monde et qu’environ 39 milliards de dollars existent onchain, c’est-à-dire sur un tel registre : 0,01 % du total. L’estimation vient d’une société qui recommande l’action d’une entreprise de tokenisation, et elle est relayée par Yahoo Finance. CNBC, citant le fournisseur de données RWA.xyz, situait la valeur de marché cumulée des actifs tokenisés à 38,51 milliards de dollars le 17 septembre, un chiffre du même ordre.
À l’étape du règlement, l’Eurosystème fournit la monnaie elle-même
Notre article précédent, « In Frankfurt, Cipollone Pairs $354 Billion a Day With His Own Warning », décrivait Pontes comme un projet de l’Eurosystème qui ne fonctionnait pas encore. Le 21 septembre, l’Eurosystème a lancé Pontes, qui permet de régler en monnaie de banque centrale les transactions de gros sur actifs tokenisés, celles qui se font entre institutions financières. La monnaie de banque centrale est une créance sur la banque centrale elle-même, là où un dépôt ordinaire est une créance sur une banque commerciale.
Pontes démarre avec un socle de services, et l’Eurosystème prévoit une mise en œuvre complète, avec des fonctionnalités enrichies et des horaires de fonctionnement étendus, d’ici 2028. Piero Cipollone, membre du directoire de la BCE, a dit de l’écosystème européen de la finance tokenisée que Pontes « donnera un avantage important pour l’aider à changer d’échelle ».
Un premier groupe d’établissements a achevé son intégration et peut utiliser Pontes immédiatement. Une note de bas de page du communiqué nomme des participants de marché, parmi lesquels Deutsche Bank, Santander, Société Générale et la Banque européenne d’investissement, ainsi que quatre opérateurs de registres distribués : Axiology, Cashlink, Clearstream et SWIAT.
La note range ces quatre noms sous l’intitulé « opérateurs DLT de marché », c’est-à-dire des entreprises de marché qui exploitent une technologie de registre distribué (distributed ledger technology, DLT). D’après ce classement, l’Eurosystème fournit l’actif de règlement, pas la plateforme.
Un second communiqué, le même jour, concerne la BCE en tant qu’investisseur. La BCE « a lancé des travaux préparatoires pour investir une petite partie de ses fonds propres dans des titres tokenisés ». Le communiqué annonce une préparation, pas des achats, et le portefeuille de fonds propres ne relève pas de la politique monétaire. Les premiers investissements porteront sur des titres libellés en euros émis par des administrations centrales et régionales de la zone euro, des agences et des institutions supranationales européennes, et les achats seront réglés en monnaie de banque centrale via Pontes. Le directoire de la BCE fixera le calendrier une fois les travaux préparatoires achevés.
Aux étapes de la négociation et de l’émission, la SEC fixe des conditions aux entreprises privées et la Fed en propose
À l’étape du règlement, une autorité publique fournit l’actif lui-même. Les deux textes américains traitent d’autres étapes, et la première est la négociation. Le 17 septembre, la SEC a rendu une décision qui accorde une dispense « temporaire » et « conditionnelle » de la définition de « bourse » (exchange), inscrite dans le Securities Exchange Act of 1934, à une catégorie de plateformes qu’elle nomme Tokenized Securities Venues, ou TSV. La dispense couvre une seule classe d’actifs, les actions tokenisées du National Market System. CNBC décrit la même décision comme portant sur des actions américaines cotées et tokenisées, et Jamie Selway, directeur de la Division of Trading and Markets de la SEC, qualifie l’activité de négociation sur le marché secondaire.
Une TSV met en relation acheteurs et vendeurs au moyen de pools de liquidité ouverts à des participants autorisés. La dispense est assortie de conditions. Les actions tokenisées négociées sur une TSV sont soumises à des plafonds sur le nombre de symboles boursiers et sur le volume, que le communiqué ne chiffre pas. Une TSV doit aussi vérifier que le jeton donne à ses détenteurs les mêmes droits et privilèges que l’action traditionnelle d’une catégorie équivalente. La dispense doit expirer cinq ans après publication, et la décision appelle des commentaires du public. CNBC relève que la décision n’est « pas une modification formelle de la réglementation », et le président de la SEC, Paul Atkins, l’a qualifiée de « premier pas important ».
Le texte de la Réserve fédérale concerne l’émission d’un jeton de paiement. Le 24 septembre, le Conseil des gouverneurs de la Réserve fédérale a soumis à consultation publique deux propositions de cadre réglementaire, au titre du GENIUS Act, pour les émetteurs de stablecoins de paiement que le Conseil supervise. Un stablecoin est un jeton conçu pour garder une valeur fixe par rapport à une monnaie. La première proposition obligerait ces émetteurs à adosser intégralement leurs stablecoins à des actifs de réserve autorisés, « tels que des bons du Trésor à court terme » et certains autres actifs liquides de haute qualité. La seconde créerait une procédure de demande pour les banques supervisées par le Conseil qui veulent émettre des stablecoins de paiement. La période de consultation se clôt 60 jours après la publication au Federal Register.
Prenons un ami qui invoque cette règle de réserve proposée pour garder une partie de son argent en stablecoin plutôt qu’à la banque. Je lui dirais que cet argent n’est plus de l’argent mais des bons du Trésor déguisés, et qu’il finance en réalité la dette du pays, qu’il est déjà en train de financer par ses impôts et taxes. Donc je lui dirais de trouver une banque qui lui donne la valeur réelle de son argent, compte tenu de l’inflation. Et je lui dirais que s’il est inquiet à propos de la valeur de son argent, l’or est une valeur sûre, et qu’il peut réfléchir à y allouer une partie de son argent. Je lui dirais aussi que ces stablecoins sont le premier engrenage d’une machine qui donnera encore plus de contrôle sur nos vies au gouvernement.
Le communiqué de la Fed porte sur un jeton de paiement et ses réserves, celui de la SEC sur une plateforme de négociation et un jeton d’action. Aucun des deux ne traite du volet espèces d’une transaction sur une TSV, l’actif avec lequel l’acheteur paie.
Une action cotée a bougé le jour de la décision de la SEC
Le 17 septembre, l’action Securitize gagnait 14 % au dernier relevé de l’article de CNBC, après avoir gagné jusqu’à 24 % au plus haut. La hausse a suivi l’annonce de la SEC, et le communiqué de la SEC lui-même ne nomme aucune entreprise. Securitize est cotée au New York Stock Exchange depuis le 2 juillet, et Yahoo Finance la présente comme la première société de tokenisation à entrer en Bourse. Cantor Fitzgerald a commencé à suivre Securitize le 21 septembre, avec une recommandation Overweight (surpondérer) et un objectif de cours de 21,20 dollars.
Securitize est l’un des acteurs du token. À mes yeux, les différents acteurs du token prennent une place de plus en plus grande, car le token est maintenant dans le viseur des gouvernements qui visent à implémenter une monnaie digitale. Ils deviennent de vrais concurrents des banques. Dans ce sens-là, leur potentiel de croissance n’en est que décuplé.
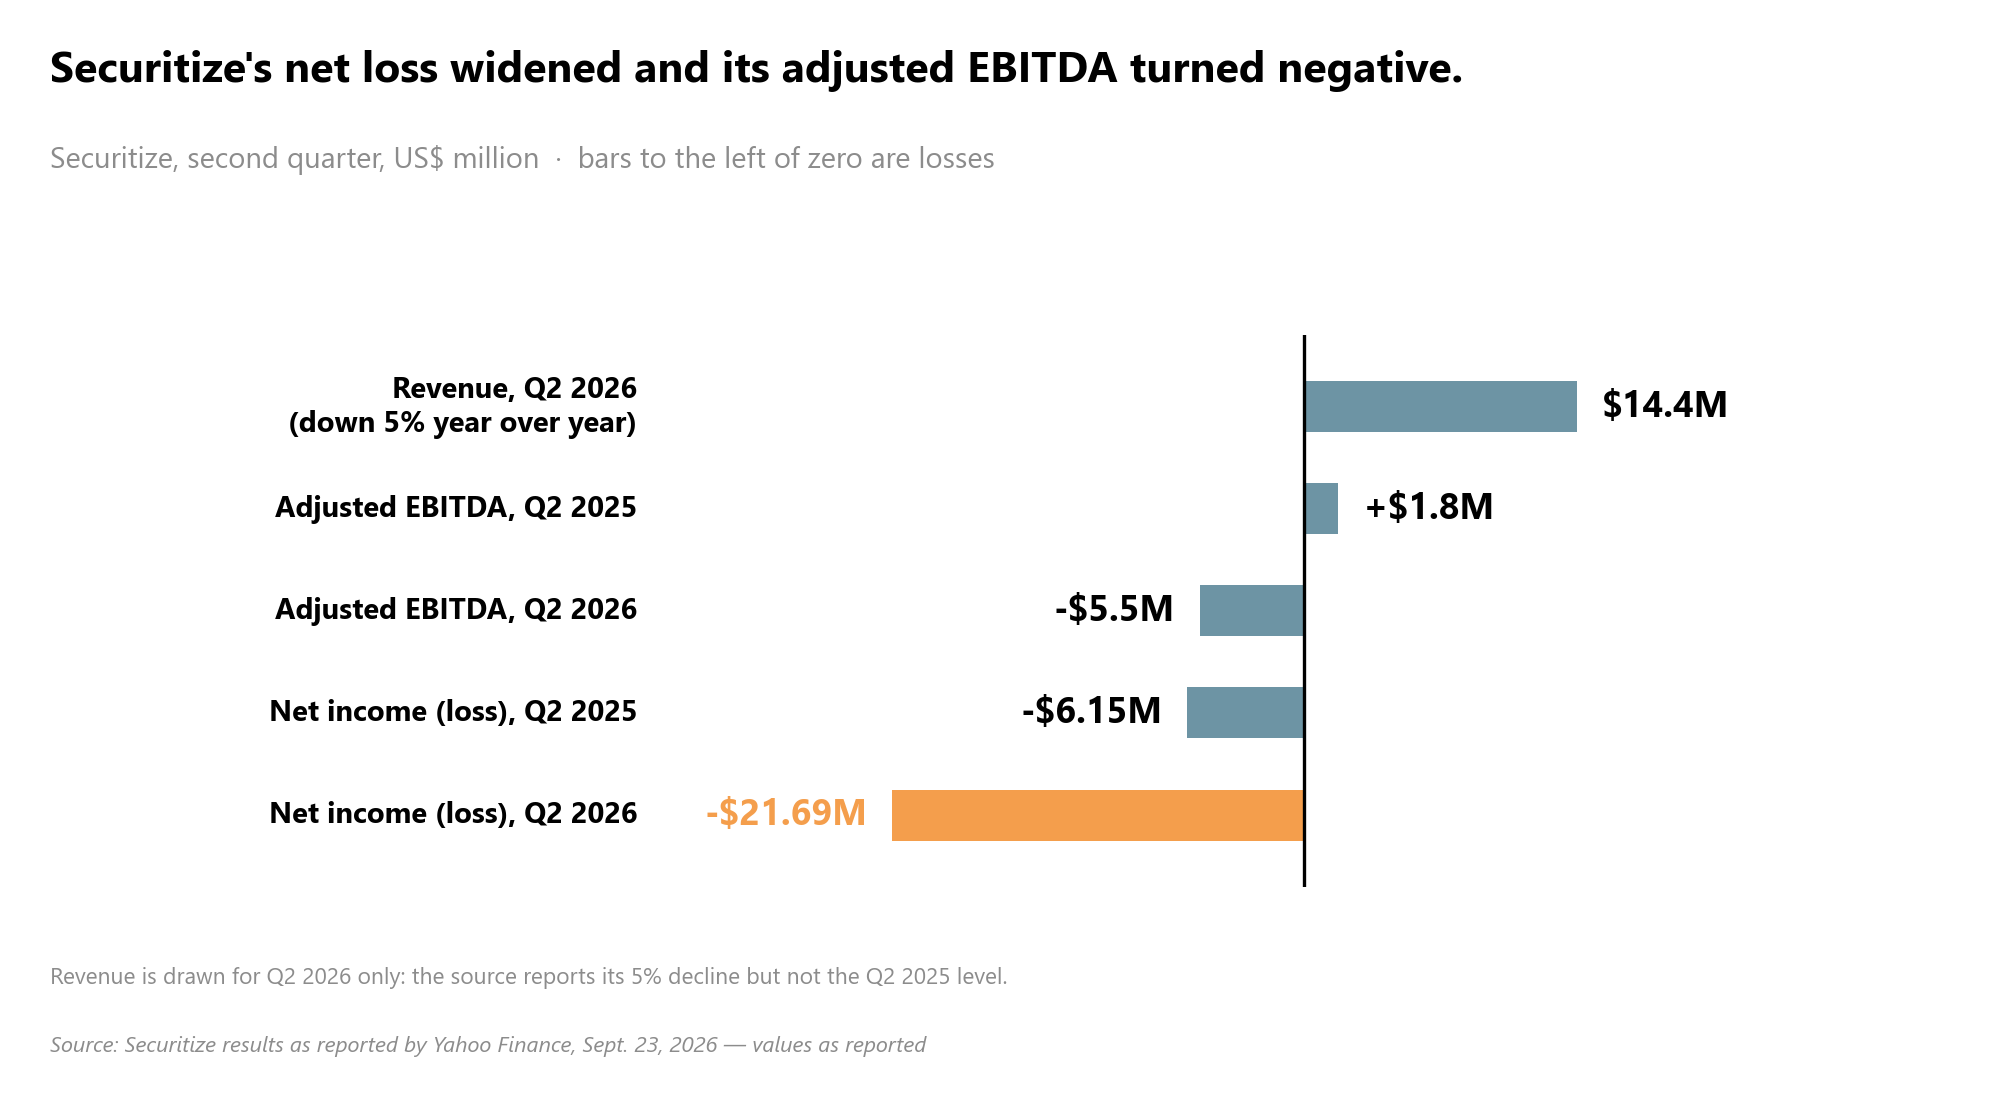
Les résultats de Securitize pour le deuxième trimestre 2026, tels que les rapporte Yahoo Finance, montrent une croissance des actifs sans croissance du chiffre d’affaires. L’encours moyen d’actifs tokenisés sous gestion a augmenté de 16 % sur un an, tandis que le chiffre d’affaires a reculé de 5 %, à 14,4 millions de dollars. La perte nette s’est creusée à 21,69 millions de dollars, contre 6,15 millions, et l’EBITDA ajusté, une mesure du résultat d’exploitation, est passé d’un montant positif de 1,8 million de dollars à une perte de 5,5 millions.
Les banques que ces acteurs concurrenceraient figurent elles aussi dans les textes officiels. La seconde proposition de la Fed est écrite pour les banques supervisées par le Conseil qui veulent émettre des stablecoins de paiement, et le communiqué de l’Eurosystème prévoit que banques et infrastructures de marché rejoignent Pontes selon une approche graduelle.
Ce que cela signifie
Pris ensemble, les trois textes montrent des autorités publiques dans deux rôles. Au règlement, l’Eurosystème fournit l’actif, et son communiqué range des entreprises de marché parmi les opérateurs de registres. À la négociation et à l’émission d’un jeton de paiement, la SEC a fixé, et la Fed a proposé, des conditions pour des entreprises privées. Les textes traitent d’étapes différentes. Placés côte à côte, ils montrent une répartition des rôles, pas un modèle public opposé à un modèle privé.
Les trois textes diffèrent aussi par leur nature. Pontes est un service lancé, dont la mise en œuvre complète est attendue d’ici 2028, la dispense de la SEC expire cinq ans après publication, et les deux propositions de la Fed sont ouvertes aux commentaires jusqu’à 60 jours après leur publication.
Ce que rate, pour moi, une lecture qui oppose public et privé, c’est qu’une monnaie bien définie n’est pas une monnaie seule mais tout un système de gouvernance et d’incentives, de régulations. Le dollar est libre et est la monnaie universelle, cependant il repose sur la confiance qu’on a en les institutions qui le contrôlent. Le yuan chinois, du point de vue international, semble être une moins bonne monnaie car il est sous contrôle direct du gouvernement chinois, l’élément de confiance est donc absent.
Lus comme des systèmes de gouvernance, les trois textes décrivent chacun les institutions qui se tiennent derrière une forme numérique de valeur : une banque centrale pour la monnaie réglée via Pontes, un superviseur et une règle de réserve proposée pour un stablecoin de paiement, les conditions d’un régulateur pour une action tokenisée.
À surveiller ensuite :
- Les dates de publication de la décision de la SEC et des propositions de la Fed, qui font courir les délais de cinq ans et de 60 jours.
- Le niveau des plafonds de symboles et de volume, et la première plateforme qui cherchera à opérer comme TSV.
- La décision du directoire de la BCE sur le calendrier de ses investissements.
- Appia, dans le cadre duquel l’Eurosystème, Danmarks Nationalbank et des acteurs des secteurs public et privé visent à livrer d’ici 2028 le plan directeur d’un écosystème tokenisé intégré.
Sources
- SEC Issues “Innovation Exemption” to Facilitate the Trading of Tokenized NMS Stock and Request for Comment (SEC)
- Federal Reserve Board requests public comment on two proposals related to establishing a regulatory framework for Board-supervised payment stablecoin issuers under the GENIUS Act (Federal Reserve)
- Eurosystem brings central bank money to tokenised finance (European Central Bank)
- ECB to invest part of own funds in tokenised securities, with settlement via Pontes (European Central Bank)
- Securitize jumps after regulators greenlight some tokenized U.S. stock trading (CNBC)
- Cantor Fitzgerald Sees Big Upside in Securitize (SECZ): Is It Time to Buy? (Yahoo Finance)
- In Frankfurt, Cipollone Pairs $354 Billion a Day With His Own Warning (Count2Three)