À Francfort, Cipollone confronte 354 milliards de dollars par jour à son propre avertissement
Alors que les pensions livrées tokenisées atteignent 354 milliards de dollars par jour, la BCE avertit que l'actif de règlement sûr et élastique nécessaire n'existe pas encore sur la chaîne.
Une plateforme privée aux États-Unis règle désormais en moyenne 354 milliards de dollars par jour d’opérations de pension livrée (repo) tokenisées, soit quatre fois le volume traité un an plus tôt. Piero Cipollone, membre du directoire de la Banque centrale européenne, cite ce chiffre comme la preuve que la tokenisation est passée du stade expérimental à l’échelle opérationnelle. Deux jours après cette déclaration, sa collègue de la BCE Isabel Schnabel affirmait lors du symposium de Jackson Hole que l’actif dont ce marché a impérativement besoin pour se dénouer en toute sécurité n’existe pas encore en dehors d’une banque centrale.
Ce que doit être un actif de règlement
L’argumentation de Schnabel repose sur une distinction qui paraît étroite jusqu’à ce qu’on la confronte à l’histoire économique. Un actif de règlement, a-t-elle rappelé au symposium, doit satisfaire deux conditions indispensables : la sécurité — c’est-à-dire l’absence de risque de crédit, de liquidité et de conversion —, et l’élasticité, soit la capacité de son offre à s’accroître lorsque la demande de liquidité s’envole, particulièrement en période de tensions de marché.
Les États-Unis ont expérimenté un système monétaire dépourvu de cette élasticité pendant des décennies. Durant l’ère des banques libres (free banking), les banques agréées par les États émettaient leurs propres billets, et ces coupures s’échangeaient avec une décote dès lors que la banque émettrice était éloignée ou contestée. Le système bancaire national qui lui a succédé a arrimé la masse monétaire aux détentions d’obligations d’État éligibles par les banques, empêchant ainsi la liquidité de s’ajuster aux flambées soudaines de demande de numéraire. Cette rigidité a nourri la panique bancaire de 1907 et conduit le Congrès, six ans plus tard, à créer une institution dont les réserves pouvaient croître lorsque la monnaie privée en était incapable.
Un stablecoin, fût-il adossé à 100 % par des titres du Trésor américain, hérite de la même limite fondamentale qu’un billet émis par une banque distante. Il peut être rendu presque parfaitement sûr. Mais il ne peut pas accroître sa propre offre lorsque les marchés de financement se grippent, car une telle flexibilité requiert un émetteur capable de créer de la liquidité à la demande quand tous les acteurs en réclament simultanément. Seule une banque centrale possède cette prérogative. Schnabel a résumé sans détour l’état des lieux au début de son discours : l’essor de la finance tokenisée, a-t-elle souligné, a jusqu’ici été en partie freiné par l’absence d’un actif de règlement sûr.
Le chiffre avancé comme preuve
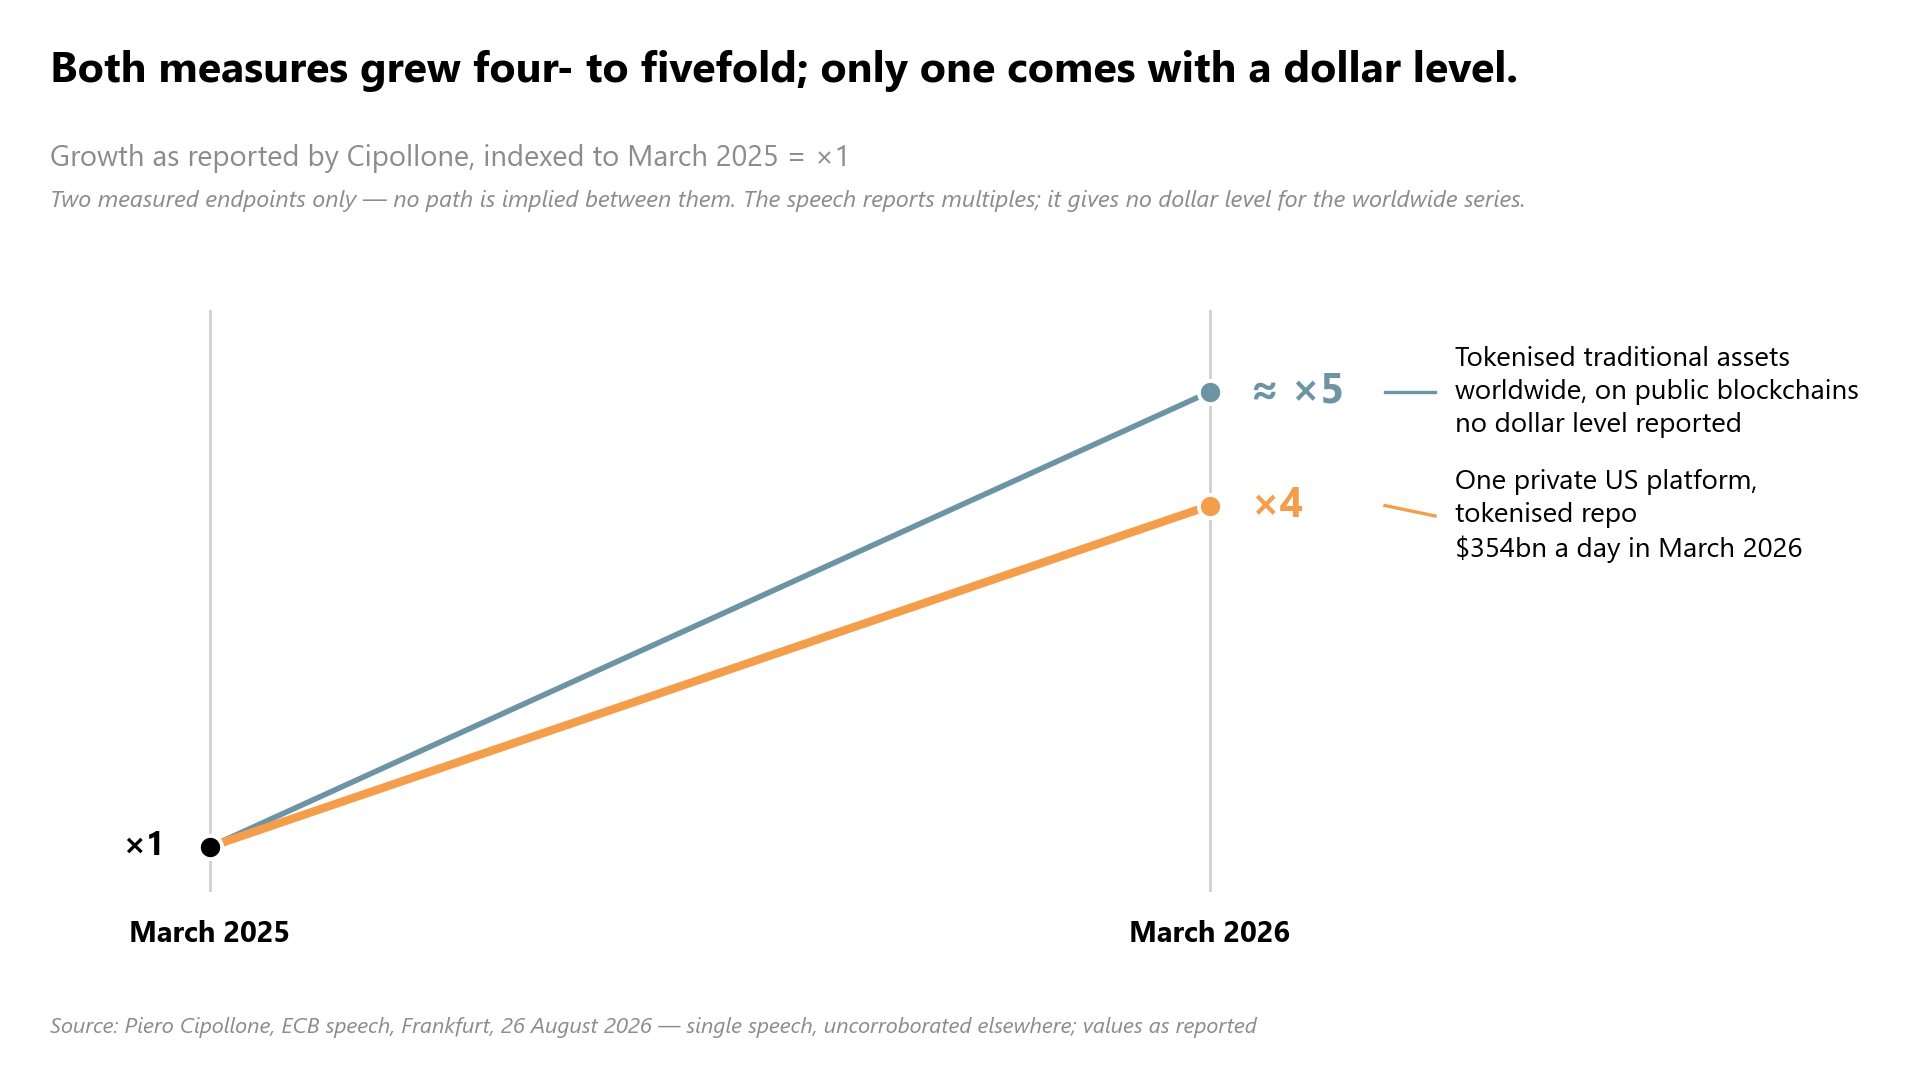
Cipollone n’assortissait son propos d’aucune réserve deux jours plus tôt, à Francfort. Lors d’un discours au symposium des paiements de la Bundesbank le 26 août, il a dépeint la tokenisation comme un marché déjà en marche, et non comme une promesse en attente de fondations. À l’échelle mondiale, a-t-il indiqué, les actifs traditionnels tokenisés enregistrés sur des blockchains publiques ont été multipliés environ par cinq entre mars 2025 et mars 2026. Aux États-Unis, une plateforme privée a traité en moyenne 354 milliards de dollars de transactions de repo tokenisé par jour en mars 2026, quadruplant son volume quotidien moyen sur un an.
Ces deux indicateurs proviennent de ce seul discours, et la plateforme elle-même n’y est pas nommée. Aucune autre source ne corrobore indépendamment ces données. La lecture de Cipollone est quant à elle sans équivoque. Bien qu’encore modeste, a-t-il affirmé, cette activité témoigne d’une véritable dynamique. Dans certains segments, a-t-il ajouté, les volumes ont déjà atteint une échelle opérationnelle significative, les pensions livrées en faisant partie.
L’échelle démontre qu’un marché est bien réel. Elle ne comble pas pour autant le déficit d’actif de règlement que Schnabel vient d’exposer.
Le chiffre passé au crible du test de Schnabel
Cipollone avait lui-même désigné cette faille dans ce même discours de Francfort, avant que Schnabel ne consacre son intervention à Jackson Hole à expliquer pourquoi elle est critique. Les marchés tokenisés, avertissait-il, sont confrontés au risque de perte de l’ancre monétaire. Faute d’accès à la monnaie de banque centrale, expliquait-il, ils pourraient devenir dépendants d’actifs de règlement privés porteurs de risques de crédit et de liquidité, dépourvus de la faculté de s’ajuster élastiquement.
Le verbe employé par Cipollone est au conditionnel, et non au présent descriptif. Les marchés pourraient devenir tributaires d’actifs de règlement privés, précisait-il ; il n’affirmait pas qu’ils le sont déjà. Ni son intervention ni celle de Schnabel n’indiquent ce qui dénoue concrètement les transactions sous-jacentes à ce montant de 354 milliards de dollars, et cet article ne prétend pas le deviner. Ce que les deux allocutions établissent explicitement, au procès-verbal, c’est que l’actif de règlement sûr dont la finance tokenisée a besoin n’est pas encore opérationnel à l’échelle que le marché a déjà atteinte. Schnabel a martelé la même exigence sous l’angle politique : un préalable pour libérer les bénéfices de la tokenisation, a-t-elle insisté, est la disponibilité d’un actif de règlement de confiance au sein de l’écosystème tokenisé.
La seule initiative américaine mentionnée dans ces discours est le Projet Pine, un travail conjoint de recherche mené par la Fed de New York et le pôle d’innovation de la Banque des règlements internationaux. Schnabel le cite pour illustrer comment des contrats intelligents pourraient permettre d’exécuter des opérations de politique monétaire de façon native sur un registre distribué. C’est une étude de faisabilité, non un service de règlement en production, et aucun des deux responsables de la BCE ne le présente autrement.
Ainsi, le marché que Cipollone brandit comme la preuve que la tokenisation est arrivée devance, selon la BCE elle-même, l’infrastructure que l’institution juge indispensable. Cipollone désignait très exactement cette fracture comme son deuxième risque. Son troisième risque en découle directement : la dépendance envers des infrastructures que l’Europe ne maîtrise pas.
La dépendance, observée à deux niveaux
La dépendance externe est l’expression exacte retenue par Cipollone pour caractériser ce troisième risque. L’Europe, a-t-il mis en garde, pourrait se retrouver tributaire d’infrastructures, de technologies, de cadres de gouvernance ou d’actifs de règlement contrôlés en dehors de ses frontières.
Un tout autre compartiment de marché illustre le même profil d’inquiétude, même si la mécanique n’est pas identique. Les gestionnaires de réserves de change, et non les circuits de règlement, en sont l’objet. Linda Goldberg, Oliver Hannaoui et Sneha Parthasarathy, chercheurs à la Réserve fédérale de New York, ont établi que la part du dollar dans les réserves officielles mondiales de change est passée de 64 % en 2015 à 56 % en 2025. Cette érosion semble générale jusqu’à ce qu’on la décompose. En observant uniquement le canal des préférences, qui isole les pays réallouant activement leurs réserves hors du dollar, les chercheurs constatent que la Chine et la Russie représentent l’essentiel de sa contribution de 1,2 point de pourcentage à la baisse globale de 2,8 points enregistrée entre 2015 et 2019. L’autre canal, sur la même période, relevait d’une accumulation de réserves avec des ratios de dollar inférieurs à la moyenne, dominée principalement par la Suisse. La contribution de la Chine à ce second canal était positive, à l’inverse de son action sur le premier. Concentration des réserves et infrastructures de règlement posent des problématiques distinctes, mais partagent une même trame : la dépendance, lorsqu’elle s’installe, échoit à un petit nombre d’acteurs qui fixent des conditions sur lesquelles personne d’autre n’a eu voix au chapitre.
La réponse de la BCE à cette configuration ne se cantonne pas aux marchés de gros. Cipollone, dans un entretien accordé deux jours avant son discours de Francfort, décrivait l’euro numérique dans les mêmes termes : un complément aux espèces plutôt qu’un substitut, fonctionnant hors ligne pour préserver la confidentialité des transactions entre payeur et bénéficiaire, et empêchant l’Eurosystème lui-même d’identifier qui paie qui en ligne — une protection que les virements bancaires ordinaires n’offrent pas. Pontes et Appia répondent au risque de dépendance externe sur le marché de gros. L’euro numérique répond à son pendant de détail. Tous deux engagent la BCE à bâtir ses propres rails de paiement plutôt qu’à s’en remettre à ceux d’autrui.
Ce que cela signifie
Aucun de ces dispositifs n’est encore opérationnel à grande échelle, et les échéances avancées sont des cibles prévisionnelles, non des bilans d’étape validés. Pontes, l’expérimentation de l’Eurosystème visant à dénouer des transactions DLT en monnaie de banque centrale, débute le mois prochain, d’après les déclarations de Schnabel à Jackson Hole. Cipollone, à Francfort, précisait que cette première phase ne comportera qu’un droit d’accès unique, sans frais récurrents. Une version 24/7, enrichie de capacités de programmabilité plus poussées, est visée pour la mi-2028. Appia, le projet connexe chargé d’élaborer les standards et le cadre juridique d’un marché européen unifié, ambitionne de présenter un schéma directeur cette même année.
Ailleurs dans le monde, la course présente les mêmes caractéristiques. En Corée du Sud, le projet Hangang a expérimenté un registre unifié sous l’égide de la banque centrale, bien que l’intégration de titres tokenisés en reste au stade de la preuve de concept. Au Canada, le projet Samara a prouvé que l’émission et le règlement de titres tokenisés sur un registre distribué peuvent comprimer un processus de plusieurs jours en une exécution quasi instantanée. Chacune de ces initiatives demeure un projet pilote ou un laboratoire d’essai, et non un système en production.
Ce qui les réunit, c’est l’aveu implicite niché au cœur des premiers mots de Schnabel à Jackson Hole : l’actif de règlement sûr dont la finance tokenisée a besoin n’est pas encore là, et le marché ne l’attend pas. Le chiffre qui atteste que ce marché est bien vivant est le même qui éclaire l’empressement des banques centrales. Reste à savoir si leurs rails parviendront à émerger avant que la force de l’habitude ne tranche le débat par défaut, au bénéfice des plateformes qui concentrent déjà les volumes d’ici 2028.