McKinsey a publié un taux de base de 6 % et une promesse de 20 % en quatre jours
Fin août 2026, McKinsey publiait une enquête montrant que la part d'entreprises performantes en IA stagnait à 6 %, avant de promettre quelques jours plus tard 20 % de hausse d'EBITDA à partir de vingt cas choisis.
En l’espace de quatre jours à la fin du mois d’août 2026, McKinsey a publié une vaste enquête montrant que la proportion d’entreprises tirant un rendement financier significatif de l’IA n’a pas bougé en un an, puis deux autres publications fondées sur vingt entreprises rigoureusement sélectionnées, promettant une hausse d’EBITDA de 20 % et trois dollars de profit pour chaque dollar investi. Le second chiffre est celui qui tourne en boucle. Le premier ne voyage presque jamais avec lui.
Ce que signifie réellement « entreprise performante en IA », et pourquoi la définition fait tout le travail
L’enquête State of AI in 2026 de McKinsey, menée en ligne du 4 mai au 8 juin 2026 auprès de 1 719 répondants dans 97 pays et pondérée selon la part de chaque pays dans le PIB mondial, réserve l’appellation d’« entreprise performante en IA » (AI high performer) à un cercle restreint. Une organisation n’est qualifiée ainsi que si elle franchit deux seuils simultanés : attribuer au moins 5 % de son EBIT à l’IA, et qualifier cet impact de significatif. C’est ce double critère qui explique pourquoi le chiffre résultant est faible, et pourquoi il demeure parfaitement stable d’une année sur l’autre.
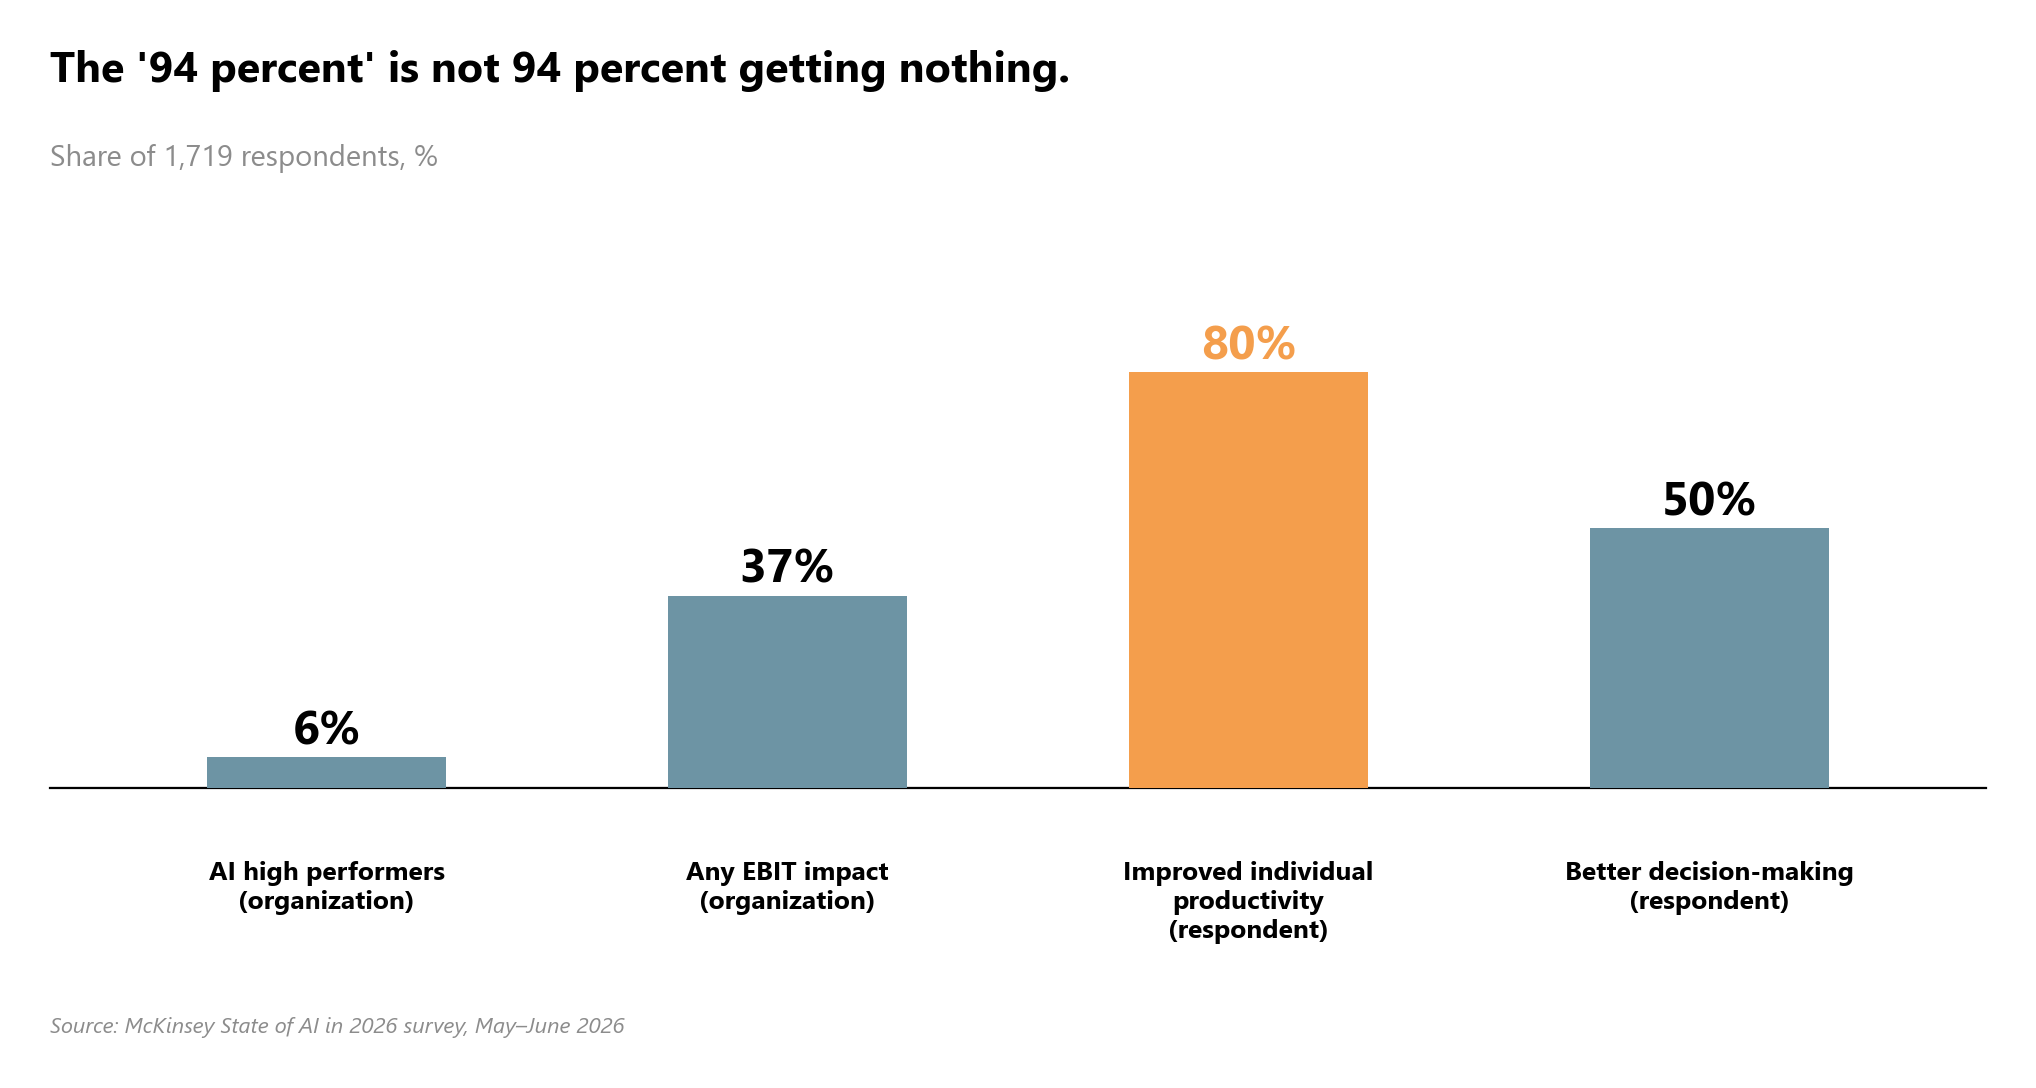
Selon cette définition, 6 % des répondants se qualifient comme entreprises performantes en IA, un chiffre rigoureusement identique à celui de 2025. Trente-sept pour cent déclarent un impact quelconque de l’IA sur leur EBIT, un niveau lui aussi plat par rapport à l’année précédente.
Le déploiement, en revanche, a fortement progressé au cours des douze mêmes mois. Quarante-quatre pour cent des organisations rapportent désormais un passage à l’échelle de l’IA à travers l’entreprise, contre 38 % auparavant. Cinquante-six pour cent utilisent l’IA dans trois fonctions ou plus, contre 51 %. Parmi les grandes entreprises, 40 % déploient des agents IA à l’échelle, contre 27 %, tandis que l’adoption dans les plus petites structures stagne à 22 %. La pratique la plus corrélée à la haute performance s’est également intensifiée : près des trois quarts des entreprises performantes affirment avoir repensé en profondeur leurs flux de travail sous l’effet de l’IA, contre 55 % il y a un an, et contre seulement un quart pour l’ensemble des autres répondants.
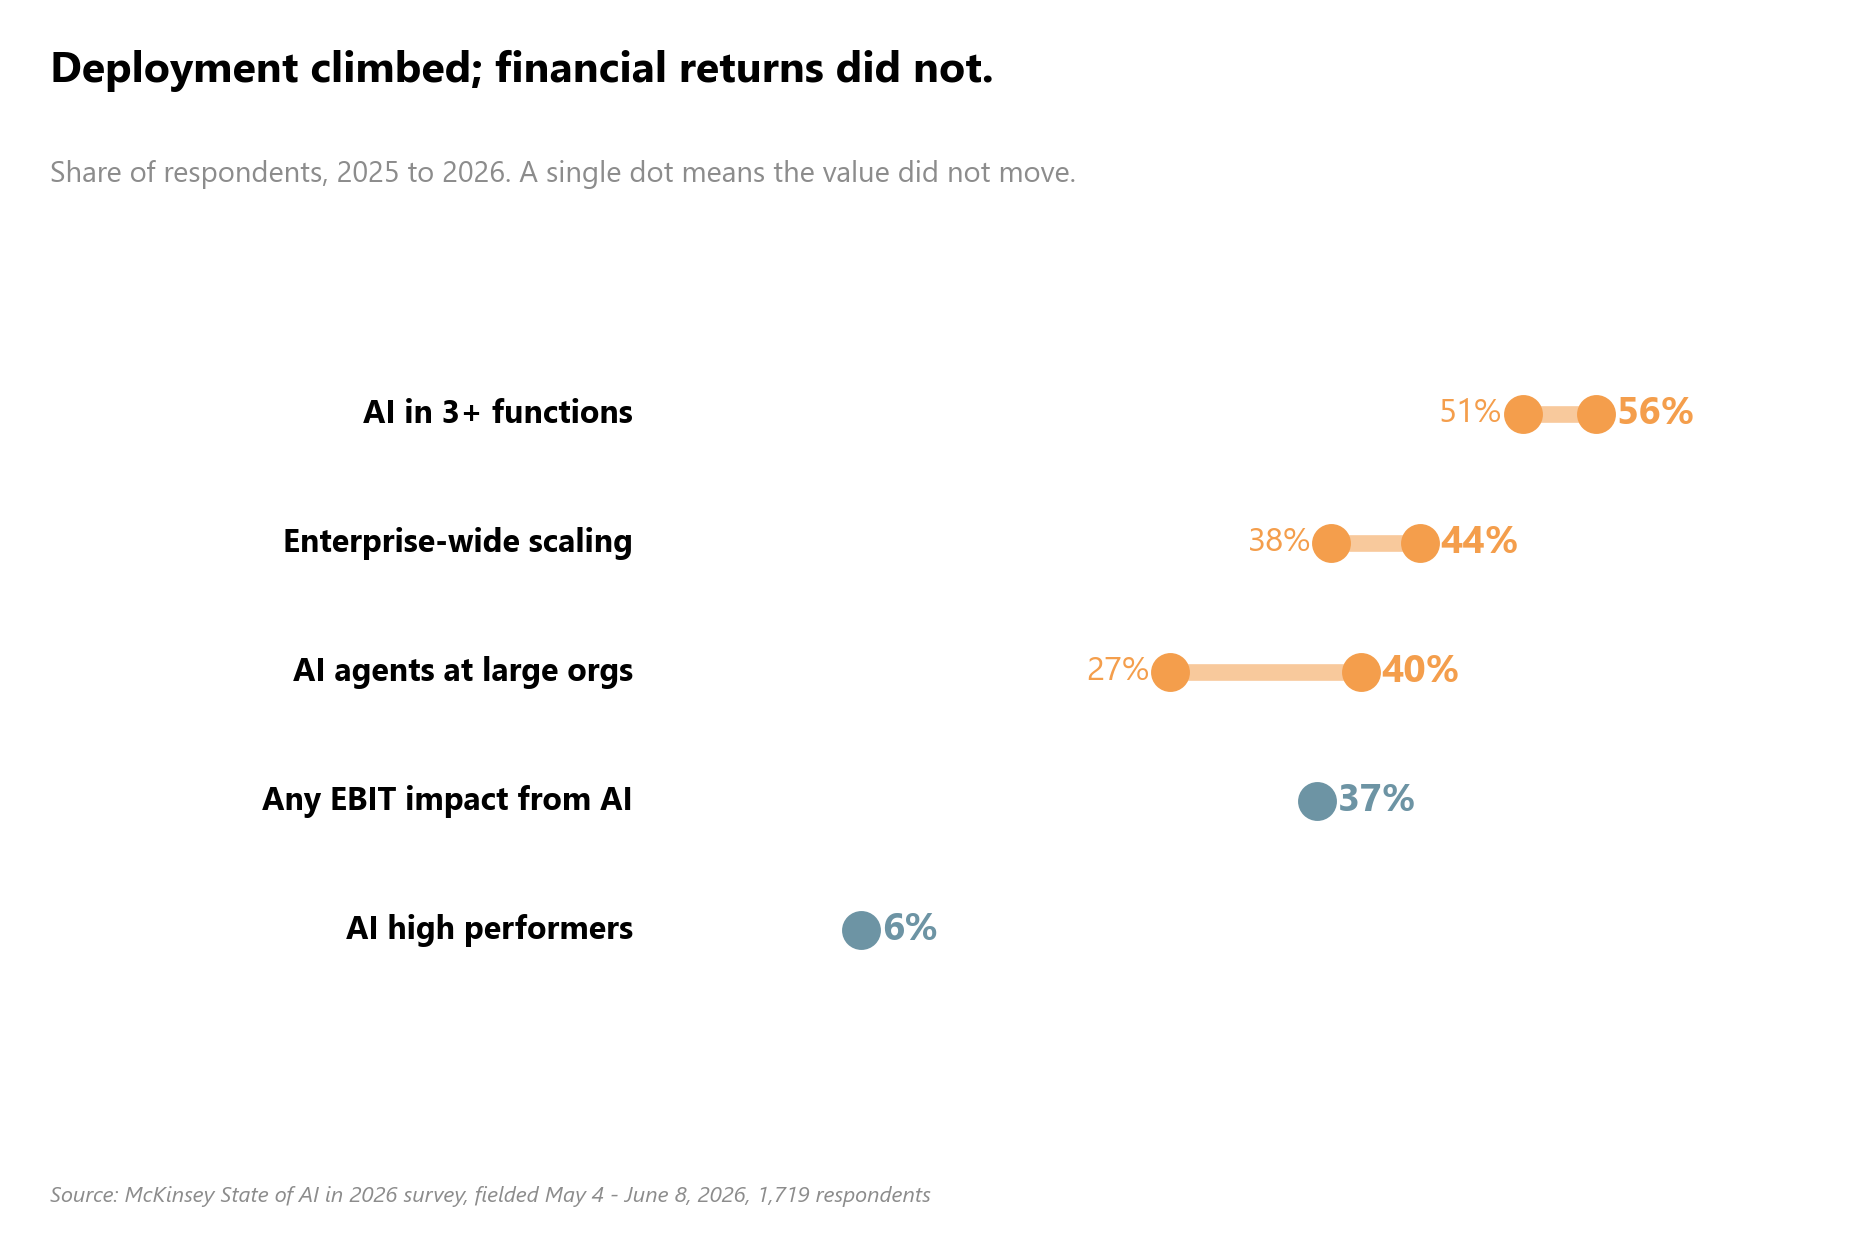
Telle est l’arithmétique sous-jacente à tout ce qui suit. Une année où le déploiement a grimpé sur chaque indicateur mesuré par McKinsey, adossé à un cercle de gagnants financiers qui n’a pas progressé d’un seul point.
Quatre jours plus tard, le même cabinet publie le visage des gagnants
McKinsey a publié cette enquête de référence le 25 août 2026. Dès le lendemain paraissait The Decision Dividend: How AI Creates Economic Value, qui pose très exactement la question que formulerait tout lecteur attentif de l’enquête : pourquoi la plupart des organisations ne constatent-elles encore que peu ou pas d’impact mesurable sur leurs résultats ? Deux phrases plus loin, McKinsey répond. Les entreprises qui refondent leurs processus de bout en bout autour de l’IA, au lieu de superposer des copilotes et des chatbots sur l’existant, obtiennent souvent environ 20 % de hausse d’EBITDA, trois dollars de profit par dollar investi et un retour sur investissement en un à deux ans. Aucune taille d’échantillon ni aucun nom d’entreprise n’apparaissent dans cette tribune.
Deux jours plus tard, le 28 août, The New Management Playbook for AI: How to Move Faster and Create More Value dévoile l’origine du triptyque. McKinsey a étudié vingt entreprises ayant « systématiquement créé une valeur économique significative » grâce à la transformation par l’IA, sélectionnées précisément parce qu’elles y étaient parvenues. Les chiffres reviennent avec un surcroît de précision : EBITDA amélioré de 20 % en moyenne sur trois ans, trois dollars d’EBITDA incrémental par dollar investi, trésorerie positive sous un à deux ans, et investissement typique compris entre 50 millions et plus de 200 millions de dollars. Ce même article s’ouvre en citant directement l’enquête phare : « notre dernier rapport State of AI révèle que 94 % des entreprises n’ont pas encore créé de valeur significative ». McKinsey place son propre complément aux 6 % juste à côté de sa propre promesse.
Ce triptyque doit être lu pour ce qu’il est. Il ne s’agit pas du résultat d’un sondage. C’est une analyse réalisée par McKinsey sur vingt missions clients, adossée à des feuilles de route de transformation et des entretiens de dirigeants, et il convient de l’attribuer ainsi plutôt que de le citer comme s’il émanait d’une enquête statistique. Précision utile de contexte, sans intention polémique : ce guide accompagnait la sortie de la seconde édition de l’ouvrage maison de McKinsey, Rewired.
Une nuance s’impose ici et ne doit pas être perdue de vue. Les vingt entreprises du guide pratique et les 6 % d’entreprises performantes de l’enquête ne constituent pas le même échantillon au sens strict. L’un est une étude de cas adossée à des entreprises nommées ; l’autre est un sondage anonyme auprès de 1 719 répondants. Ce qui les relie, c’est qu’ils étudient la même catégorie — les entreprises ayant tiré une valeur significative de l’IA — examinée par le même cabinet dans la même fenêtre de quatre jours. Cela ne revient pas à affirmer qu’il s’agit statistiquement de la même population, et aucune source ne soutient cette équivalence.
Des preuves bien plus anciennes que le boom de l’IA dont on vante les mérites
Le guide pratique détaille ses preuves, et les dates comptent. Freeport-McMoRan a enregistré sa première percée majeure en IA dès 2018 sur ses concentrateurs de cuivre, réitérant l’exploit trois ans plus tard sur la lixiviation. DBS Bank a ramené son délai de déploiement des modèles d’IA de 15 à 18 mois en 2018 à deux ou trois mois en 2023, débloquant plus d’un milliard de dollars de Singapour (environ 772 millions de dollars) de valeur. LATAM Airlines et Toyota complètent le quatuor d’entreprises détaillées par McKinsey, exploitant du machine learning prévisionnel et des flux agentiques venant épauler des planificateurs humains plutôt que des systèmes autonomes opérant seuls. Le guide le concède lui-même : ces quatre modèles y travaillent depuis plus de cinq ans, et la grille de maturité du cabinet les positionne comme ayant largement maîtrisé l’étape deux et développant activement l’étape trois, celle de « l’entreprise d’IA agentique ». De l’aveu même de McKinsey, les entreprises profilées n’ont pas encore atteint le stade que sa propre échelle qualifie d’agentique.
Une seconde enquête indépendante de McKinsey, menée au deuxième trimestre 2026 auprès de 334 responsables produit et ingénierie, observe la même distribution en U sur le terrain réputé le plus favorable à l’IA. Seuls 25 % des répondants de niveau directeur et supérieur rapportent une accélération significative, définie par plus d’un quart de leurs équipes doublant ou plus leur productivité. Trente pour cent signalent au contraire que la productivité a en réalité chuté. Cet écart se reproduit à l’échelle individuelle : environ 80 % des ingénieurs constatent un gain moyen de productivité lié à l’IA d’environ 3 %, tandis que les 20 % de tête atteignent 55 % en moyenne. C’est exactement le même profil que les 6 % face au reste du marché, mesuré par une autre enquête sur une population distincte, issue du même cabinet.
Le chiffre à manier avec précaution ici est l’opportunité de 0,8 billion de dollars que cette étude déduit de l’écart entre 3 % et 55 %. Il ne s’agit pas d’un montant mesuré. C’est cet écart multiplié par une estimation d’environ 30 millions d’ingénieurs dans le monde (que l’article mentionne en note sans citer de source directe) et un coût moyen annuel complet supposé de 85 000 dollars par ingénieur. Considérez-le comme l’illustration du procédé à l’œuvre dans l’ensemble de ces travaux : la même page qui enregistre que 30 % des répondants ont vu leurs équipes ralentir valorise l’opportunité financière en supposant que l’ensemble du marché s’aligne sur le quintile supérieur. Ce n’est pas un chiffre à retenir comme un fait.
Le contrepoids lucide, et la partie que personne d’autre ne mesure
Trois éléments méritent d’être considérés ensemble. Premièrement, un fait qui s’oppose à une lecture purement cynique : un cabinet soucieux de ne diffuser qu’un argumentaire commercial ne publierait pas en parallèle son propre taux plat de 6 %, ni des études de cas concédant leurs propres prérequis — cinq années d’efforts et une seule étape franchie sur l’échelle de maturité. Cela se vérifie sans quitter les propres publications du cabinet.
Deuxièmement, la voix interne la plus lucide de ces travaux est celle de Kate Smaje, responsable mondiale de la technologie et de l’IA chez McKinsey et coauteure de Rewired. En entretien, elle ne cherche à vendre aucun des chiffres précités. Elle rappelle que la technologie est la partie facile, et que lorsqu’elle observe les équipes travaillant le plus intensivement avec l’IA, leur charge cognitive augmente au lieu de diminuer, parce que les tâches routinières disparaissent tandis que ce qui subsiste requiert davantage de discernement, et non l’inverse. Il s’agit là d’une observation qualitative, nominative, issue d’une transcription d’entretien sans données chiffrées à l’appui, qui ne doit jamais être présentée comme un résultat quantifié.
Troisièmement, la télémétrie des fournisseurs, qui mesure l’autre extrémité de la chaîne. OpenAI rapporte que les entreprises du décile supérieur d’utilisation de l’IA génèrent désormais 8,3 fois plus de tokens de sortie par utilisateur actif que les entreprises ordinaires, contre 2,6 fois en janvier. Microsoft affirme que plus de 80 % des entreprises du Fortune 500 exploitent déjà des agents IA actifs en production, conçus via des outils low-code ou no-code. Aucun de ces deux chiffres ne mesure de résultat financier : ce sont des indicateurs d’utilisation. Le constat est que le déploiement a progressé sur chaque métrique disponible tandis que le résultat financier mesuré par McKinsey lui-même — cet impact stable de 37 % sur l’EBIT — est resté immobile. Les deux camps ne mesurent jamais le même bout du tuyau.
Ce que cela signifie
Lorsqu’un chiffre de rentabilité de l’IA en entreprise commence à circuler, demandez-vous sur quelle population il a été calculé, et si le taux de base qui devrait l’accompagner a été rendu public par la même source. Considérez une étude portant sur vingt entreprises modèles comme l’illustration de ce qui est accessible aux organisations qui maîtrisent déjà l’IA, jamais comme une prévision pour l’entreprise médiane.
Le test qui tranchera définitivement cette question n’est pas dans ces publications : il réside dans l’enquête de l’année prochaine. Si la part d’entreprises performantes finit par progresser après trois années de stagnation, la thèse du décalage temporel se confirmera. Si elle reste bloquée à 6 % une troisième fois tandis qu’un nouveau triptyque commercial circule à ses côtés, l’asymétrie documentée ici cessera d’être un instantané pour devenir une règle structurelle.
Sources
- The state of AI in 2026: On the road to ROI (McKinsey Insights)
- The decision dividend: How AI creates economic value (McKinsey Insights)
- The new management playbook for AI: How to move faster and create more value (McKinsey Insights)
- Beyond the copilot: Scaling the agentic product development life cycle (McKinsey Insights)
- Your AI agents need performance management, too (McKinsey Insights)
- How AI-native companies turn workflows into operating capability (OpenAI News)
- 5 signals of trusted AI: How organizations scale AI with security, governance, and observability (Microsoft AI Blog)