Les déclarations SEC et CFTC sont publiées avant toute vérification
Deux registres publics révèlent que les déclarations réglementaires sont publiées sur la seule parole du déposant, exposant le marché avant tout contrôle administratif préalable.
Deux registres publics se sont révélés cette année reposer sur la seule parole du déclarant, sans aucun contrôle préalable avant que l’inscription ne devienne publique. Dans le premier cas, la correction s’est traduite par 38 poursuites judiciaires et le retrait discret des formulaires d’un portail gouvernemental. Dans le second, il aura fallu vingt mois à une cour d’appel fédérale pour statuer qu’un enregistrement n’aurait tout simplement jamais dû voir le jour. Dans les deux cas, des acteurs se trouvaient déjà exposés avant que la moindre autorité officielle ne se penche sur le dossier.
Le blanc-seing accordé par les deux registres
Un conseiller en investissement exempté (exempt reporting adviser) dépose un formulaire Form ADV auprès de la Securities and Exchange Commission (SEC), et ce dépôt bascule aussitôt dans le domaine public sans que quiconque au sein de la Commission n’en vérifie la teneur. Cette absence de contrôle préalable apparaît en pleine lumière dans les poursuites engagées par la SEC contre 38 entités : les juristes de la Commission n’ont sommé les défendeurs de justifier leurs déclarations qu’une fois les formulaires déjà enregistrés et consultables sur son propre site — sommations restées sans réponse. Une mécanique strictement parallèle gouverne le volet Kalshi de cette histoire. Un marché de contrats désigné (designated contract market) enregistré auprès de la Commodity Futures Trading Commission (CFTC) peut inscrire une nouvelle catégorie de contrats en déposant une simple auto-certification écrite attestant de sa conformité avec le Commodity Exchange Act. Dès ce dépôt effectué, la bourse peut ouvrir les négociations dès le jour ouvré suivant, en vertu de l’article 17 C.F.R. §40.2(a)(2). La CFTC conserve la faculté d’examiner un contrat coté et de l’interdire a posteriori, mais uniquement a posteriori. Aucun des deux dispositifs n’exige d’un régulateur qu’il examine l’objet avant sa mise en ligne. Tous deux s’en remettent à sa capacité de constater, plus tard, que quelque chose n’allait pas.
Ce que la trace administrative a permis d’acheter avant le moindre contrôle
Le 27 août 2026, la SEC a déposé 38 plaintes distinctes devant le tribunal fédéral de district du Colorado, alléguant que les entités visées ont falsifié leurs déclarations Form ADV entre 2025 et 2026 pour se faire passer pour des sociétés de conseil légitimes, en violation des articles 204(a) et 207 de l’Investment Advisers Act de 1940. Selon les plaintes, les défendeurs ont déclaré des domiciliations au Colorado où ils ne disposaient d’aucune présence, fourni des numéros de téléphone non attribués et revendiqué des audits certifiés par des cabinets comptables absents de tout registre officiel. Certains se sont connectés au système de télédéclaration de la Commission depuis des adresses IP étrangères, et plusieurs exploitaient des sites web arborant ce que la SEC qualifie de faux certificat d’enregistrement. Parmi les dénominations poursuivies, plusieurs relèvent d’un exercice manifeste de crédibilité d’emprunt : Robin Markets Inc, Web3 University, deux déclarants quasi jumeaux nommés Nova Academy of Finance Ltd et Nova Financial Academy Ltd, ainsi que LinkedIn Research Institute Ltd — un nom qui fait écho à une marque notoire sans que la SEC n’allègue une usurpation directe de l’entreprise réelle.
Le lundi suivant, Andrew Bailey, président du Conseil de stabilité financière (FSB), avertissait les ministres des finances du G20 que l’autonomie croissante des modèles d’IA de pointe pourrait altérer substantiellement la vitesse, l’échelle et l’économie du risque cybernétique. C’est une préoccupation légitime pour l’avenir. Mais la fraude décrite par la SEC n’en avait nullement besoin. Une adresse fabriquée de toutes pièces, une ligne téléphonique coupée et une image générique de certificat ont suffi pour franchir un registre qui n’a jamais été conçu pour vérifier quoi que ce soit avant publication. La fraude documentée par ces dépôts a fonctionné sur de la paperasse, non sur du calcul algorithmique.
La correction n’est intervenue qu’après que l’exposition a eu lieu. Le bureau d’information des investisseurs de la SEC a émis une mise en garde rappelant que des escrocs exploitent le statut de conseiller exempté pour forger une apparence fallacieuse de légitimité, et la Commission a retiré les dépôts des 38 entités de son site web. Ces deux initiatives ont succédé aux plaintes, et non l’inverse, avec l’appui de l’opération Level Up du FBI. Tous les faits mentionnés dans cette section demeurent au stade d’allégations et ne constituent pas un jugement définitif sur le fond.
Ce que ces mêmes formulaires n’ont pas intercepté chez un opérateur réel
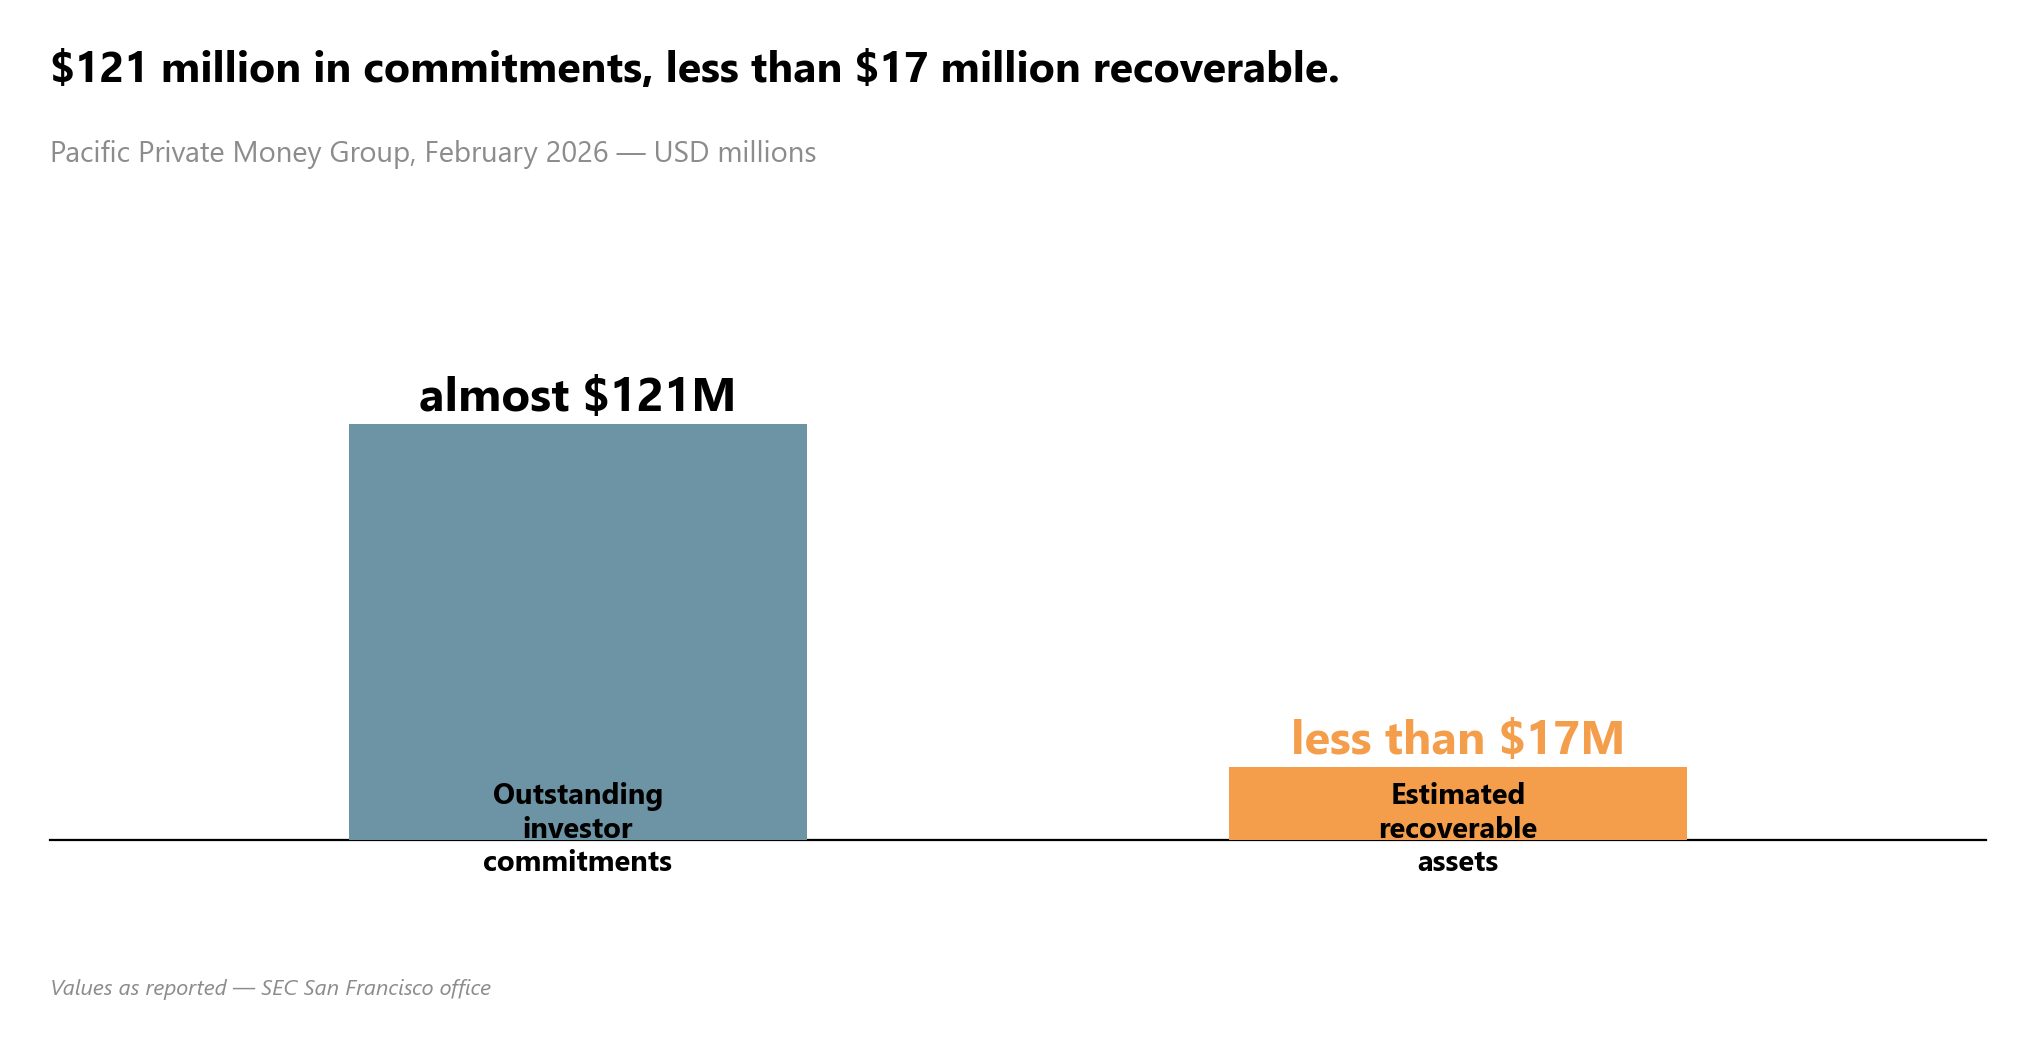
Pacific Private Money Group LLC (PPMG) n’est pas une coquille vide dotée d’une adresse fictive. C’est une entreprise établie, correctement déclarée, basée à Novato en Californie, enregistrée et opérant sous son nom propre. C’est précisément ce qui rend la plainte déposée par la SEC le 1er septembre contre son ancien directeur général Mark Hanf et l’ancienne directrice des opérations d’une filiale, Hoai-Nam Chu Phan, encore plus percutante. Selon la plainte, d’environ décembre 2021 à novembre 2025, Hanf et Phan ont affirmé à près de 190 investisseurs, pour beaucoup retraités, que les capitaux placés dans deux fonds privés de PPMG serviraient à octroyer ou acquérir des prêts adossés à des biens immobiliers, leur faisant miroiter des rendements fixes ou préférentiels issus de cette activité de prêt. En réalité, allègue la SEC, les fonds rémunéraient les premiers souscripteurs avec les fonds apportés par les nouveaux arrivants — une pyramide de Ponzi classique —, tandis que Hanf détournait personnellement plus de 7 millions de dollars. Le montage ne s’est pas effondré parce qu’un régulateur aurait épluché les livres de comptes. Il a implosé à l’automne 2025 parce qu’un nombre suffisant d’investisseurs ont réclamé la restitution simultanée de leurs avoirs, que les fonds étaient incapables d’honorer. En février 2026, déclarait Jason Lee du bureau de la SEC à San Francisco, les engagements en cours dans les deux fonds s’élevaient à près de 121 millions de dollars, face à des actifs recouvrables estimés à moins de 17 millions.
Hanf et Phan font l’objet de poursuites au titre de l’article 17(a) du Securities Act et de l’article 10(b) de l’Exchange Act, et tous deux ont consenti au prononcé d’un jugement, sous réserve d’homologation judiciaire, sans reconnaître ni nier les allégations ; le procureur fédéral du district nord de Californie a engagé des poursuites pénales parallèles. Rien de tout cela ne résout le problème structurel. PPMG a exercé sous son nom légitime pendant des années. Aucun mécanisme du registre consignant son existence n’imposait à un tiers indépendant d’attester que les rendements promis découlaient effectivement d’une activité de crédit avant que les fonds des épargnants n’y soient engloutis. La même absence de vérification amont qui a permis à 38 conseillers aujourd’hui accusés de déclarations frauduleuses d’apparaître sur le site de la SEC a également laissé une entreprise fonctionnelle et formellement enregistrée opérer pendant quatre ans au-delà du moment où un contrôle aurait dû s’imposer.
L’autre registre auto-déclaratif
Kalshi est enregistrée auprès de la CFTC en tant que marché de contrats désigné. En janvier 2025, elle a auto-certifié une nouvelle gamme de contrats événementiels sportifs, en recourant au même mécanisme d’effet au jour ouvré suivant exposé plus haut ; elle avait déjà auto-certifié des contrats électoraux en juin 2023, une catégorie que les tribunaux ont traitée séparément. Plus de 90 % des transactions de Kalshi en 2025, représentant 95 % de son chiffre d’affaires, portaient sur les événements sportifs, selon les conclusions du 9e circuit.
En mars 2025, le Nevada Gaming Control Board a adressé à Kalshi une mise en demeure d’interrompre l’offre de ses contrats électoraux et sportifs, soutenant qu’ils s’apparentaient à des paris non autorisés au regard du droit du Nevada. Kalshi a intenté un recours, obtenu une injonction préliminaire, l’a perdue lorsque le tribunal de district s’est rétracté, puis a interjeté appel. Le 28 août 2026, une formation de trois juges du 9e circuit (Ryan Nelson, Bridget Bade et Kenneth Lee) a tranché très largement en faveur du Nevada, Lee signant une opinion concordante, sans opinion dissidente. Le communiqué de presse de l’autorité des jeux qualifie la décision de 3-0 ; l’arrêt lui-même n’emploie pas cette formulation, bien que rien dans son texte ne démente le décompte de l’autorité.
Une formule tirée du raisonnement central de la cour a abondamment circulé : « Les contrats événementiels sportifs n’étaient pas des swaps parce qu’il s’agissait de paris sportifs ». Cette phrase existe bel et bien, mais elle figure dans le sommaire préparé par le greffe, qui précise expressément qu’il « ne fait aucunement partie de l’opinion de la cour ». L’arrêt rédigé par le juge Nelson, en page 41, est plus mesuré : « nous concluons que ces contrats sur événements sportifs ne sont probablement pas des swaps au titre du CEA ». Le terme « probablement » est déterminant, puisqu’il s’agit d’un appel sur injonction préliminaire, statué sur la probabilité de succès sur le fond, et non d’un jugement définitif. La cour a en outre jugé l’auto-certification des contrats sportifs par Kalshi illégale au regard de la règle spéciale de la CFTC et de son règlement (17 C.F.R. §40.11), relevant que la CFTC « a manqué d’appliquer ou refusé d’appliquer » cette disposition. La formation a souscrit à la décision du 3e circuit dans l’affaire KalshiEX, LLC v. Flaherty, confirmant que le Commodity Exchange Act supplante largement les réglementations étatiques sur les contrats à terme ; elle s’en est écartée uniquement sur le point de savoir si les contrats sportifs constituent des swaps, motif d’une divergence d’interprétation jurisprudentielle entre deux circuits fédéraux sur un même texte. Un appel est pendant devant le 4e circuit, tandis que des tribunaux de première instance dans le Tennessee, l’Ohio, l’Arizona et l’État de New York ont rendu des décisions divergentes sur la même question.
Le dénouement ne constitue pas une victoire sans réserve pour le Nevada. La cour a confirmé la levée de l’injonction pour les contrats sportifs, mais a renvoyé les contrats électoraux — la seule catégorie assimilable aux contrats de nature macroéconomique pour lesquels les marchés de prédiction sont réputés hors du sport — devant le tribunal de district pour un examen en première instance. Une note de bas de page qualifie les contrats électoraux d’« illégaux en vertu du droit du Nevada et représentant une fraction de l’activité de Kalshi ». La catégorie la plus proche de l’indicateur sur lequel cet article se conclut est précisément celle sur laquelle le 9e circuit a expressément refusé de se prononcer. Un mémoire déposé par 39 États et le District de Columbia, cité dans l’arrêt, donne la mesure des enjeux : les Américains ont misé près de 150 milliards de dollars sur le sport en 2024, selon les chiffres propres aux États, et non selon une constatation de la cour.
Ce que cela signifie
La presse financière met régulièrement en regard la probabilité implicite de Kalshi et celle du CME, comme si les deux mesuraient le même phénomène. Le 28 août 2026, après le discours prononcé à Jackson Hole par Kevin Warsh, président de la Réserve fédérale, les parieurs de Kalshi évaluaient à 48 % la probabilité d’une hausse de taux de 25 points de base lors de la réunion de la Fed du 16 septembre. Les contrats à terme sur les fonds fédéraux, suivis via l’outil FedWatch du CME, affichaient près de 56 % le même jour, tandis que les traders de Polymarket indiquaient 49 %. Avant l’intervention de Warsh, la probabilité d’un statu quo monétaire se situait aux alentours de 70 %, un indicateur distinct portant sur une autre issue, utile simplement pour mesurer l’amplitude du revirement de sentiment.
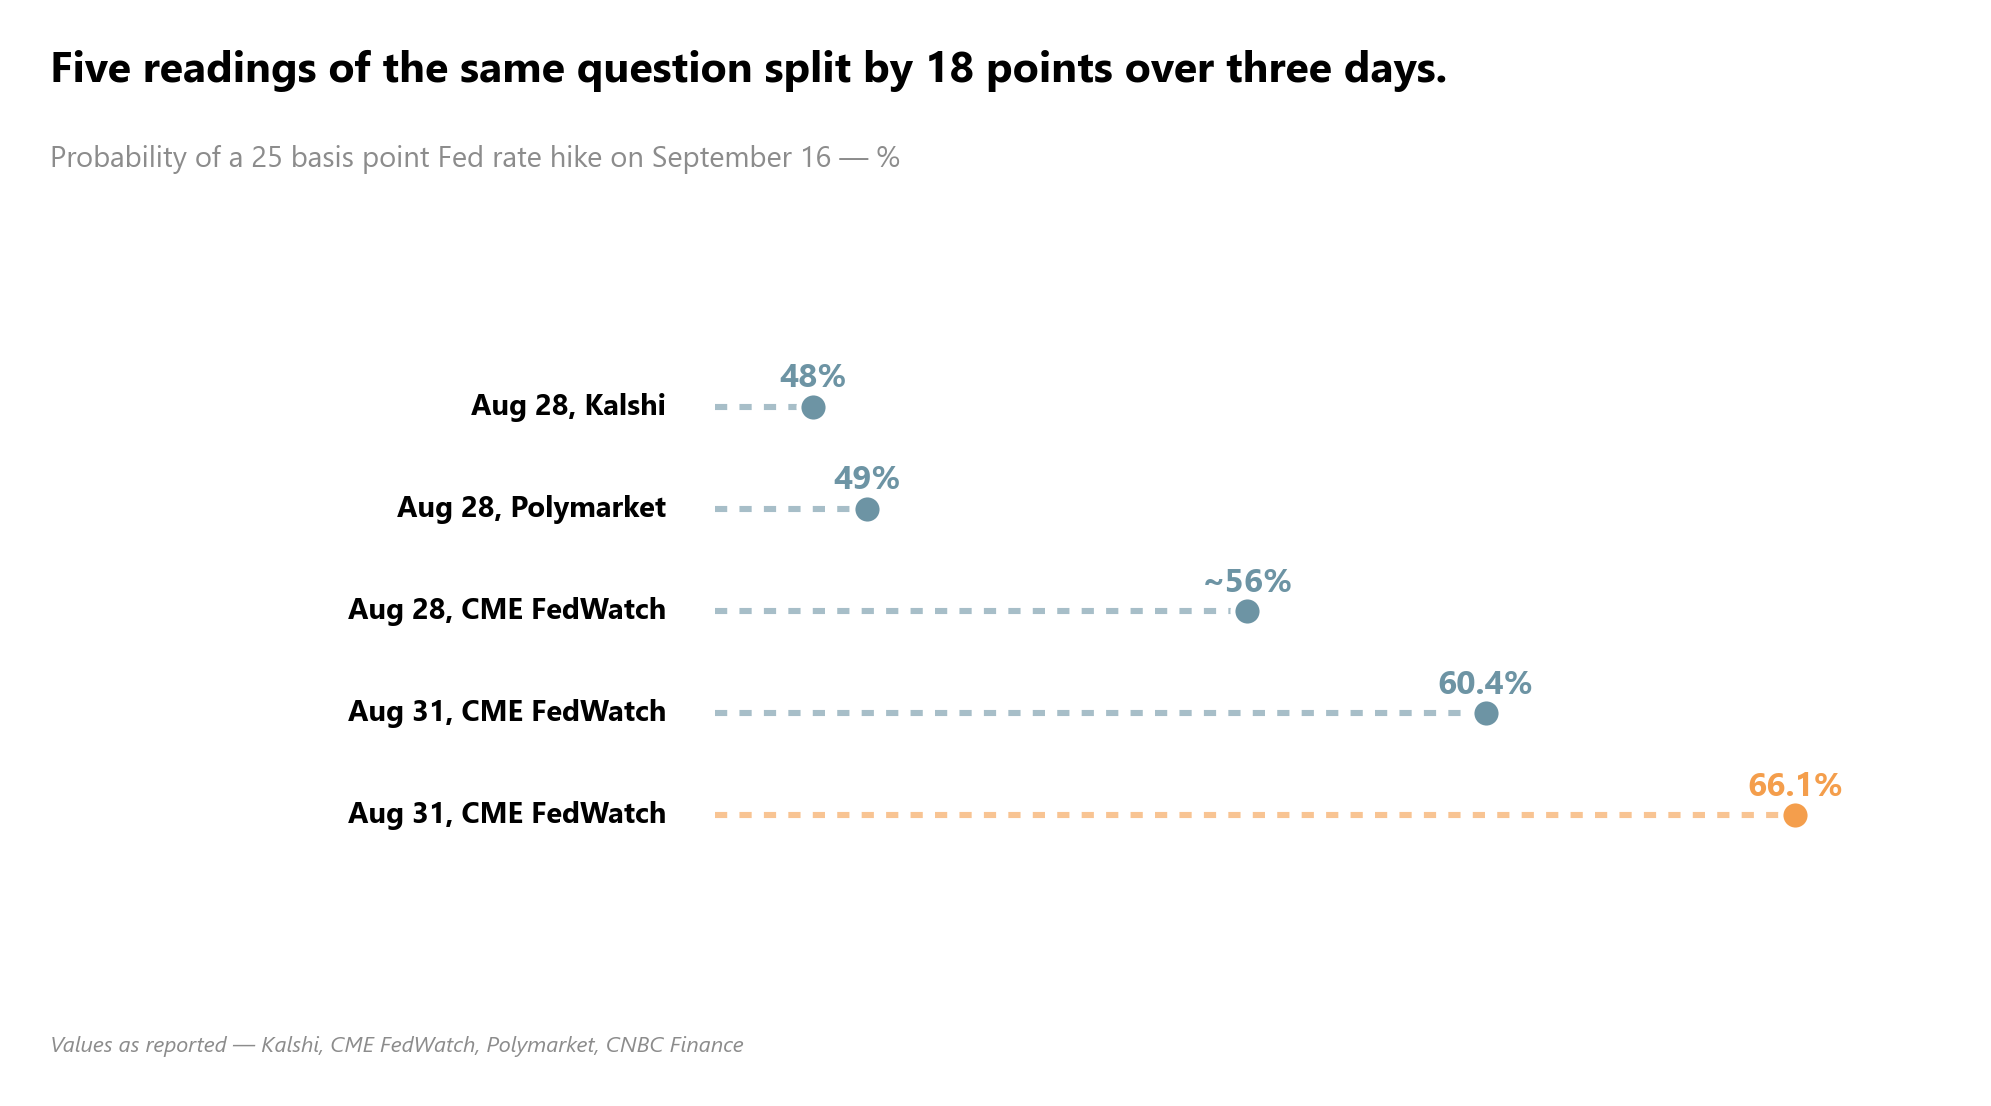
La dispersion ne s’observe pas seulement entre plateformes. Deux articles de CNBC publiés le même lundi 31 août citent deux relevés différents de FedWatch pour la même échéance : 60,4 % dans l’un et 66,1 % dans l’autre. Aucun des deux articles ne précise à quel moment de la journée la mesure a été effectuée. Un écart de 5,7 points entre deux citations le même jour d’un instrument considéré comme la référence absolue du marché, sans aucun horodatage, constitue en soi un chiffre non vérifié.
Ce n’est pas la première fois qu’un chiffre supposé quantifier un phénomène macroéconomique s’avère en réalité mesurer l’appareil technique qui le produit. Un article précédent sur ce site, La Fed de New York attribue la hausse des impayés sur cartes aux créances irrécouvrables, mettait en lumière le même mécanisme à propos d’un graphique de crédit à la consommation très commenté. La cote attribuée à la décision de la Fed comporte le même piège. Lorsque les 48 % de Kalshi côtoient le chiffre du CME comme s’ils étaient issus du même instrument de mesure, l’un provient d’un contrat à terme régulé au niveau fédéral, et l’autre d’une plateforme dont le droit d’inscrire la catégorie sportive vient d’être jugé illégal, et dont la légitimité à coter les contrats électoraux reste en suspens devant un tribunal de district. La décision de la Fed est attendue le 16 septembre. Il ne s’agit pas ici d’anticiper son issue, mais de rappeler le degré réel de fiabilité des instruments censés la mesurer à l’avance.
Sources
- Kalshi Inc. v. Nevada Gaming Control Board, Ninth Circuit opinion No. 25-7516 (U.S. Court of Appeals for the Ninth Circuit)
- Ninth Circuit Rules in Favor of Nevada (Nevada Gaming Control Board)
- False Forms ADV Filings, SEC Litigation Release No. 26622 (SEC)
- SEC Charges San Francisco Bay Area Private Fund Executives with Multimillion Dollar Ponzi-Like Scheme (SEC Press Releases)
- FSB Chair Warns of Risks Arising from Frontier Artificial Intelligence (AI) Models (Financial Stability Board)
- U.S. appeals court rules against prediction markets, sets up likely fight at Supreme Court (CNBC Finance)
- September Fed decision is now a coin flip as rate hike odds increase post Warsh (CNBC Finance)
- Markets see Warsh endorsing a rate hike in September. Not everyone is convinced (CNBC Finance)
- Jackson Hole analyst roundup: Warsh’s speech sends hike chances higher, may put Fed ‘at odds’ with Treasury (CNBC Finance)
- La Fed de New York attribue la hausse des impayés sur cartes aux créances irrécouvrables (Count2Three)