Le 5 octobre, le CME prévoit de coter le collatéral adossé à la dette de l'IA
Le 5 octobre, sous réserve d'approbation réglementaire, le CME Group prévoit de lister les premiers contrats à terme liés au prix de location horaire d'une puce Nvidia H100. La véritable histoire ici concerne le collatéral, pas les puces.
Le 5 octobre, sous réserve d’approbation réglementaire, le CME Group prévoit de lister les premiers contrats à terme liés au prix de location horaire d’une puce Nvidia H100. La véritable histoire ici concerne le collatéral, et non les puces : la même semaine où Nvidia et six des plus grands gestionnaires d’actifs au monde ont dévoilé un plan pour mobiliser plus de 500 milliards de dollars de prêts adossés aux GPU, l’actif garantissant cette dette a obtenu ce qu’il n’avait jamais eu auparavant : un prix public et coté.
Ce qui rend une machine “finançable”
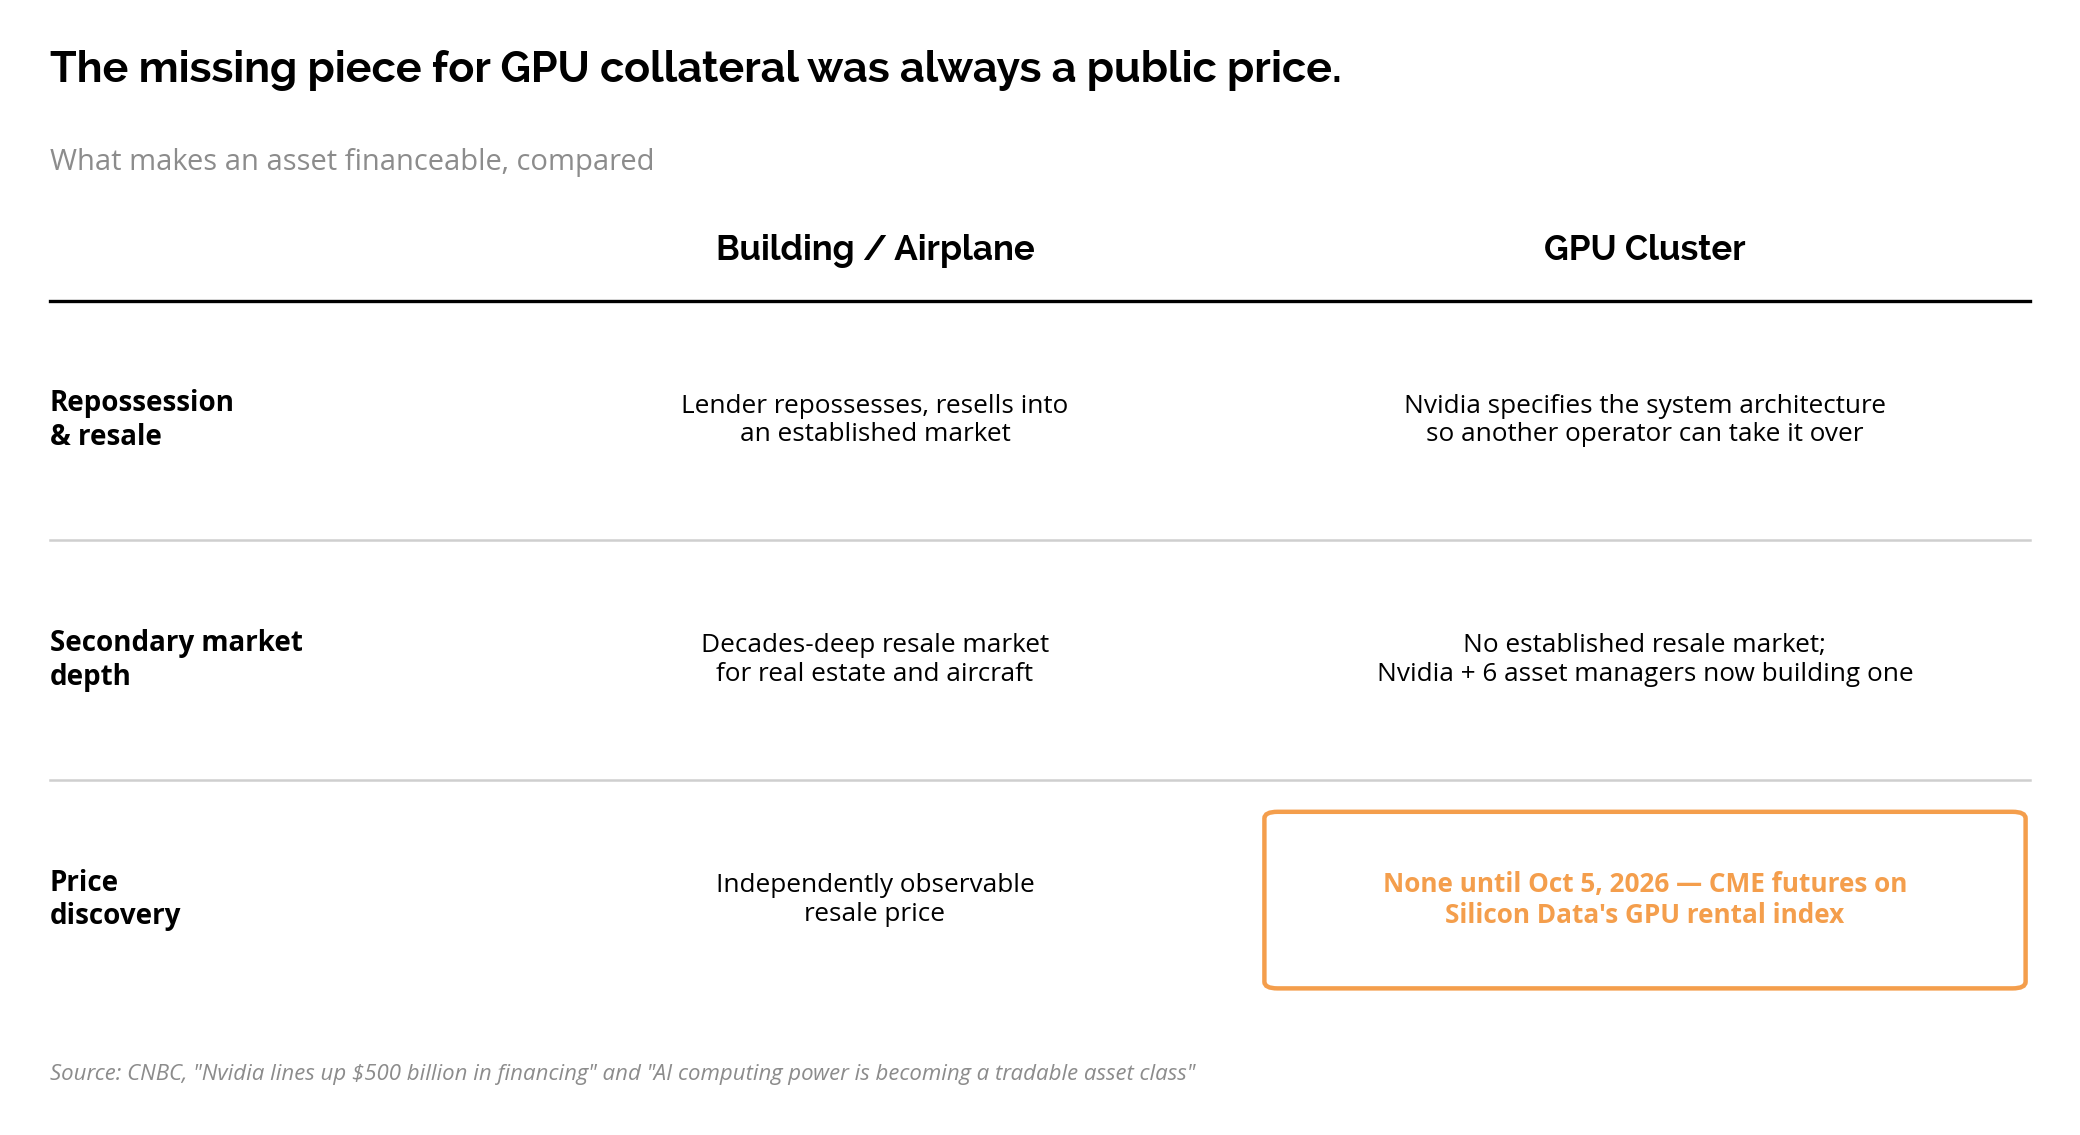
Le prêt standard adossé à des actifs repose sur un mécanisme simple. Une banque accorde un crédit contre un actif physique tel qu’un bâtiment, un entrepôt ou un navire cargo car si l’emprunteur fait défaut, le prêteur peut saisir cet actif et le revendre sur un marché secondaire établi avec un prix observable de manière indépendante. Ce mécanisme est ce qui rend un bâtiment commercial ou un avion bancable. Il s’est rarement appliqué aux puces informatiques.
Les GPU ont historiquement été traités comme des équipements informatiques se dépréciant rapidement. Les nouvelles puces alimentent l’entraînement des modèles d’IA de pointe, puis en quelques années sont reléguées à des travaux d’inférence à plus faible marge, un changement qui affecte leur valeur de revente et de collatéral. “La dépréciation est le principal risque ici”, a déclaré Ben Emons, fondateur de FedWatch Advisors, qui a structuré des prêts adossés à des actifs similaires pour IndyMac avant de rejoindre Pimco en tant que gestionnaire de portefeuille. Les puces Nvidia “pourraient se déprécier plus vite que prévu”, a-t-t-il dit.
Jensen Huang affirme que ce risque est exagéré. “La plateforme d’usine d’IA de Nvidia est réellement un actif investissable, un actif d’infrastructure”, a déclaré le PDG de Nvidia. “La raison en est qu’elle est productive, génératrice de revenus, fongible, utilisée par presque tous les fournisseurs de services cloud, et qu’elle fait tourner tous les modèles d’IA.” Dans une autre interview annonçant le plan, il a qualifié les puces de simplement “productives”, “à longue durée de vie”, “fongibles” et “flexibles”.
Cette affirmation, selon laquelle les puces de Nvidia se comportent comme une infrastructure plutôt que comme de l’électronique grand public, est la prémisse sur laquelle repose le reste de l’accord.
Dans les coulisses de l’accord : qui garantit le collatéral, qui le fixe
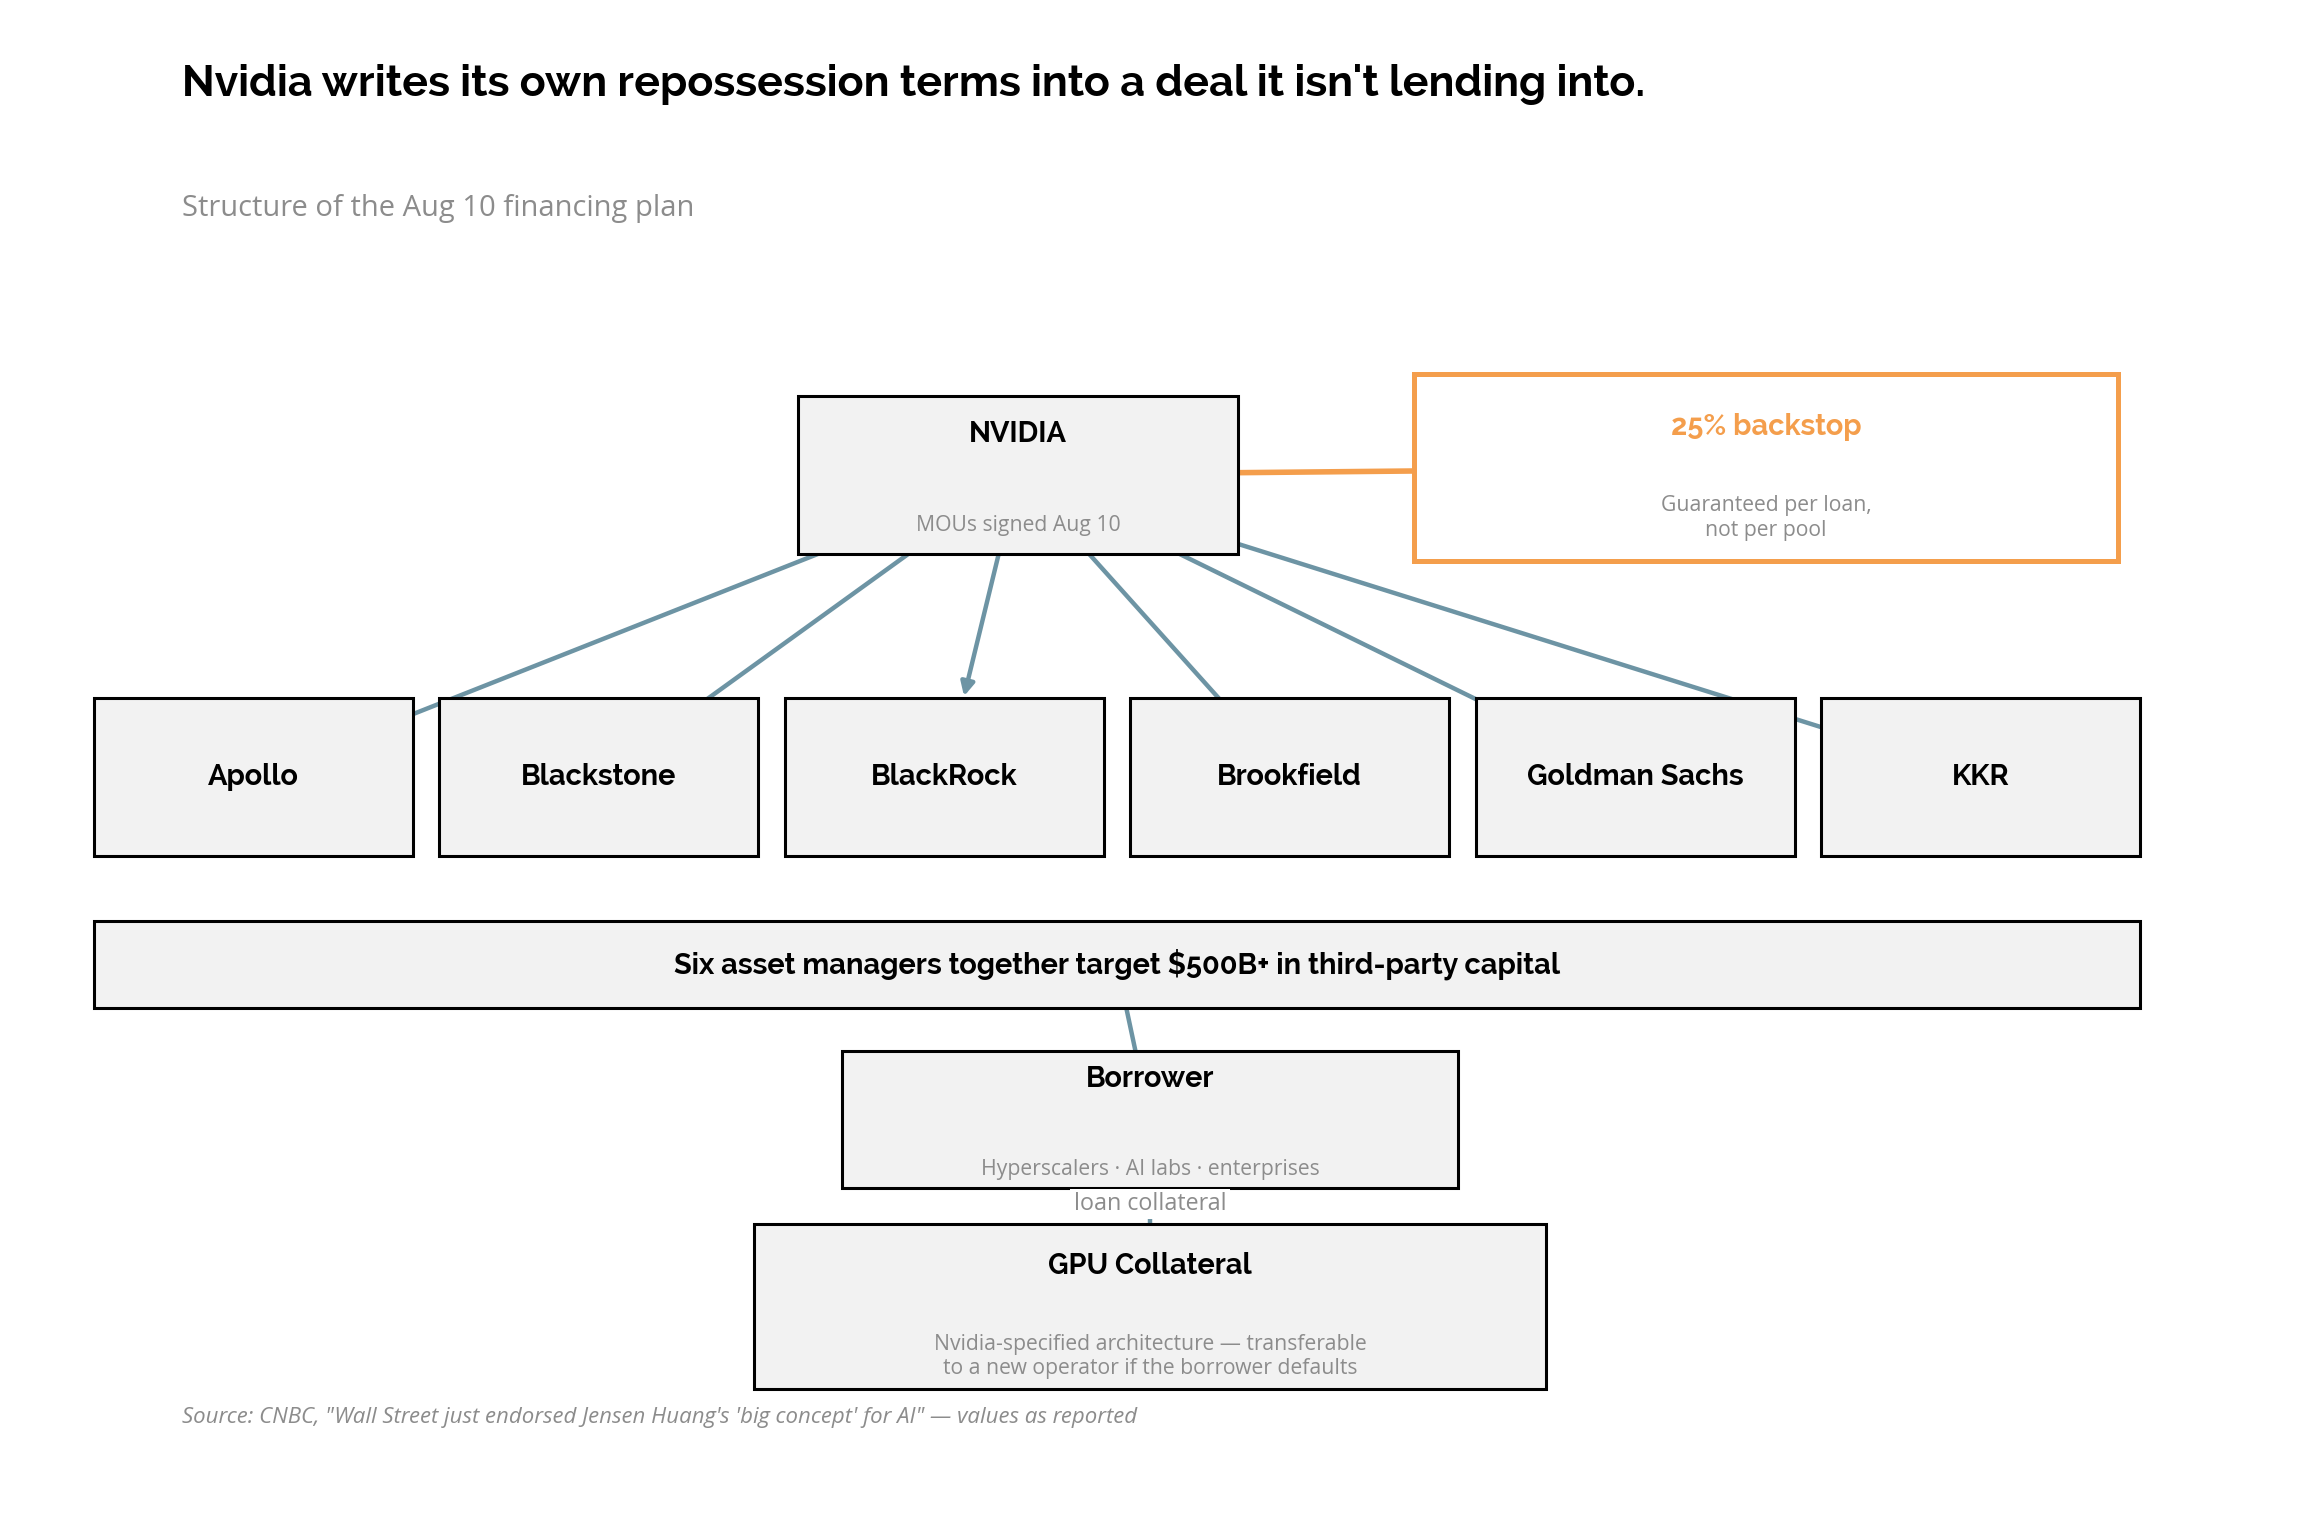
Le 10 août, Nvidia a signé des protocoles d’accord avec six des plus grands gestionnaires d’actifs mondiaux — Apollo Global Management, Blackstone, BlackRock, Brookfield Asset Management, Goldman Sachs et KKR — pour construire des plateformes de financement pour ses clients. Ensemble, le groupe vise à mobiliser plus de 500 milliards de dollars de capitaux tiers pour les géants du cloud, les laboratoires d’IA de pointe et les entreprises construisant des centres de données et achetant du matériel.
Deux détails structurels importent plus que le chiffre mis en avant. Premièrement, Nvidia aura la possibilité de garantir 25 % de chaque prêt individuel (et non 25 % du total du pool), une garantie conçue pour produire des taux d’intérêt plus favorables pour des emprunteurs qui devraient autrement compter sur leur propre notation de crédit. Deuxièmement, les emprunteurs seront tenus d’utiliser des architectures système spécifiées par Nvidia, de sorte qu’“une autre entreprise puisse prendre le relais et l’exploiter si quelque chose devait arriver”, a précisé Huang. Cette seconde clause montre Nvidia imposant ses propres conditions de saisie dans un accord où elle ne prête pas directement, une position inhabituelle pour le vendeur de l’actif sous-jacent.
Larry Fink, le PDG de BlackRock, a formulé ce moment avec ses propres termes. “C’est le tout début, comme ce fut le cas lorsque j’ai commencé sur le marché des titres adossés à des créances hypothécaires dans les années 1970”, a déclaré Fink. “Je vois cela comme un futur pour l’ingénierie financière.” C’est l’analogie de Fink, et non une revendication de l’accord lui-même, et cela pointe vers la version la plus ancienne et la moins déformée d’un marché de la titrisation plutôt que vers celle qui a plus tard produit la crise de 2008.
David Solomon, PDG de Goldman Sachs, a résumé la logique sous-jacente plus simplement. “Vous commencez à voir, d’une certaine manière, vous savez, un financement adossé à des actifs contre ce déploiement d’infrastructure”, a déclaré Solomon. “Ce n’est pas surprenant parce que ce sont de vrais actifs. Ils ont une vraie valeur.”
La pièce manquante vient d’arriver : un prix public
La propre analogie de Fink pointe vers ce qui manquait. Les titres adossés à des créances hypothécaires ne sont pas devenus un marché parce que quelqu’un a déclaré les maisons finançables. Ils le sont devenus une fois qu’un indice public a permis à quiconque d’évaluer, de se couvrir ou de parier contre l’actif sous-jacent. C’est ce que CME Group et Silicon Data construisent actuellement pour les GPU.
À partir du 5 octobre, sous réserve d’approbation réglementaire, le CME cotera des contrats à terme liés au coût de location horaire des puces Nvidia H100 et des plus récentes Blackwell B200, indexés sur les indices Silicon Data qui suivent les prix de location des GPU. Chaque contrat représente un mois de location pour une H100. “Pendant des années, deux entreprises achetant exactement la même capacité GPU pouvaient payer des prix radicalement différents sans aucun moyen de savoir qui avait fait la meilleure affaire. Elles auront désormais un repère pour vérifier cela”, a déclaré Carmen Li, PDG de Silicon Data. “Les futures sur le calcul offrent au marché quelque chose qu’il n’a jamais eu : un prix de référence public et négociable pour la ressource sur laquelle tourne chaque système d’IA.”
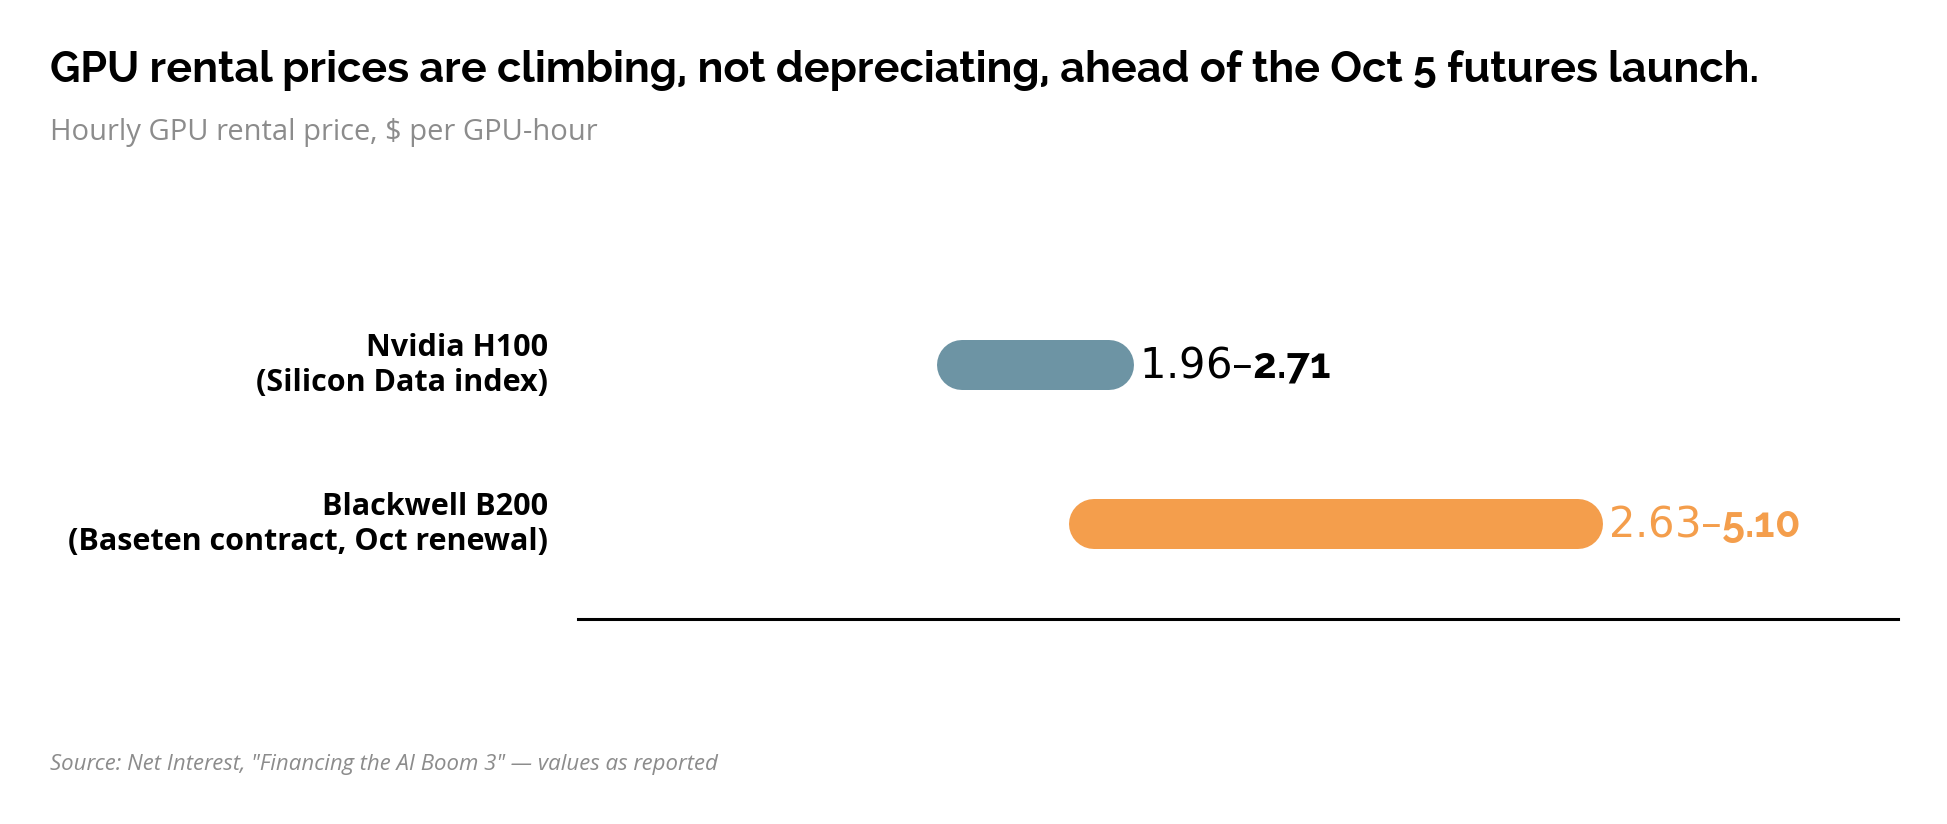
Les preuves de prix disponibles actuellement soutiennent les arguments de Huang, du moins jusqu’à présent. Selon les chiffres de Silicon Data cités par la newsletter Net Interest, le coût horaire pour louer une Nvidia H100 est passé de 1,96 $ fin novembre à 2,71 $, avec des taux à terme orientés à la hausse jusqu’en 2027 et 2028. Baseten, un fournisseur de logiciels et de capacité de calcul, a déclaré que le fournisseur de cloud derrière ses GPU Blackwell B200 augmentera le prix de location de 2,63 $ l’heure à 5,10 $ lors du renouvellement de son contrat en octobre. Même les puces plus anciennes s’apprécient. CoreWeave a déclaré cette semaine lors de la présentation de ses résultats qu’elle a signé un contrat pour louer des puces Nvidia Ampere A100, introduites pour la première fois en 2020, jusqu’en 2029 à “un prix attractif”. Le directeur financier de CoreWeave a ajouté que l’entreprise reste “largement en rupture de stock sur les générations précédentes de GPU NVIDIA en plus des références actuelles”.
L’explication de Nvidia quant à cette durabilité repose sur le logiciel, et non sur le silicium. “CUDA offre aux développeurs et aux ingénieurs NVIDIA une plateforme commune pour mettre à jour continuellement Ampere, Hopper et Blackwell tout au long de leur durée de vie utile”, a déclaré Huang. “CUDA rend l’informatique NVIDIA polyvalente. La polyvalence la rend fongible. La fongibilité stimule l’utilisation et prolonge la durabilité, faisant du calcul NVIDIA un actif productif : louable, durable et finançable.”
Le contre-argument, évalué par le rendement et une dégradation de notation
Tout le monde ne traite pas les puces de Nvidia comme de l’immobilier. Ben Emons pense que les investisseurs devraient plutôt évaluer les GPU comme des équipements à forte dépréciation, et s’attend à ce qu’ils exigent des rendements de 11 % à 17 % selon leur position dans la structure du capital. Séparément, une note de Bank of America Securities souligne que les emprunteurs derrière ces prêts seront principalement des entreprises non-investment grade exclues des marchés de la dette traditionnels, des startups en IA et des néo-clouds. Ce sont deux affirmations distinctes provenant de deux sources distinctes, et non un chiffre combiné.
Le risque de baisse identifié est la Chine. Huawei, le fournisseur national dominant de puces d’IA chinoises, est sur la liste des entités du département du Commerce américain depuis 2019, et en mai le gouvernement américain a statué que les puces Ascend de Huawei violent les contrôles à l’exportation américains. La part d’environ 75 % de Nvidia sur le marché américain des puces d’IA, selon la plupart des estimations, est le tampon contre une guerre des prix chinoise, pas une garantie contre celle-ci. Emons soutient que si les producteurs chinois inondent le marché de silicium bon marché, le collatéral derrière des centaines de milliards de prêts pourrait perdre de la valeur plus vite que la dette n’arrive à échéance.
Pour l’instant, les données de prix penchent toujours vers l’argument de Huang, même selon une seconde mesure plus prudente. Huang a cité un chiffre distinct montrant que les taux de location des H100 ont grimpé d’environ 1,70 $ par heure de GPU fin 2025 à environ 2,35 $ cette année, une série différente des chiffres de Silicon Data ci-dessus mais pointant dans la même direction.
Le signal contraire en direct se trouve ailleurs, sur le bilan d’Oracle. S&P Global Ratings a dégradé la note de crédit d’émetteur à long terme d’Oracle de BBB à BBB- en juillet, un cran au-dessus du niveau spéculatif (“junk”), et Moody’s maintient une perspective négative sur l’entreprise. Le flux de trésorerie disponible d’Oracle pour l’exercice 2026 s’est élevé à −23,7 milliards de dollars. La dette à long terme est passée de 85,3 milliards de dollars à 122,3 milliards de dollars sur l’année, et les immobilisations corporelles nettes ont plus que doublé, passant de 56,7 milliards de dollars à 129,6 milliards de dollars. La marge brute a chuté de 80,6 % en 2021 à 65,8 % pour l’exercice 2026. S&P s’attend à ce que l’activité d’infrastructure cloud d’Oracle, qui représentait 27 % du chiffre d’affaires pour l’exercice 2026, gonfle à près de 60 % du chiffre d’affaires d’ici l’exercice 2028, un changement que S&P a qualifié de plus risqué que l’activité logicielle historique d’Oracle car il exige de lourds investissements initiaux avant qu’aucun bénéfice n’arrive.
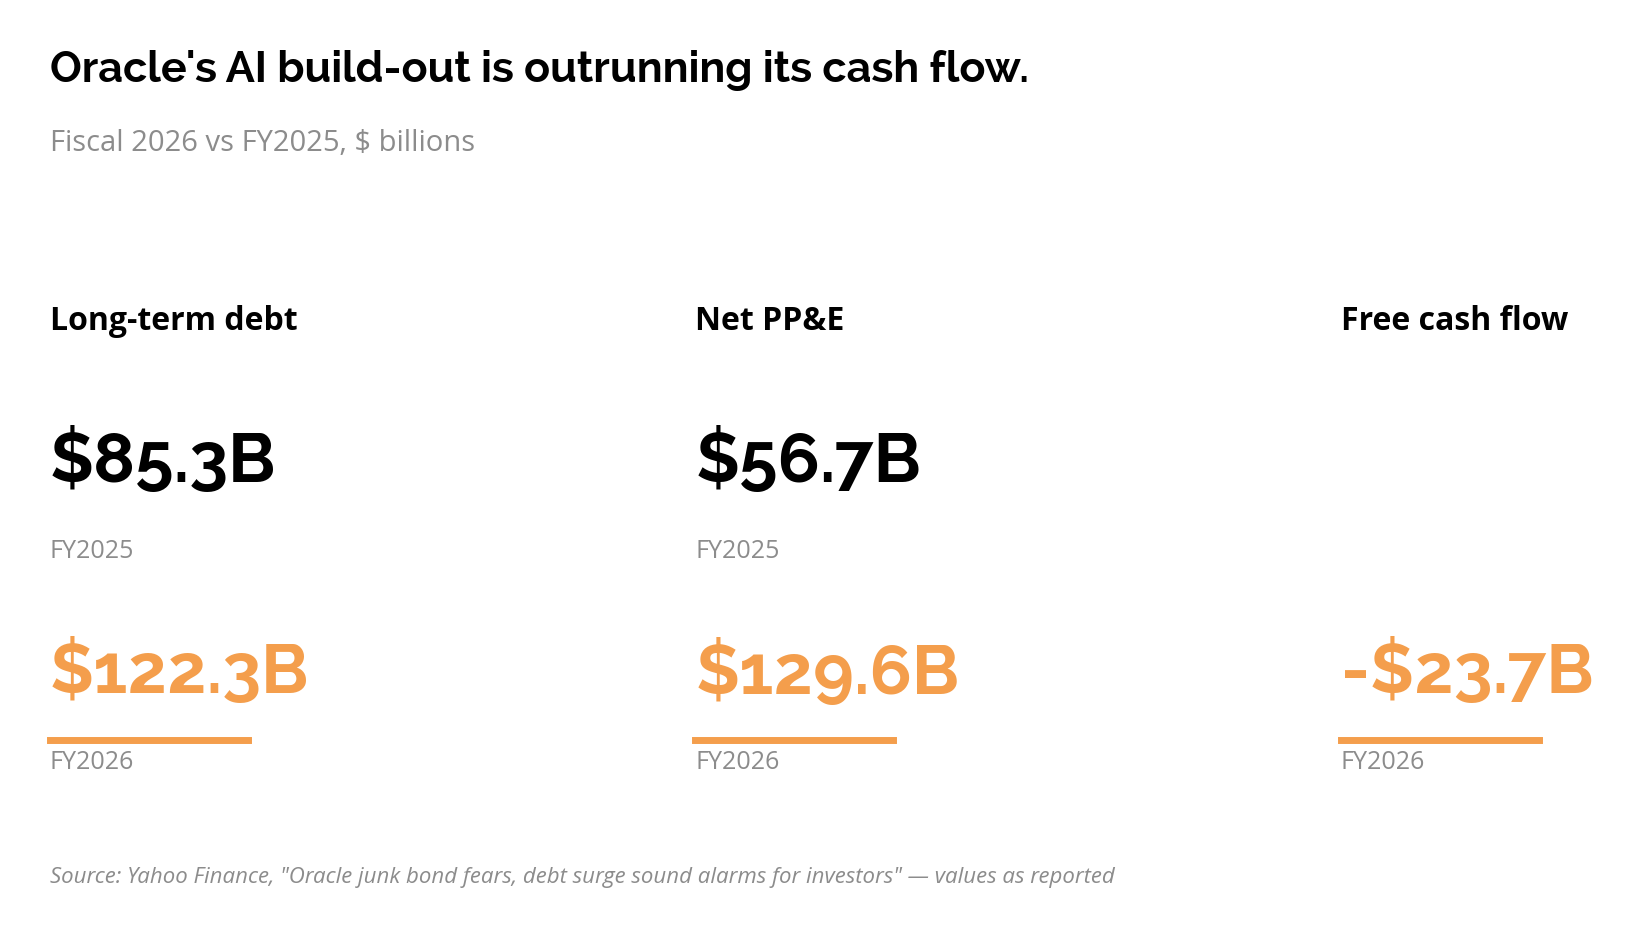
Oracle ne fait pas partie des six gestionnaires d’actifs du plan de financement de Nvidia, et sa dette n’est pas adossée à des GPU de la manière envisagée par la nouvelle structure. Il s’agit de l’exemple en direct le plus clair d’un bilan pariant massivement sur l’infrastructure d’IA avant que les revenus ne rattrapent, et le type de dégradation que le marché à terme évaluera désormais en temps réel.
Ce que cela signifie
Les deux côtés de cette histoire font le même pari : que les GPU conservent leur valeur comme une infrastructure plutôt que de se déprécier comme de l’électronique grand public. Ce qui change le 5 octobre, c’est que le pari se voit attacher un prix public, mis à jour en temps réel plutôt que discuté lors de présentations de résultats et sur les plateaux de CNBC. Ce prix peut conforter la thèse de Huang à chaque trimestre où il grimpe, ou devenir un instrument précis pour quiconque parie contre. Michael Burry l’est déjà, détenant des positions baissières contre Nvidia et le secteur plus large des semi-conducteurs, sur la théorie qu’une part significative de la demande en IA est financée par des arrangements qu’il qualifie de circulaires plutôt que d’être dictée par des clients finaux.
L’analyse de Steve Eisman évalue l’exposition qui se cache derrière ce prix. OpenAI et Anthropic représentent ensemble environ 70 % des revenus liés à l’IA chez Microsoft, Amazon, Google et Oracle combinés, et de 25 % à 35 % des revenus cloud de ces entreprises, selon Eisman. “L’avenir de ces entreprises massives, d’une certaine manière, est un pari qu’OpenAI et Anthropic vont réussir”, a-t-il déclaré. En d’autres termes, une part significative de ce que le contrat CME finira par évaluer dépend du fait que deux entreprises privées continuent de croître pour justifier leurs valorisations.
Les enjeux vont bien au-delà du commerce des puces. Des recherches du blog Bank Underground de la Banque d’Angleterre estiment qu’une surprise négative de 1 % sur les bénéfices des Sept Magnifiques tire le S&P 500 vers le bas de près de 2 %, entraîne le FTSE 100 vers le bas d’environ 1 % en deux jours, et élargit les spreads de crédit américains de 5 à 10 points de base sur trois semaines. Contrairement à la crise financière de 2008, les chercheurs ont constaté que le dollar se déprécie plutôt que de bénéficier d’une fuite vers la sécurité, signe que les investisseurs interpréteraient une déception liée à l’IA comme un coup dur pour la productivité future, et non comme une raison de chercher refuge dans les actifs américains.
Le 5 octobre est le jour où cette thèse commencera à être cotée.
Sources
- Nvidia lines up $500 billion in financing as CEO Jensen Huang tells CNBC his chips are ‘investable asset’ (CNBC)
- Wall Street just endorsed Jensen Huang’s ‘big concept’ for AI. What now? (CNBC)
- Why Jensen Huang’s $500 billion AI financing plan faces a big risk from China (CNBC)
- Financing the AI Boom 3 (Net Interest)
- AI computing power is becoming a tradable asset class as CME launches futures contracts (CNBC)
- Oracle junk bond fears, debt surge sound alarms for investors (Yahoo Finance)
- ‘Big Short’ investor Steve Eisman sees an Achilles’ heel in the AI boom (CNBC)
- If AI disappoints? The transmission of US big-tech earnings news (Bank Underground)