Une étude du NBER évalue le coût de la sécurité du Trésor à 187 points de base, contre 80 auparavant
Le Trésor s'apprête à mobiliser jusqu'à 950 milliards de dollars de réserves pour financer ses rachats d'obligations, mais la véritable contrainte n'est pas la trésorerie : c'est le coût marginal croissant nécessaire pour rendre la dette publique sûre.
Le 9 septembre, le Trésor lance la première opération de son programme de rachat d’obligations dont il a doublé la taille en août, une initiative qui, selon deux hauts fonctionnaires, pourrait puiser dans une réserve de liquidités de 950 milliards de dollars — sans préciser toutefois quel montant, s’il en est, serait utilisé. La même semaine, deux travaux de recherche indépendants évaluent précisément ce qui commence à manquer. Ce n’est pas la demande de bons du Trésor. C’est la capacité de les maintenir sûrs.
Le « Twist » et ce qu’il permet d’acheter
Deux hauts responsables du Trésor, s’exprimant auprès de CNBC, indiquent que le département pourrait puiser dans son compte général (Treasury General Account - TGA), qui s’élève actuellement à environ 950 milliards de dollars, pour financer le programme de rachat annoncé en août. Ce chiffre dépasse largement les quelque 550 à 600 milliards de dollars que l’administration Biden s’était fixés comme cible pour ce compte, lequel fait office de compte courant du gouvernement auprès de la Réserve fédérale. Le secrétaire au Trésor, Scott Bessent, a qualifié cette opération de « Treasury Twist » : l’État rachète de la dette à long terme et, selon la majorité des intervenants de marché, la finance en émettant davantage de bons à court terme (T-bills). La première opération de ce programme élargi est prévue pour le 9 septembre.
Le rachat en lui-même n’est pas nouveau. Le Trésor a doublé la taille minimale de ses rachats de titres longs hors cote (off-the-run), passant de 2 milliards à au moins 4 milliards de dollars par ligne lorsqu’il a annoncé le programme le 19 août. Dans les semaines qui ont suivi, le rendement à 30 ans a atteint un pic de 5,27 % et celui à 10 ans 4,73 %.
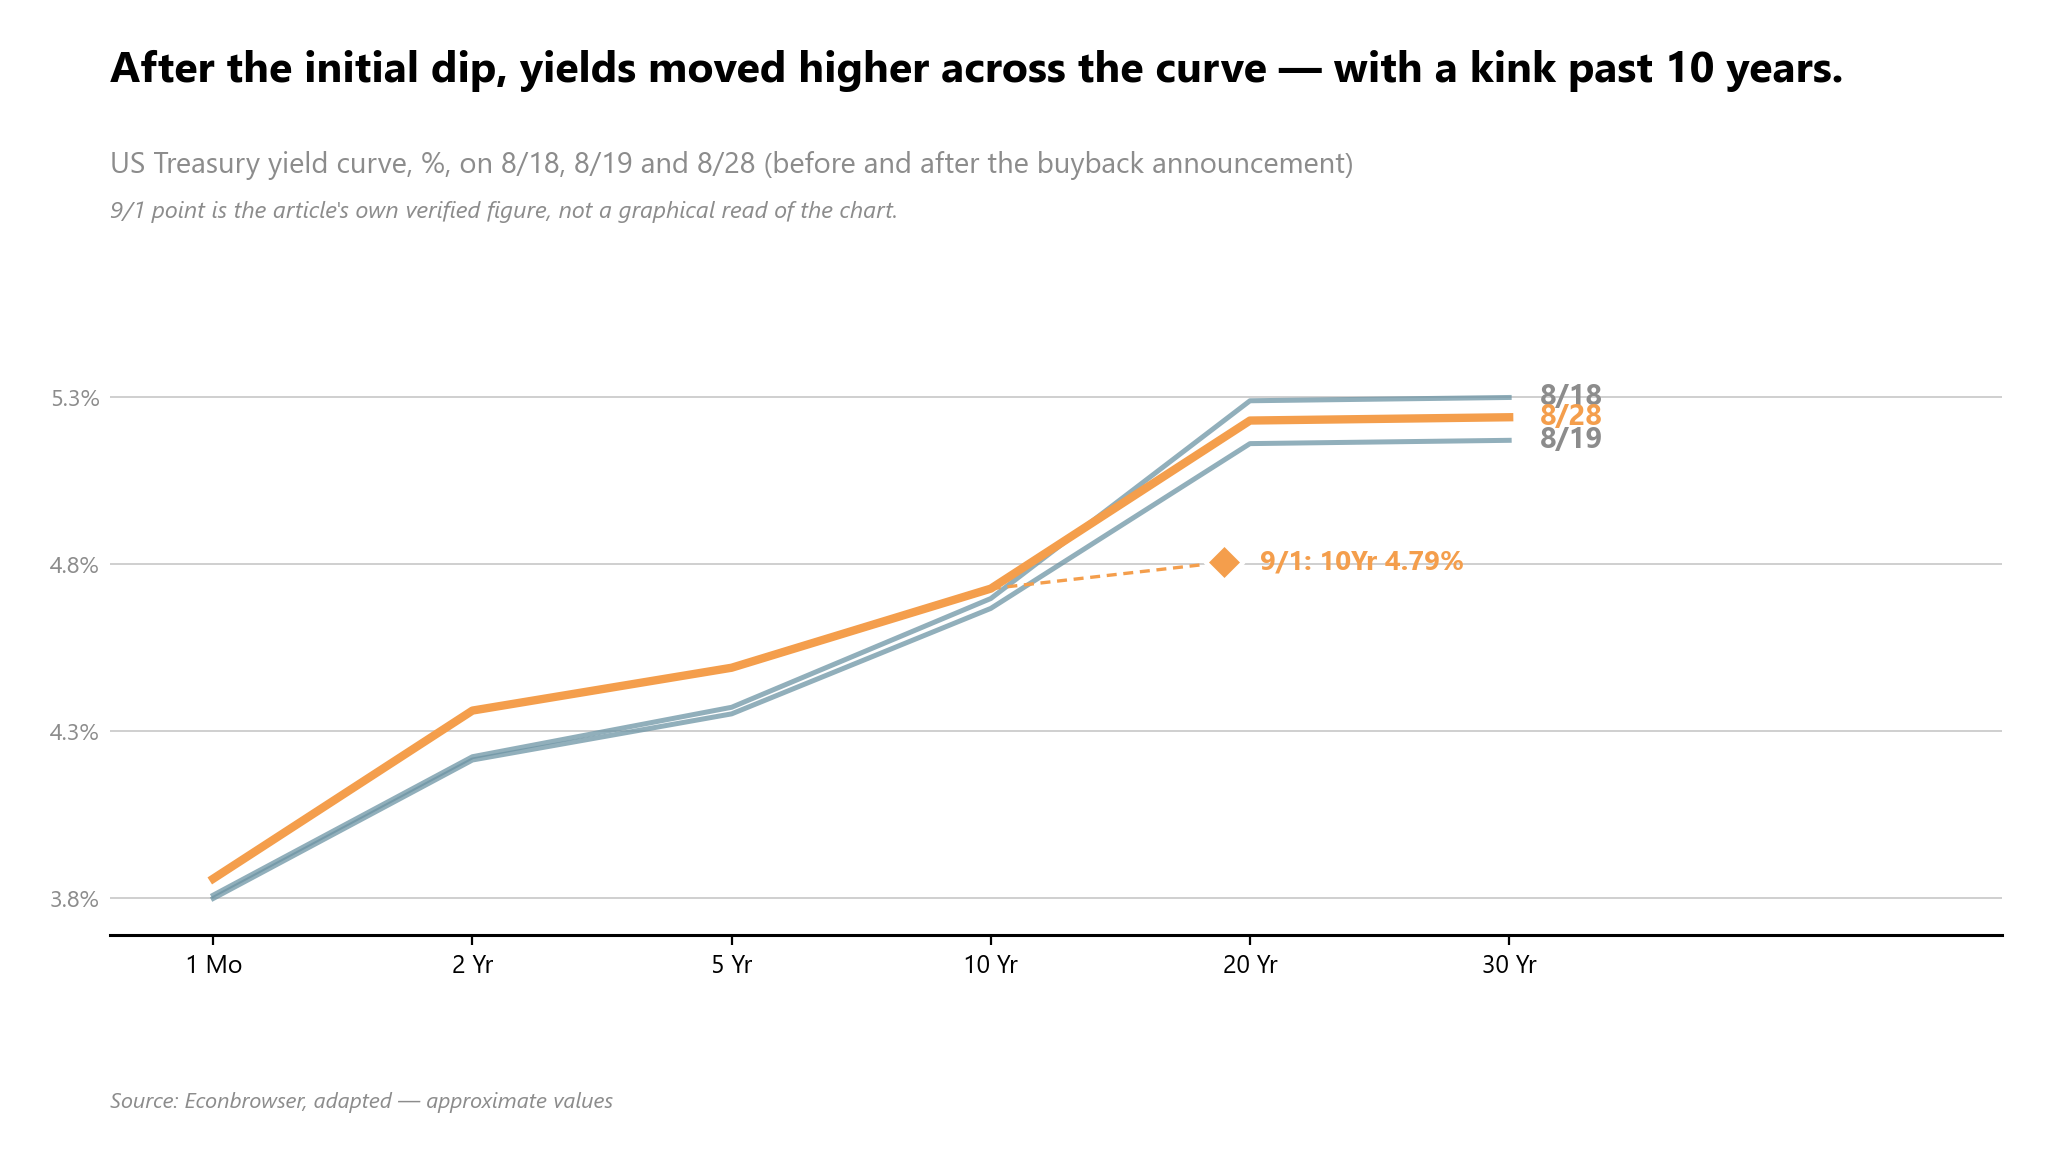
Ce qui a changé depuis, c’est que le correctif que le rachat devait apporter ne s’est pas manifesté. Econbrowser a suivi la courbe des rendements les 18 août, 19 août et 28 août et a constaté qu’après un creux initial, la quasi-totalité de la courbe s’est déplacée vers le haut, avec une cassure visible sur le graphique tracé entre le point à 10 ans et les segments à 20 et 30 ans. Au 1er septembre, Econbrowser situait le taux à 10 ans à 4,79 %, non pas simplement revenu à son niveau d’avant l’intervention, mais l’ayant dépassé.
Le rachat aborde la contrainte comme un problème de flux de trésorerie : suffisamment de capitaux au bon endroit, déployés au bon moment, feraient bouger le prix. Ce qui suit démontre que la véritable contrainte se situe là où le compte courant du Trésor ne peut pas intervenir.
Le coût de fabrication de la sûreté de la dette
La sûreté d’une obligation du Trésor est un produit fabriqué, qui nécessite du soutien au refinancement (rollover support), de la tenue de marché et de la capacité de bilan — des ressources qui sont elles-mêmes limitées et dont la mise à disposition devient de plus en plus coûteuse à mesure que le stock de dette qu’elles doivent absorber continue de gonfler. C’est le mécanisme au cœur d’un nouveau document de travail du NBER rédigé par Ricardo Caballero, « The Safe-Debt Laffer Curve », qui modélise la façon dont une dette publique pourtant sûre peut commencer à peser sur la demande globale bien avant que l’État lui-même ne devienne insolvable.
L’article de Caballero indique que le coût marginal de production des créances sûres du Trésor a plus que doublé au cours de la dernière décennie, passant d’environ 80 points de base au premier trimestre 2015 à environ 187 points de base au premier trimestre 2026. Comparée à un repère de 330 points de base représentant le gain de richesse équivalent-taux procuré par la détention d’un actif sans risque — un chiffre posé par l’article plutôt que dérivé dans l’abstract disponible —, la marge de dette sûre qui en résulte a chuté d’environ 250 points de base à environ 143. Au rythme d’emprunt projeté pour 2026 par le Congressional Budget Office, l’étude de Caballero rapporte que cette marge restante s’érode d’environ 18 points de base par an, cette érosion s’accélérant à mesure que la dette s’accroît par rapport à la capacité d’absorption du système financier.
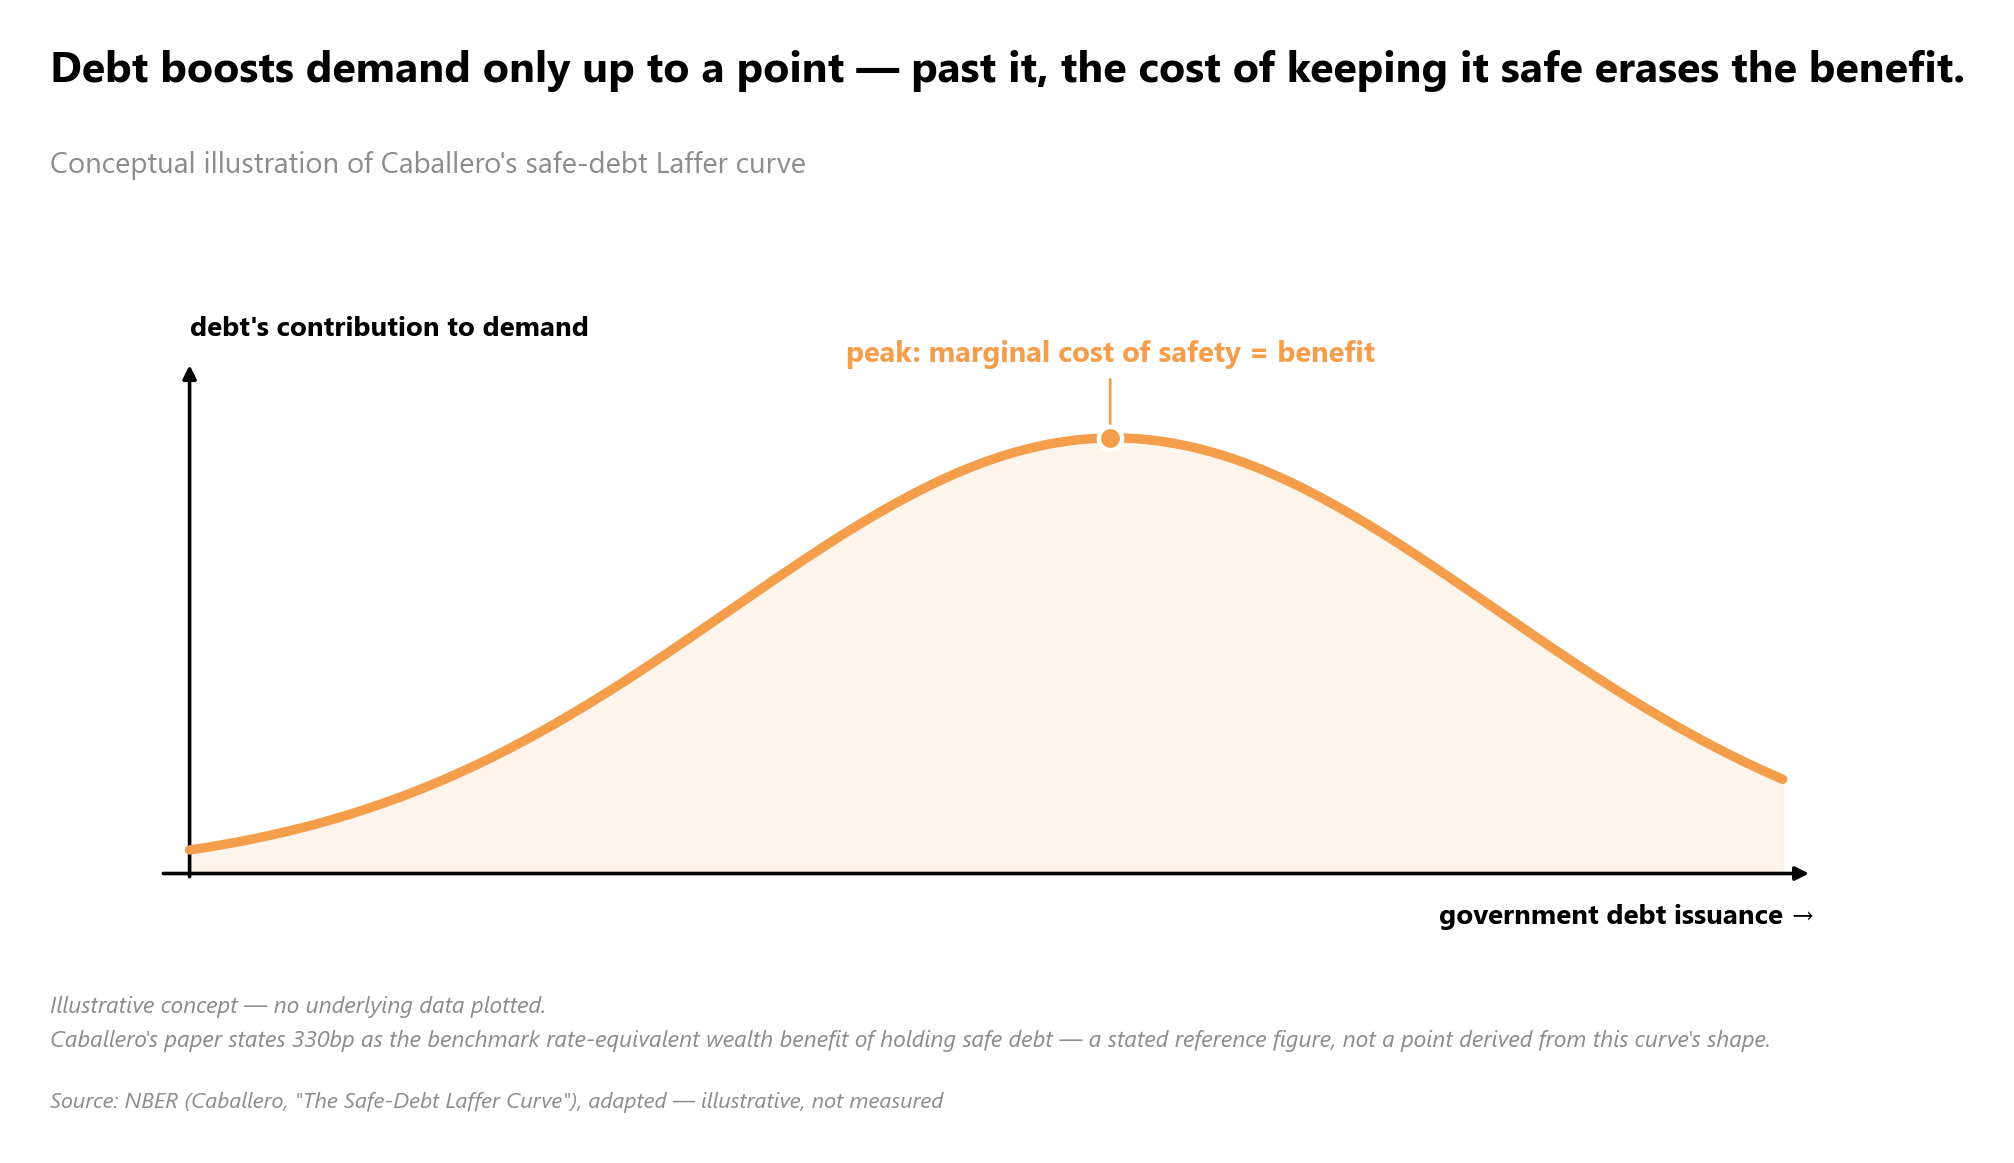
Le raisonnement reste valable que le point de repère de 330 points de base soit rigoureusement exact ou non, car ce qui porte la démonstration, c’est l’augmentation du coût marginal, que le marché valorise depuis une décennie avant même que quiconque n’y accole un chiffre du côté des bénéfices.
Qui se retrouve à porter le papier
Hanno Lustig, dans une étude rédigée pour l’Aspen Economic Strategy Group, retrace la même évolution à travers l’identité de ceux qui achètent réellement la dette. Jusqu’aux environs de 2020, les obligations du Trésor américain et les actions évoluaient en sens opposé, le schéma classique de fuite vers la qualité (flight-to-safety) qui se manifeste lorsque les investisseurs traitent les bons du Trésor comme une assurance contre la baisse généralisée de tous les autres actifs. Depuis, la corrélation est devenue positive : les bons du Trésor ont désormais tendance à monter et baisser de concert avec les actifs risqués dont ils étaient censés amortir les chocs.
La prime de sûreté s’estompe également ailleurs. Le Wall Street Journal rapportait l’an dernier que certaines grandes entreprises américaines, dont Microsoft et Johnson & Johnson, ont pu emprunter à long terme à des taux inférieurs à ceux de l’État américain lui-même — une inversion du schéma qui devrait prévaloir si les bons du Trésor constituaient véritablement l’actif le plus sûr. Lustig pointe également les gestionnaires de réserves qui ancraient autrefois la demande : les banques centrales étrangères allouaient plus de 70 % des réserves de change mondiales affectées à des actifs en dollars, mais sur les maturités longues, écrit Lustig, les investisseurs internationaux préfèrent désormais la sécurité des obligations d’État des autres pays du G10.
La caractérisation par Lustig des acheteurs restants est directe. Le détenteur étranger marginal de bons du Trésor américain, écrit-il, n’est plus un gestionnaire de réserves de banque centrale, mais « un investisseur privé sensible au rendement », principalement des banques étrangères, des gestionnaires d’actifs et des hedge funds. Les acheteurs institutionnels insensibles aux prix se sont mis en retrait, et les investisseurs privés intervenant avec de l’effet de levier ont comblé le vide — une demande que Lustig qualifie de « plus élastique aux rendements et plus fragile en période de tensions ».
C’est exactement cette capacité de bilan que Caballero identifie comme la ressource rare. Elle a changé de mains : des acheteurs officiels qui détenaient des bons du Trésor quel qu’en soit le prix aux investisseurs privés qui n’en détiennent que tant que le prix est rémunérateur.
Le test de résistance auquel personne n’a encore échoué
Tout le monde n’interprète pas ces constats comme un signal d’alerte. Ben Carlson, sur A Wealth of Common Sense, se dit nullement inquiet d’une crise de la dette souveraine américaine et formule la situation sans détours : « Il n’existe aucun substitut aux obligations du Trésor américain à l’heure actuelle. » Le ratio dette/PIB a atteint son plus haut niveau depuis la Seconde Guerre mondiale, reconnaît Carlson, mais il souligne qu’un ratio de service de la dette des ménages en baisse continue depuis la crise financière mondiale prouve que le fardeau de la dette ne se traduit pas par une détresse des ménages. Citant Cullen Roche, Carlson note que le total des actifs financiers américains avoisine les 450 000 milliards de dollars, une échelle par rapport à laquelle le chiffre de 40 000 milliards de dollars de dette fédérale qui a fait les gros titres en août semble plus modeste.
Carlson cite également l’analyse de Stanley Druckenmiller, selon laquelle le rendement du Trésor à long terme est « le prix le plus important du monde » et « le seul gendarme budgétaire qu’il reste aux États-Unis ». Cette citation ne sert ici que de description de cette fonction de discipline, et non de verdict sur l’efficacité du rachat — et cette fonction est précisément celle sur laquelle Caballero place un coût croissant.
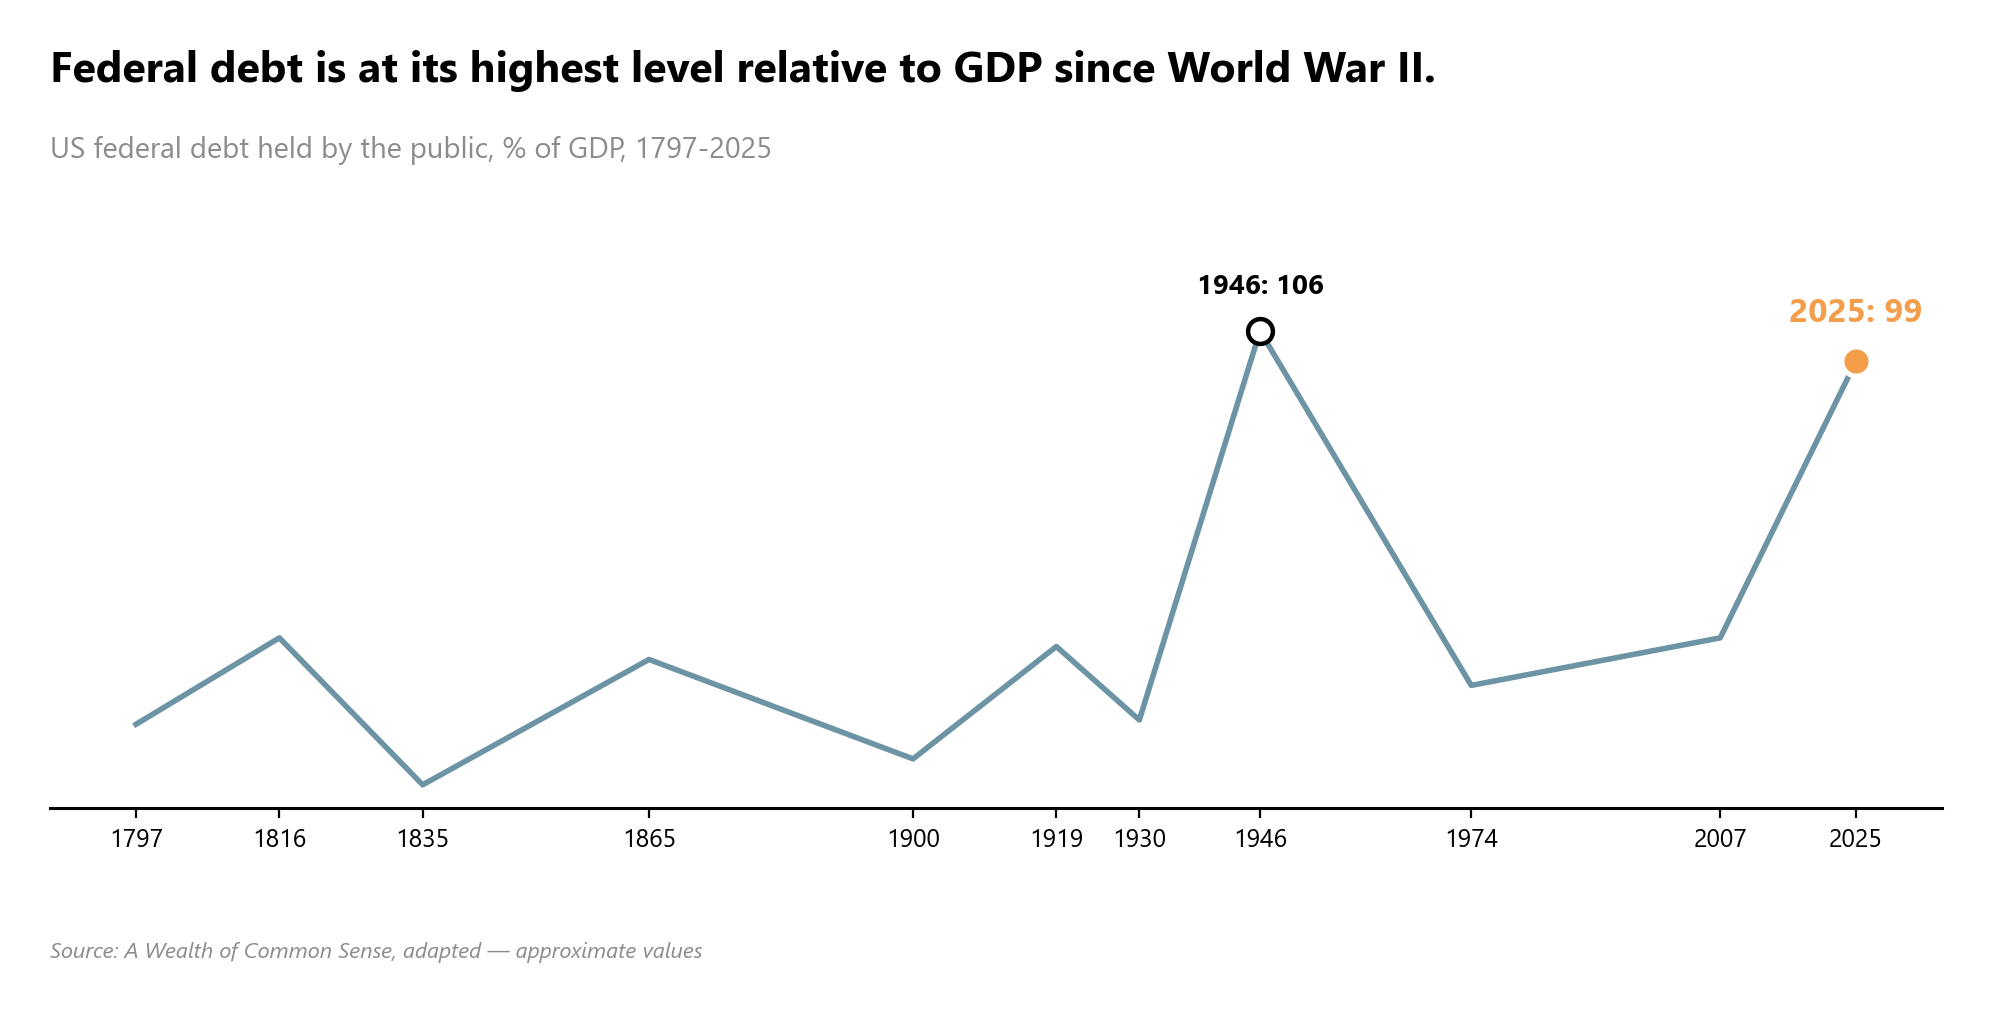
Le Government Accountability Office (GAO) chiffre ce qu’exigerait un redressement de cette trajectoire. Pour maintenir la dette détenue par le public à 100 % du PIB d’ici 2056, calcule le GAO, le gouvernement devrait augmenter ses recettes de 26 % chaque année, réduire ses dépenses de programmes de 21 % chaque année, ou trouver une combinaison équivalente des deux. Aucun responsable politique d’envergure, dans un parti comme dans l’autre, n’a proposé quoi que ce soit qui approche une telle ampleur.
Carlson a raison d’affirmer qu’aucun substitut n’existe aujourd’hui. Caballero et Lustig décrivent autre chose : le coût pour maintenir l’actif original sûr qui ne cesse de grimper en arrière-plan, quelle que soit la partie qui aura raison quant à l’imminence d’une crise.
Ce que cela signifie
Klement on Investing, citant une étude du Federal Reserve Board menée par Bhatt et ses coauteurs, rapporte qu’une hausse d’un point de pourcentage du ratio dette/PIB américain anticipé par le marché fait monter le rendement attendu du bon du Trésor à 10 ans à un horizon de cinq ans d’environ 4 points de base — répartis à peu près équitablement entre une augmentation de 2 points de base de la prime de terme et une augmentation de 2 points de base du taux sans risque. Appliquée à l’ensemble du stock de la dette fédérale, la restitution de l’étude par Klement traduit cela par environ 14 milliards de dollars de charges d’intérêts annuelles supplémentaires à long terme, pour une simple anticipation de marché, et non une hausse effective, du ratio de dette.
L’échéance du 9 septembre mérite d’être suivie, ne serait-ce que parce qu’elle constitue le premier véritable test de la capacité du programme de rachat élargi à infléchir une courbe qui a déjà évolué par deux fois en sens inverse. Mais la thèse ne repose pas sur le niveau des rendements ce jour-là. Les quelque 18 points de base par an identifiés par Caballero constituent une érosion structurelle et lente, qui se déploie sur des années plutôt que lors d’une seule adjudication, et le passage mis en évidence par Lustig des détenteurs institutionnels aux investisseurs privés ne s’inversera pas au motif qu’une enchère se déroule sans encombre.
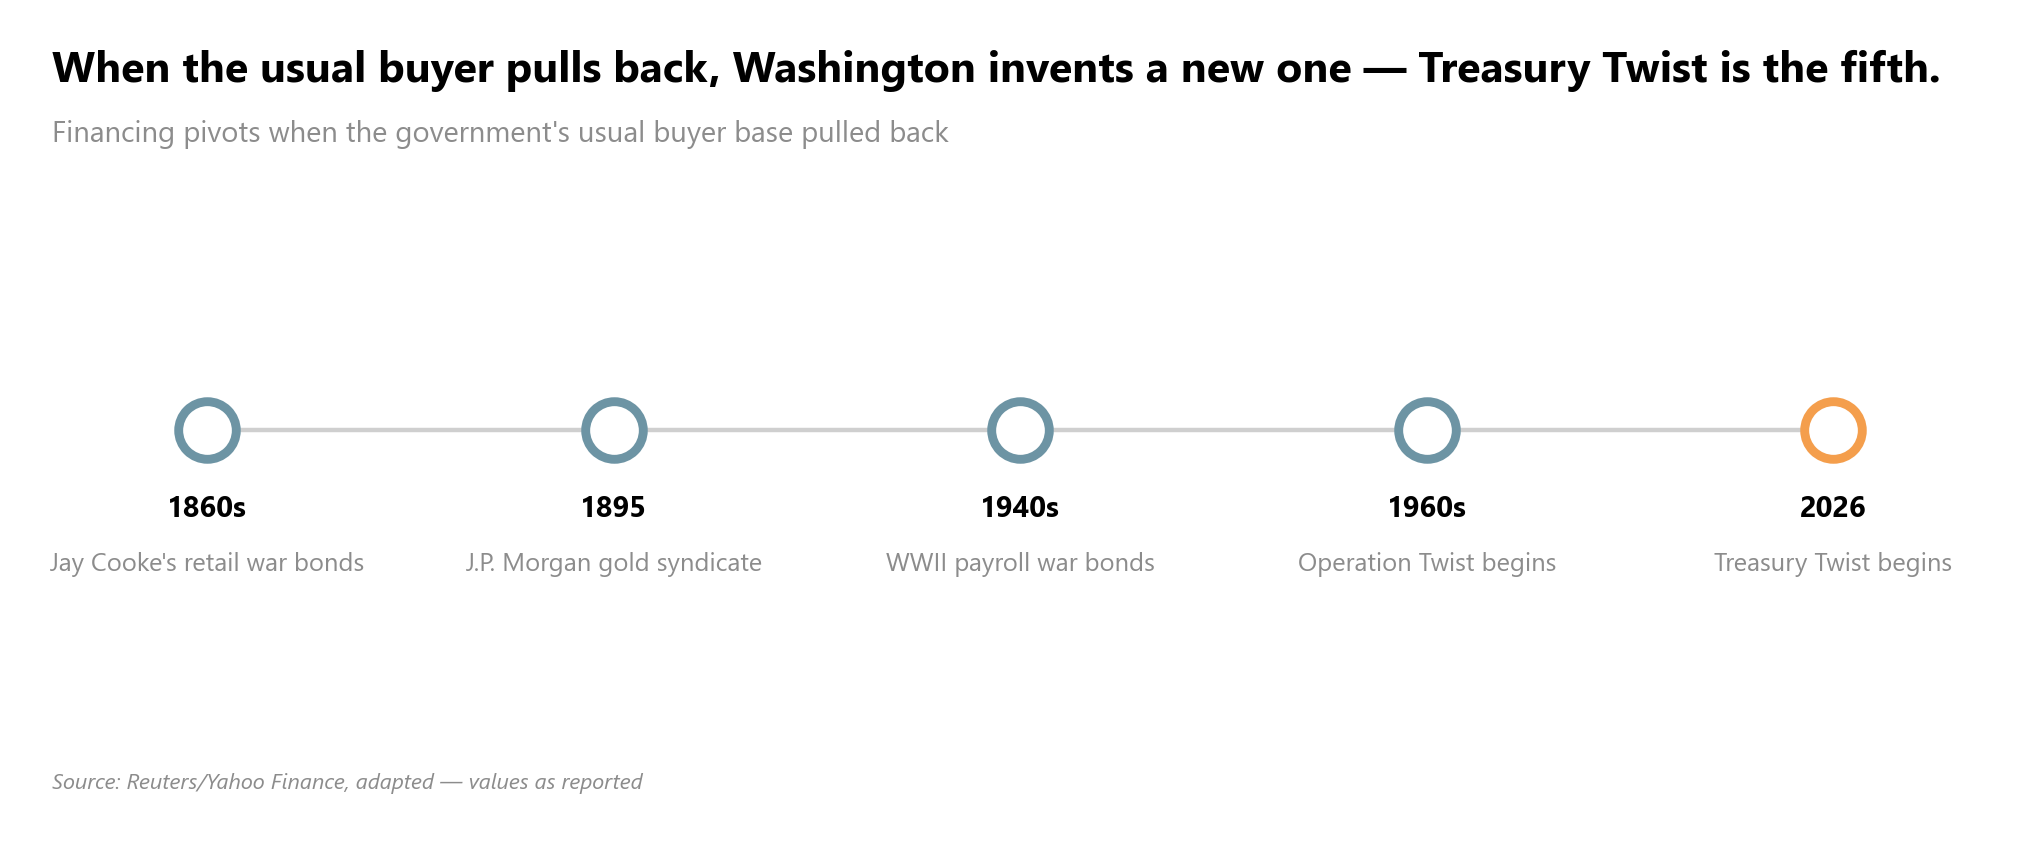
Washington a déjà connu cette situation, au sens où l’État a dû à plusieurs reprises inventer de nouveaux instruments de financement lorsque ses acheteurs habituels se retiraient : des obligations de la guerre de Sécession que Jay Cooke distribuait à l’échelle nationale par le biais de banques, de sous-agents, de publicité et d’appels patriotiques, au syndicat de l’or de 1895 mené par J.P. Morgan et August Belmont, en passant par les bons de guerre sur salaire des années 1940 ou l’opération Twist originale des années 1960 qui donne sa forme au nom choisi par Bessent pour son propre programme. Chacun de ces épisodes répondait à une base d’acheteurs qui s’était transformée. Ce que Caballero et Lustig décrivent n’est pas une base d’acheteurs qui pourrait changer. C’est une base qui a déjà changé, et un coût pour maintenir la dette sûre qui continue de monter, que le 9 septembre se passe bien ou non.
Sources
- Bessent could tap near $1 trillion Treasury General Account to fund bond buybacks, sources said (CNBC)
- Yield Curve Pre- and Post-Buyback (Econbrowser)
- Ten Year at 4.79% (Econbrowser)
- The Safe-Debt Laffer Curve (NBER)
- Is US Government Debt Getting Riskier? (Conversable Economist)
- My Most Contrarian Opinion Right Now (A Wealth of Common Sense)
- GAO: One More Warning on US Federal Debt (Conversable Economist)
- We are all ‘in hock to the bond market’ (Klement on Investing)
- The history of financing America, in six crisis episodes (Yahoo Finance)