Les 904 milliards de dollars de bénéfice des sociétés cotées américaines au deuxième trimestre masquent un taux de distribution du S&P 500 au plus bas depuis 22 ans
Le S&P 500 a clôturé au-dessus de 7 800 points le 6 octobre. Selon Aswath Damodaran, un bond de près de 36 % des investissements des sociétés cotées américaines au deuxième trimestre a ramené le taux de distribution en numéraire du S&P 500 à 63 % des bénéfices, au plus bas depuis 2004.
Le mardi 6 octobre, le S&P 500 a touché un record en séance à 7 844,52 points et a clôturé pour la première fois au-dessus de 7 800. La veille, le rendement du Trésor américain à 10 ans avait dépassé 5,3 %, son plus haut niveau depuis 2002. Les investisseurs ont fait fi de cette hausse des rendements parce que le bénéfice net des sociétés cotées américaines au deuxième trimestre a bondi de 57 % sur un an, à 904 milliards de dollars. Pourtant, un audit publié le 8 octobre par Aswath Damodaran montre que les dépenses d’investissement ont ramené les distributions en numéraire du S&P 500 à 63 % des bénéfices, au plus bas depuis 22 ans.
Pourquoi un boom de l’investissement gonfle les bénéfices agrégés avant d’assécher le flux de trésorerie disponible
Comme l’a rapporté CNBC Finance le 6 octobre, ce record au-dessus de 7 800 points a dépassé le pic en séance du 13 août, à 7 830, après une remontée du brut au-dessus de 100 dollars le baril début septembre, sur fond de perturbations dans le détroit d’Ormuz. Les actions ont aussi bravé la hausse de taux décidée par la Réserve fédérale à la mi-septembre, la première depuis plus de trois ans, ainsi que les signaux annonçant d’autres hausses. En septembre, comme nous le relevions dans Lagarde Calls AI Financing ‘Serious Competition for Sovereign Debt’, Christine Lagarde avertissait que l’endettement lié à l’IA fait concurrence aux émetteurs souverains. Damodaran suit cette vague de capitaux dans les comptes publiés des entreprises américaines, où les règles comptables séparent les bâtisseurs de leurs fournisseurs.
Pour les bâtisseurs de l’infrastructure d’IA, à savoir les géants du cloud (hyperscalers) Meta, Alphabet, Amazon et Microsoft, les dépenses d’investissement (capex) ne réduisent pas immédiatement le bénéfice net. Les comptables inscrivent ces achats à l’actif du bilan et les passent progressivement en charges, par l’amortissement. Chez de nombreux bâtisseurs, l’allongement des durées d’amortissement adoucit encore l’effet à court terme sur les bénéfices. Le flux de trésorerie disponible, calculé après investissements, encaisse en revanche la sortie de trésorerie tout de suite.
Ce qui sort de la trésorerie des bâtisseurs entre aussitôt dans le compte de résultat des fournisseurs, sous forme de chiffre d’affaires. Les fabricants de puces Nvidia et TSMC, les spécialistes des réseaux Broadcom, Micron et Marvell, le producteur d’électricité Constellation Energy et les bailleurs de centres de données Equinix et Digital Realty comptabilisent ces commandes sans délai. Comme des fournisseurs tels que Nvidia vendent leurs puces très au-dessus de leur coût, ces revenus passent en bénéfice net à travers des marges nettes élevées. À l’échelle du marché, les profits des fournisseurs gonflent les bénéfices agrégés, tandis que les dépenses des bâtisseurs assèchent le flux de trésorerie disponible et compriment les distributions en numéraire aux actionnaires.
Comment un marché concentré a encaissé un choc de 54 points de base sur le Trésor pendant que deux tiers des actions cotées reculaient
Cet écart entre bénéfices comptables et flux de trésorerie disponible explique comment les actions américaines ont traversé la vague de ventes obligataires de septembre. Damodaran note que le rendement du Trésor à 10 ans a bondi de 54 points de base en septembre, de 4,75 % à 5,29 %, une hausse qui figure parmi les 10 % les plus fortes des 770 variations mensuelles observées entre 1962 et 2026. Sur l’ensemble des 5 376 sociétés cotées américaines en activité au début de 2026, la capitalisation boursière a pourtant progressé de 2 500 milliards de dollars en septembre, de 75 620 à 78 150 milliards de dollars. La technologie a fourni près de 1 500 milliards de dollars de ce gain, et la technologie, l’énergie et les matériaux portent le marché depuis le début de 2026. Derrière la progression de l’indice, environ 50 % des sociétés cotées (50,04 %) sont en hausse en 2026, et environ 65 % des actions américaines cotées ont reculé au troisième trimestre.
Au sein du S&P 500, les Sept Magnifiques (Nvidia, Alphabet, Amazon, Apple, Meta, Microsoft et Tesla) représentent plus de 34 % de la capitalisation. Shawn Snyder, stratégiste chez Potomac Fund Management, a déclaré à CNBC le 6 octobre que les actions restent résilientes tant que les bénéfices tiennent. Il a toutefois prévenu qu’« il se passe encore sous la surface des choses qui ne sont peut-être pas si calmes », et que la faible ampleur du marché (market breadth) pourrait persister. Econbrowser a reproduit le 6 octobre un graphique de Yardeni Research et LSEG Datastream qui situe le ratio cours sur bénéfices anticipés des Sept Magnifiques à 22,9, contre 19,1 pour le S&P 500 LargeCap, 15,1 pour le MidCap et 14,2 pour le SmallCap. Comme le note Econbrowser, ces multiples anticipés reposent sur des « suppositions » d’analystes.
Plutôt que de s’en remettre aux multiples anticipés, Damodaran valorise le S&P 500 à sa clôture du 30 septembre, 7 651,54 points, pour estimer un rendement attendu des actions de 8,99 % à l’entrée d’octobre 2026. Une fois retranché le rendement de 5,29 % du Trésor à 10 ans, il reste une prime de risque implicite sur actions de 3,70 %, ou 3,92 % par rapport au taux sans risque de 5,07 %, ajusté de l’écart de défaut de 0,22 % lié à la note Aa1 des États-Unis. Une analyse de A Wealth of Common Sense publiée le 8 octobre relève que le S&P 500 a battu les obligations du Trésor à 5 ans sur plus de 83 % des périodes glissantes de 10 ans depuis la fin des années 1920. Sur les 26 années civiles où les actions américaines ont baissé (avec une moyenne de moins 13,5 %), les obligations ont gagné 4,3 % en moyenne.
Dans les chiffres du deuxième trimestre : 904 milliards de dollars de bénéfice net, 133,4 milliards d’investissements supplémentaires et un taux de distribution de 63 %
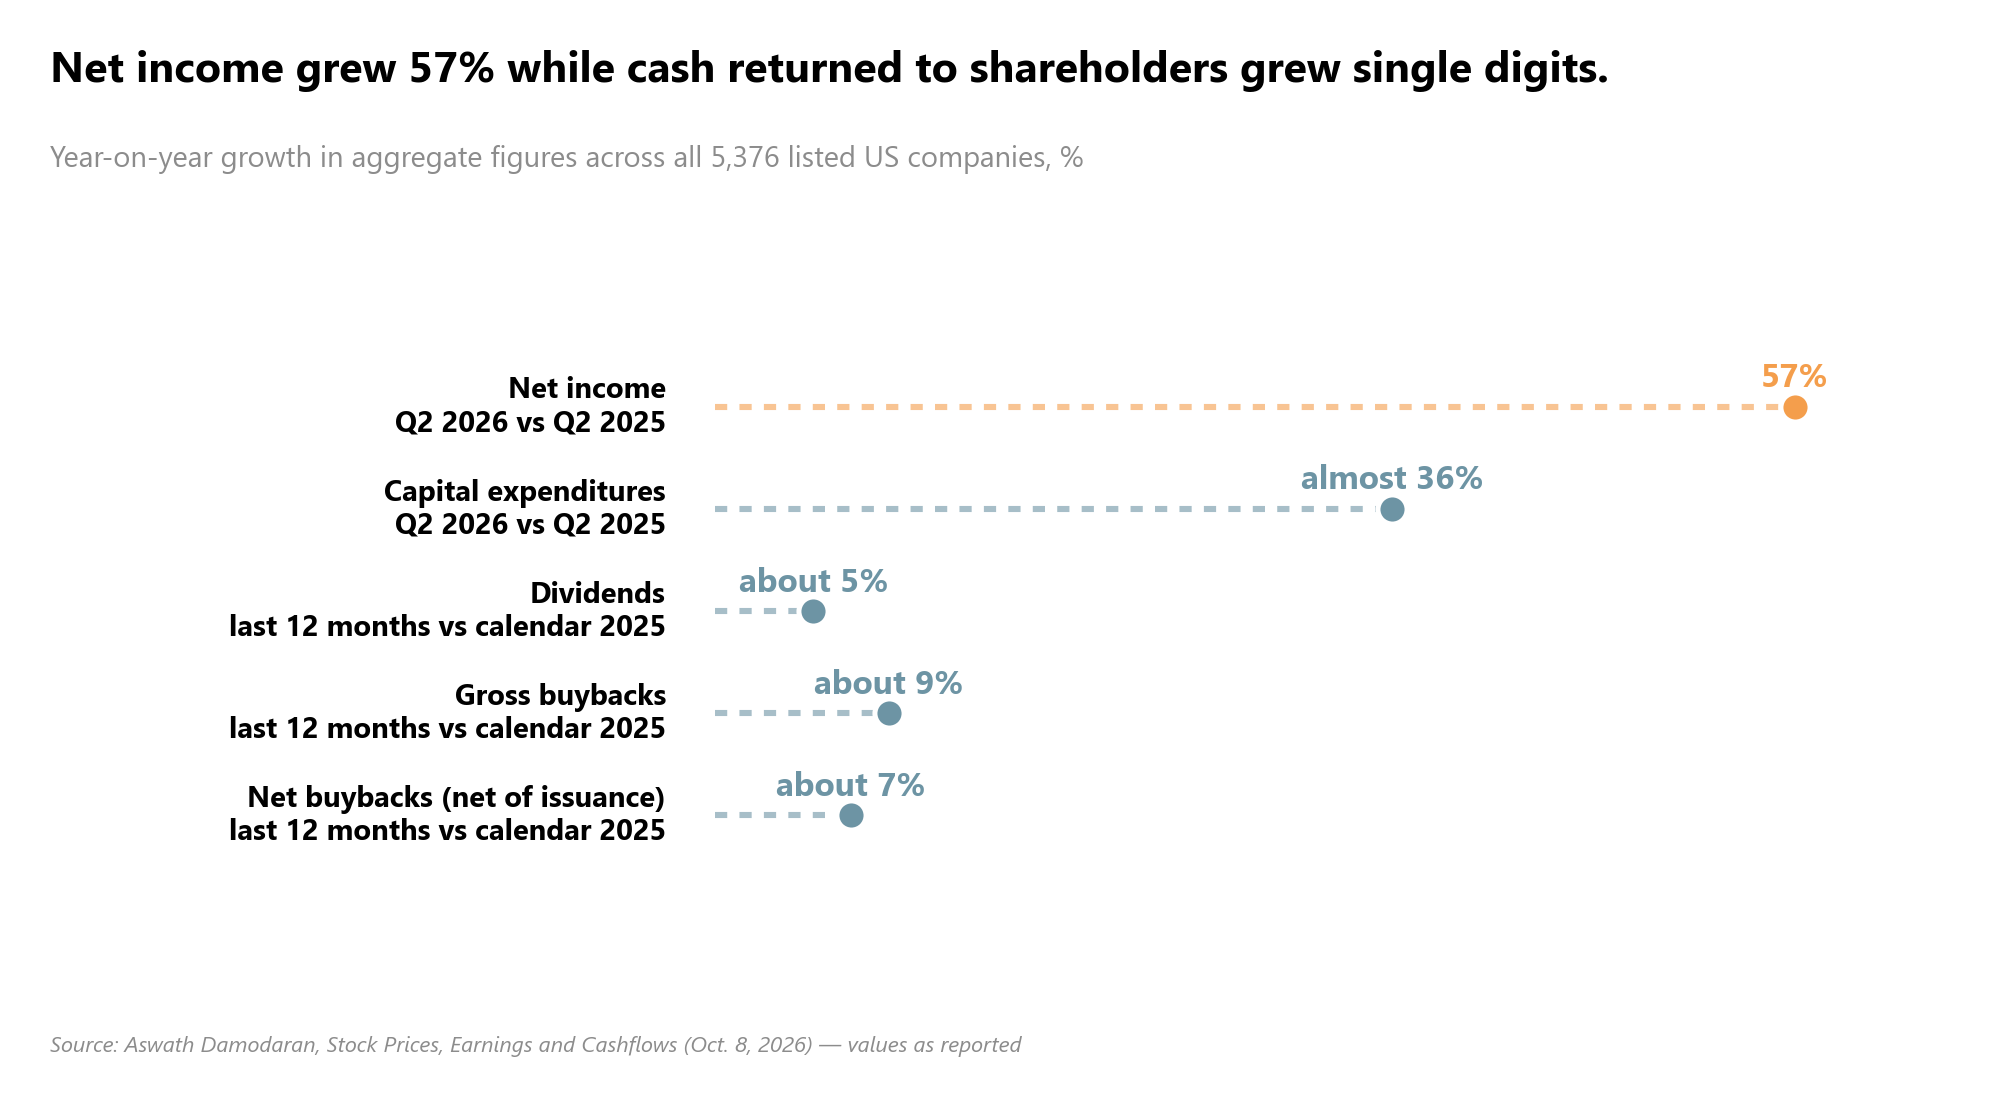
Les tableaux de Damodaran, qui couvrent les 5 376 sociétés cotées américaines, montrent pourquoi cette prime de risque de 3,70 % repose sur des flux de trésorerie étroits. Le bénéfice net agrégé des sociétés cotées américaines a progressé de 35 % sur un an au premier trimestre 2026 (de 511 à 692 milliards de dollars) et de 57 % au deuxième trimestre (de 576 à 904 milliards de dollars). Pourtant, plus de la moitié des sociétés cotées ont vu leur bénéfice net reculer : les gains se concentrent dans la technologie, la finance et les services de communication, tandis que la santé, les services aux collectivités et l’immobilier restent à la traîne.
Les dix premiers géants du cloud représentent plus de 2 000 milliards de dollars d’investissements dans l’IA, et Amazon prévoit environ 200 milliards de dollars de dépenses d’investissement en 2026, selon CNBC. Sur l’ensemble des 5 376 actions américaines, les investissements du deuxième trimestre ont augmenté de 133,4 milliards de dollars sur un an, de 374,04 milliards en 2025 à 507,40 milliards en 2026. Cette hausse de près de 36 % (35,66 % dans le tableau de Damodaran) a porté les investissements sur douze mois à 1 810 milliards de dollars, contre 1 440 milliards sur l’année civile 2025. Au deuxième trimestre, les investissements ont bondi de 79,88 % dans la technologie, de 62,01 % dans les services de communication et de 50,07 % dans la consommation discrétionnaire.
Comme les dépenses d’investissement compensent en partie ou en totalité la hausse des bénéfices selon les entreprises, le flux de trésorerie disponible a progressé bien plus lentement que le bénéfice net. Sur l’ensemble des sociétés cotées américaines, les dividendes sur douze mois ont tout de même augmenté d’environ 43,3 milliards de dollars (environ 5 %) par rapport à l’année civile 2025. Les rachats d’actions bruts ont progressé d’environ 106,7 milliards de dollars (environ 9 %), soit environ 7 % nets des émissions d’actions, qui ont bondi au deuxième trimestre. Mais cette croissance à un chiffre des distributions est restée loin derrière le bond de 57 % des bénéfices, ce qui a fait tomber le taux de distribution en numéraire du S&P 500 (63,52 % dans le tableau de Damodaran) à 63 %, son plus bas niveau depuis 2004.
Des bilans au crédit privé : la dette derrière le chantier et la barre de revenus à franchir d’ici 2030
Financer 1 810 milliards de dollars d’investissements sur douze mois a fait gonfler les bilans des entreprises. Entre le deuxième trimestre 2025 et le deuxième trimestre 2026, les fonds propres comptables des 5 376 actions américaines ont augmenté de près de 13 % (1 800 milliards de dollars) et leur dette comptable de près de 8 % (1 900 milliards de dollars). Dans la technologie, les fonds propres comptables ont bondi de près de 30 % et la dette d’environ 18,8 %. Damodaran note que les comptes publiés excluent les entreprises d’IA non cotées comme Anthropic et OpenAI (dont la valeur devrait dépasser 1 000 milliards de dollars). Ils omettent aussi les engagements logés dans des coentreprises et des entités hors bilan, ce qui sous-estime la dette totale des entreprises.
Dans le résumé d’un document de travail du National Bureau of Economic Research daté du 5 octobre (NBER Working Paper 35865), Stijn Van Nieuwerburgh chiffre ce glissement hors bilan. Il estime qu’un campus d’IA de 1 gigawatt coûte environ 41 milliards de dollars, et qu’un déploiement américain de 188 gigawatts d’ici 2032 exige près de 9 000 milliards de dollars (3,2 % du PIB américain chaque année de 2025 à 2032). À mesure que les investissements des géants du cloud dépassent leurs flux de trésorerie internes, le financement se déplace vers les contrats de location, les coentreprises, la dette de projet, le crédit privé, la titrisation et les entités ad hoc. Ces montages accroissent les capacités, mais ils empilent la dette sur des actifs individuels, masquent des engagements conditionnels et exposent les investisseurs à la concentration des locataires, à l’obsolescence technologique et à l’incertitude sur les valeurs résiduelles.
Ce virage vers le crédit privé coïncide avec une révision à la hausse des charges d’intérêts des entreprises américaines, analysée le 9 octobre par Matthew Klein dans The Overshoot. À partir des données fiscales de 2023, le Bureau of Economic Analysis (BEA) a relevé de 86 % (532 milliards de dollars en rythme annualisé) les paiements d’intérêts nets des industries nationales sur cinq ans, ce qui accroît d’environ 2 % le revenu estimé des États-Unis. Jusqu’au 26 août, le BEA estimait, de manière invraisemblable, des intérêts nets négatifs pour les entreprises au deuxième trimestre 2026. Klein note que les entreprises doivent bien plus en dette qu’elles ne détiennent d’actifs portant intérêt, et qu’elles ont accumulé de la dette plus vite que de la trésorerie. Depuis le troisième trimestre 2022, l’écart entre les dettes obligataires et bancaires des sociétés non financières et leurs actifs en obligations et en prêts se maintient autour de 10 200 milliards de dollars. Une grande partie de la dette ajoutée depuis le début de 2022 prend la forme de prêts à taux variable et à haut rendement accordés par des fonds de crédit privé, des hedge funds et des titrisations de prêts (collateralized loan obligations, CLO).
La hausse du coût de l’emprunt ne frappe pas tous les projets d’investissement des entreprises de la même façon. Dans une étude publiée le 7 octobre sur Liberty Street Economics à partir des données Compustat, Thomas Drechsel, Daniel Lewis, Davide Melcangi et Laura Pilossoph constatent que la plupart des entreprises ajustent peu la croissance de leur stock de capital après une surprise de taux. Pour environ 5 % des observations par entreprise et par trimestre, en revanche, une hausse surprise de 1 point de pourcentage du taux des fonds fédéraux réduit la croissance du capital de 4 points de pourcentage. Cette sensibilité varie surtout au sein d’une même entreprise au fil du temps : les emprunteurs petits, jeunes et à échéances courtes réduisent le plus leurs investissements, tandis que les entreprises optimistes les réduisent moins.
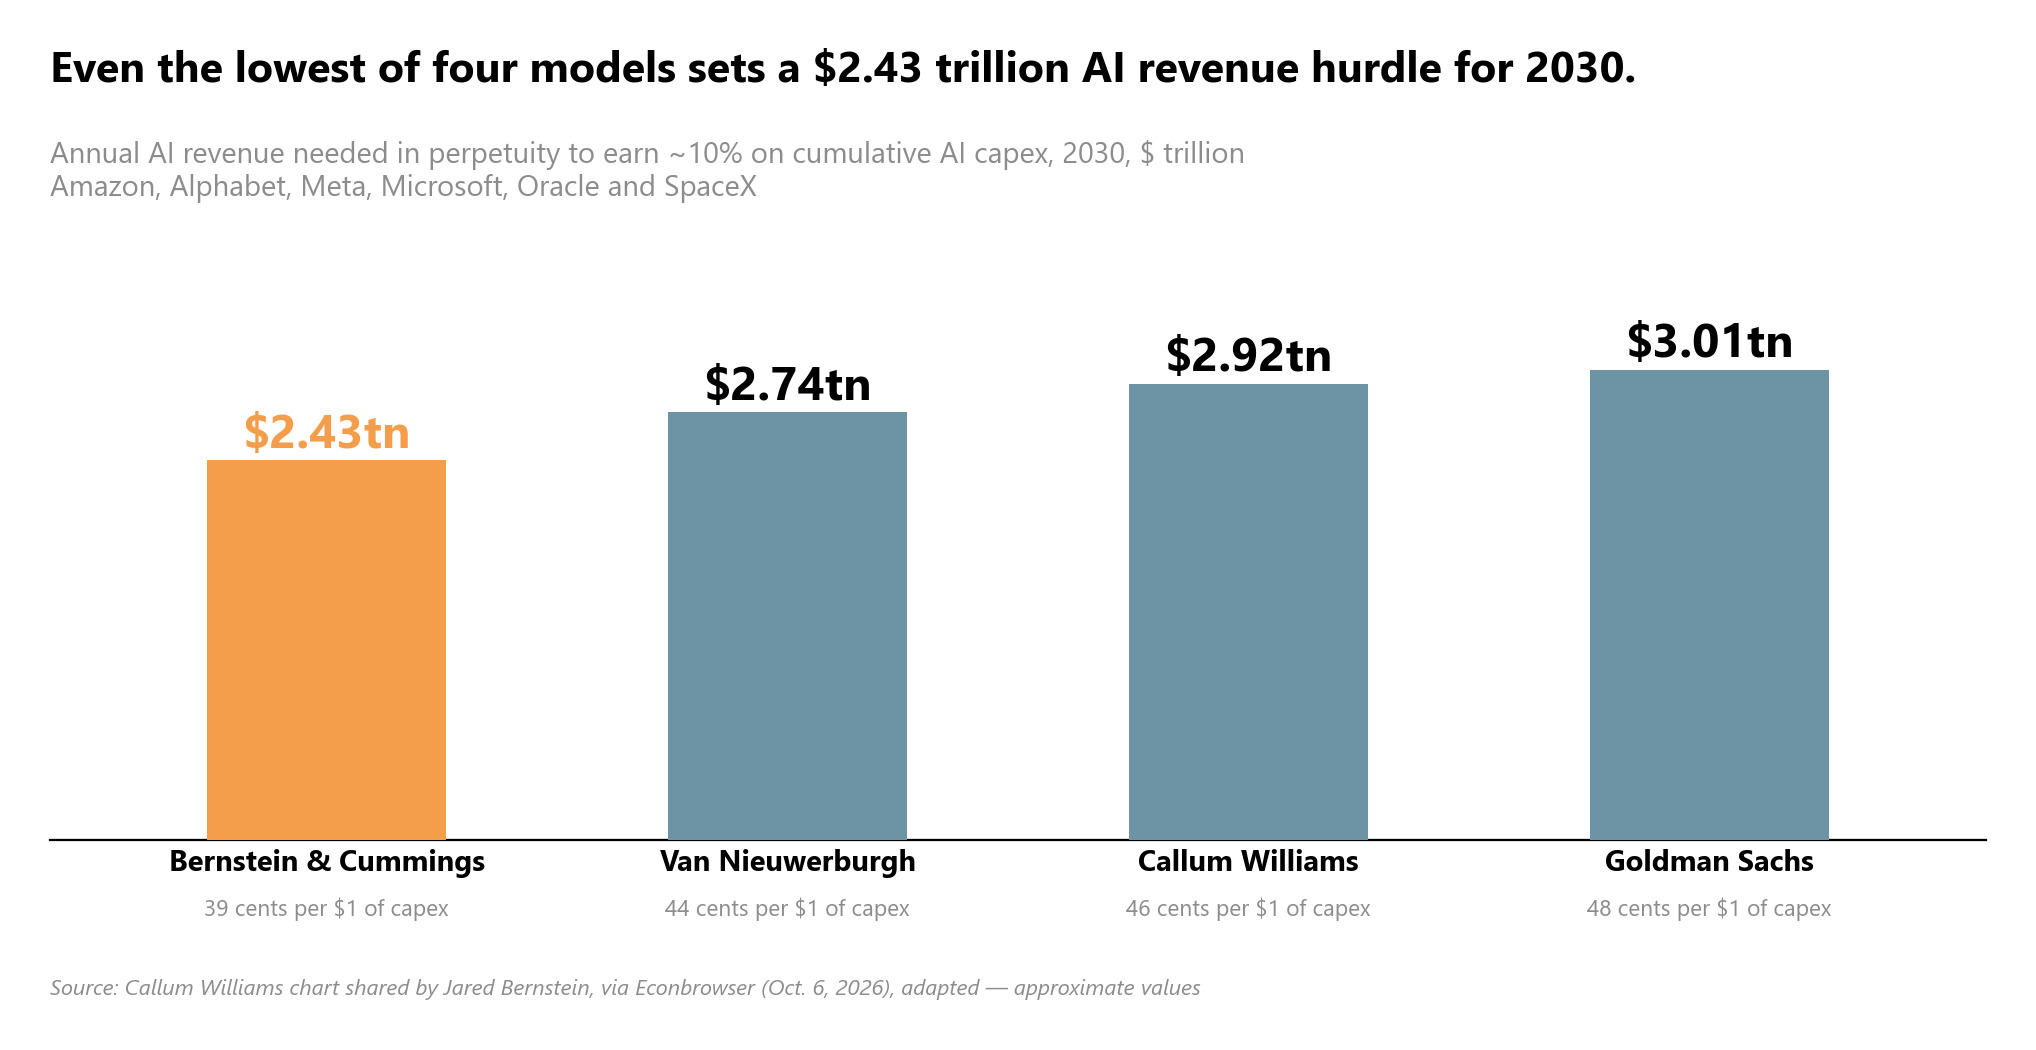
Pour Amazon, Alphabet, Meta, Microsoft, Oracle et SpaceX (qui a levé 75 milliards de dollars lors de son introduction en Bourse du 12 juin), l’optimisme des entreprises se heurte à un test de revenus exigeant. Le 6 octobre, Econbrowser a reproduit un graphique de Callum Williams partagé par Jared Bernstein, qui compare quatre modèles du revenu annuel d’IA nécessaire à perpétuité pour rapporter environ 10 % sur les investissements cumulés dans l’IA. D’ici 2030, le revenu annuel d’IA requis atteint 2 430 milliards de dollars selon Bernstein & Cummings (39 cents par dollar d’investissement) et 2 740 milliards de dollars selon le modèle Brookings 2026 de Van Nieuwerburgh (44 cents). Le modèle de Williams place l’objectif 2030 à 2 920 milliards de dollars (46 cents), et Goldman Sachs à 3 010 milliards de dollars (48 cents).
Les chiffres d’exploitation des laboratoires de modèles montrent la distance qui les sépare de cet objectif. Dans une chronique du 7 octobre sur Klement on Investing, Joachim Klement cite le prospectus d’introduction en Bourse d’Anthropic, obtenu par Reuters. Le chiffre d’affaires 2025 d’Anthropic a été multiplié par près de 12, à 4,6 milliards de dollars, face à 7,3 milliards de dollars de coûts de calcul et d’infrastructure, ce qui a creusé sa perte d’exploitation de 2,98 milliards de dollars en 2024 à 8,06 milliards de dollars en 2025. Le capital privé soutenait encore le chantier début octobre. Selon Crunchbase News du 9 octobre, les opérations de capital-risque de la semaine aux États-Unis ont été menées par les 2 milliards de dollars levés par Axiom Solutions International, issue d’une scission de Flex (valeur d’entreprise initiale de 37,5 milliards de dollars), et par les 870 millions de dollars de TypeSafe AI (valorisation de 7,5 milliards de dollars).
Ce que cela signifie
Damodaran ramène le dénouement de ce cycle à deux issues comptables pour les entreprises et leurs prêteurs. Dans son scénario le plus favorable, les bâtisseurs de l’IA dégagent assez de bénéfices supplémentaires pour battre leur coût du capital, rembourser leurs prêteurs et rétablir leur flux de trésorerie disponible, et en sortent comme des entreprises plus intensives en capital. Dans son scénario le plus défavorable, les investissements dans l’IA ne livrent pas les profits promis, ce qui déclenche d’importantes dépréciations d’investissements et des décotes boursières, les investisseurs perdant confiance dans les directions. Les bâtisseurs dépendants de la dette feraient face à des défauts et à des difficultés financières, et infligeraient des pertes à leurs prêteurs.
Pour les épargnants, institutionnels comme particuliers, Damodaran soutient qu’il est impossible de rester à l’écart du cycle de l’IA. Parce que les entreprises dépensent leur trésorerie aujourd’hui et que les cours intègrent déjà les gains futurs, chaque investisseur choisit entre quatre postures.
- Parier sur une victoire précoce de l’IA en achetant les entreprises disruptives et en vendant à découvert celles qu’elles bousculent, sans l’endettement excessif qui a coulé Situational Awareness de Leo Aschenbrenner.
- Suivre passivement le consensus du marché au moyen d’un fonds indiciel sur le S&P 500 ou sur l’ensemble du marché américain.
- Se positionner en sceptique en orientant l’argent frais vers des secteurs moins exposés, comme l’agroalimentaire et les loisirs, ou vers les actions européennes et asiatiques.
- Vendre ses actions pour passer en liquidités et vendre à découvert les gagnants de l’IA, un pari qui sanctionne les vendeurs à découvert depuis deux ans.
Les détenteurs passifs de fonds indiciels qui croient posséder une part diversifiée des entreprises américaines parient déjà implicitement sur le scénario favorable, avec une prime de risque sur actions de 3,70 %. Tant que le flux de trésorerie disponible n’aura pas rattrapé le bénéfice net, le S&P 500 à 7 800 points valorise les profits des fournisseurs comme s’ils étaient permanents et les investissements des bâtisseurs comme s’ils étaient sans risque.
Sources
- Stock Prices, Earnings and Cashflows: The AI Effect plays through! (Aswath Damodaran)
- Chart: A look at the S&P 500’s remarkable and defiant trip to a new record (CNBC Finance)
- Financing the AI Buildout (NBER)
- Reconciling AI Expected Revenues to CapEx (Econbrowser)
- Found: America’s Missing Interest Income (The Overshoot)
- Firm Heterogeneity and the Response of Investment to Monetary Policy (Liberty Street Economics)
- Can AI labs ever turn a profit? (Klement on Investing)
- The Week’s 10 Biggest Funding Rounds: AI And Energy Top A Busy Lineup Of Large Rounds (Crunchbase News)
- Better Investment Right Now: Stocks or Bonds? (A Wealth of Common Sense)
- Lagarde Calls AI Financing ‘Serious Competition for Sovereign Debt’ (Count2Three)