Alors que la croissance de la productivité américaine double, la marge opérationnelle des sociétés cotées atteint 18 %
Depuis 2019, la productivité du travail américaine croît deux fois plus vite que dans les années 2010. Un économiste de la Fed de New York retrouve une partie de ce gain dans les marges élargies des sociétés cotées, dans une étude qui n'invoque jamais l'IA.
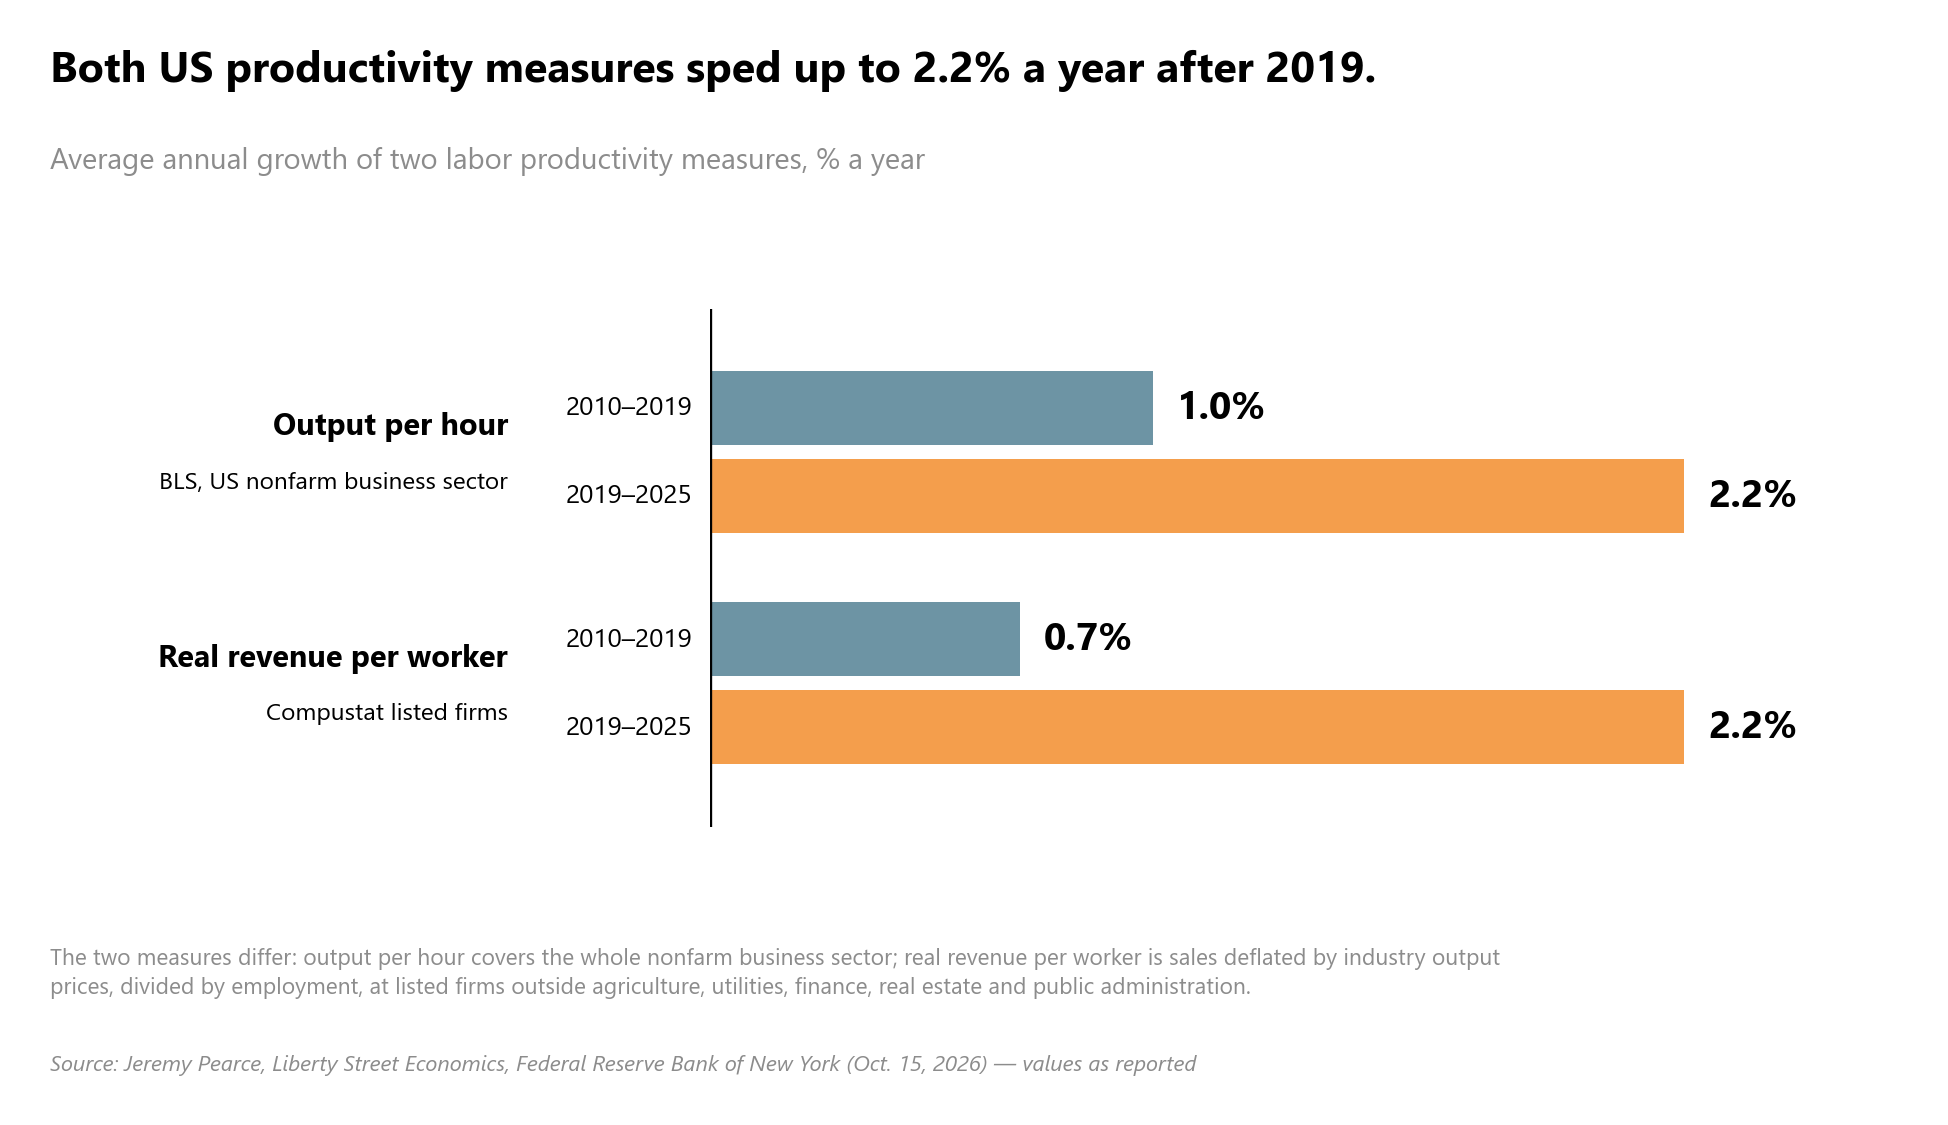
Depuis 2019, la production par heure travaillée du secteur des entreprises non agricoles américain progresse de 2,2 % par an, contre 1,0 % par an dans les années 2010. Jeremy Pearce, économiste chercheur à la Réserve fédérale de New York, retrouve désormais une partie de ce gain dans les marges bénéficiaires élargies des sociétés cotées américaines. Savoir qui conserve un gain de productivité décide si une croissance plus rapide profite aux salaires ou aux bénéfices, et les comptes déposés par les entreprises montrent déjà le versant bénéfices de ce gain-ci.
À qui revient un gain de productivité
Un gain de productivité, c’est davantage de production pour chaque heure ou chaque travailleur. Il ne dit pas, à lui seul, qui finit par capter la valeur supplémentaire. Pearce le dit sans détour dans un billet du 15 octobre publié sur Liberty Street Economics, le blog de recherche de la Fed de New York, dont l’avertissement précise que les opinions exprimées ne sont pas nécessairement celles de la banque : un revenu par travailleur plus élevé n’indique pas qui en profite. Le revenu supplémentaire peut aller aux salariés, quand les entreprises se disputent la main-d’œuvre en augmentant les salaires, ou rester à l’entreprise sous forme de profit.
C’est par les marges que Pearce départage les deux. Une marge bénéficiaire rapporte le profit aux ventes : c’est la part de chaque dollar de ventes que l’entreprise conserve après avoir payé ses coûts. La marge brute retranche le coût direct de fabrication de ce qui a été vendu. La marge opérationnelle retranche en plus les frais généraux, qui, dans Compustat, la base de données des comptes des sociétés cotées sur laquelle travaille Pearce, incluent généralement la recherche et développement. Ses chiffres proviennent des rapports annuels 10-K des entreprises. Le test découle de la définition : si les gains de productivité allaient aux profits, les marges devraient le montrer.
Le rythme a doublé, pas le niveau
Avant de chercher où le gain est allé, Pearce établit qu’il existe. La production par heure du secteur des entreprises non agricoles, mesurée par le Bureau of Labor Statistics, a progressé de 1,0 % par an de 2010 à 2019, contre environ 3 % à la fin des années 1990, un ralentissement particulièrement marqué dans l’industrie manufacturière. De 2019 à 2025, elle a progressé de 2,2 % par an. Selon les termes de Pearce, la croissance est remontée « au double du rythme des années 2010, autour de 2 % ».
Ce qui a doublé, c’est le rythme annuel, pas le niveau de la production par heure. Depuis 2019, la productivité américaine progresse à un rythme annuel moyen environ deux fois supérieur à celui qu’elle tenait de la Grande Récession à 2019.
Les sociétés cotées de Pearce montrent le même tournant. Il suit les entreprises Compustat de l’industrie manufacturière et des services de 2010 à 2025, en laissant de côté l’agriculture, les services aux collectivités, la finance, l’immobilier et l’administration publique, où la productivité est difficile à mesurer. Son indicateur au niveau de l’entreprise est le revenu réel par travailleur : les ventes, déflatées par les prix de production de chaque secteur, divisées par l’effectif. Il a progressé de 0,7 % par an de 2010 à 2019 et de 2,2 % par an de 2019 à 2025.
Les deux chiffres de 2,2 % ne mesurent pas la même chose. L’un est la production par heure de l’ensemble du secteur des entreprises non agricoles. L’autre est le chiffre d’affaires déflaté par salarié des sociétés cotées, dans un ensemble de secteurs plus restreint. Pearce ne revendique entre eux qu’une accélération « qualitativement similaire », et c’est sur cette base qu’il conclut que « le rebond de la productivité du travail est réel ». Le gain étant établi au niveau des entreprises, le test des marges peut être mené sur ces mêmes entreprises.
Où une partie du gain est apparue
Le test des marges répond à une question qui précède celle de US Firms’ $904 Billion Q2 Profit Masks S&P 500’s 22-Year Payout Low, où nous examinions comment les sociétés cotées américaines répartissent leur trésorerie entre dépenses d’investissement et distributions aux actionnaires. La question de Pearce est de savoir si les marges des sociétés cotées se sont seulement élargies, et de combien.
Tout au long des années 2010, ces marges étaient plates selon la description de Pearce : le ratio de marge brute progressait d’environ 0,4 % par an et la marge opérationnelle restait à peu près inchangée. Entre 2019 et 2025, les deux sont reparties à la hausse. En moyenne pondérée par les ventes, la marge brute est passée d’environ 34 % des ventes à 37 %, et la marge opérationnelle de 16 % à 18 %.
Pearce exprime aussi la variation comme une croissance du ratio lui-même : 1,3 % par an pour la marge brute et 2,4 % par an pour la marge opérationnelle. Ce sont des taux de croissance, pas des points de pourcentage. Comme les moyennes sont pondérées par les ventes, les entreprises qui réalisent les plus grosses ventes y pèsent le plus.
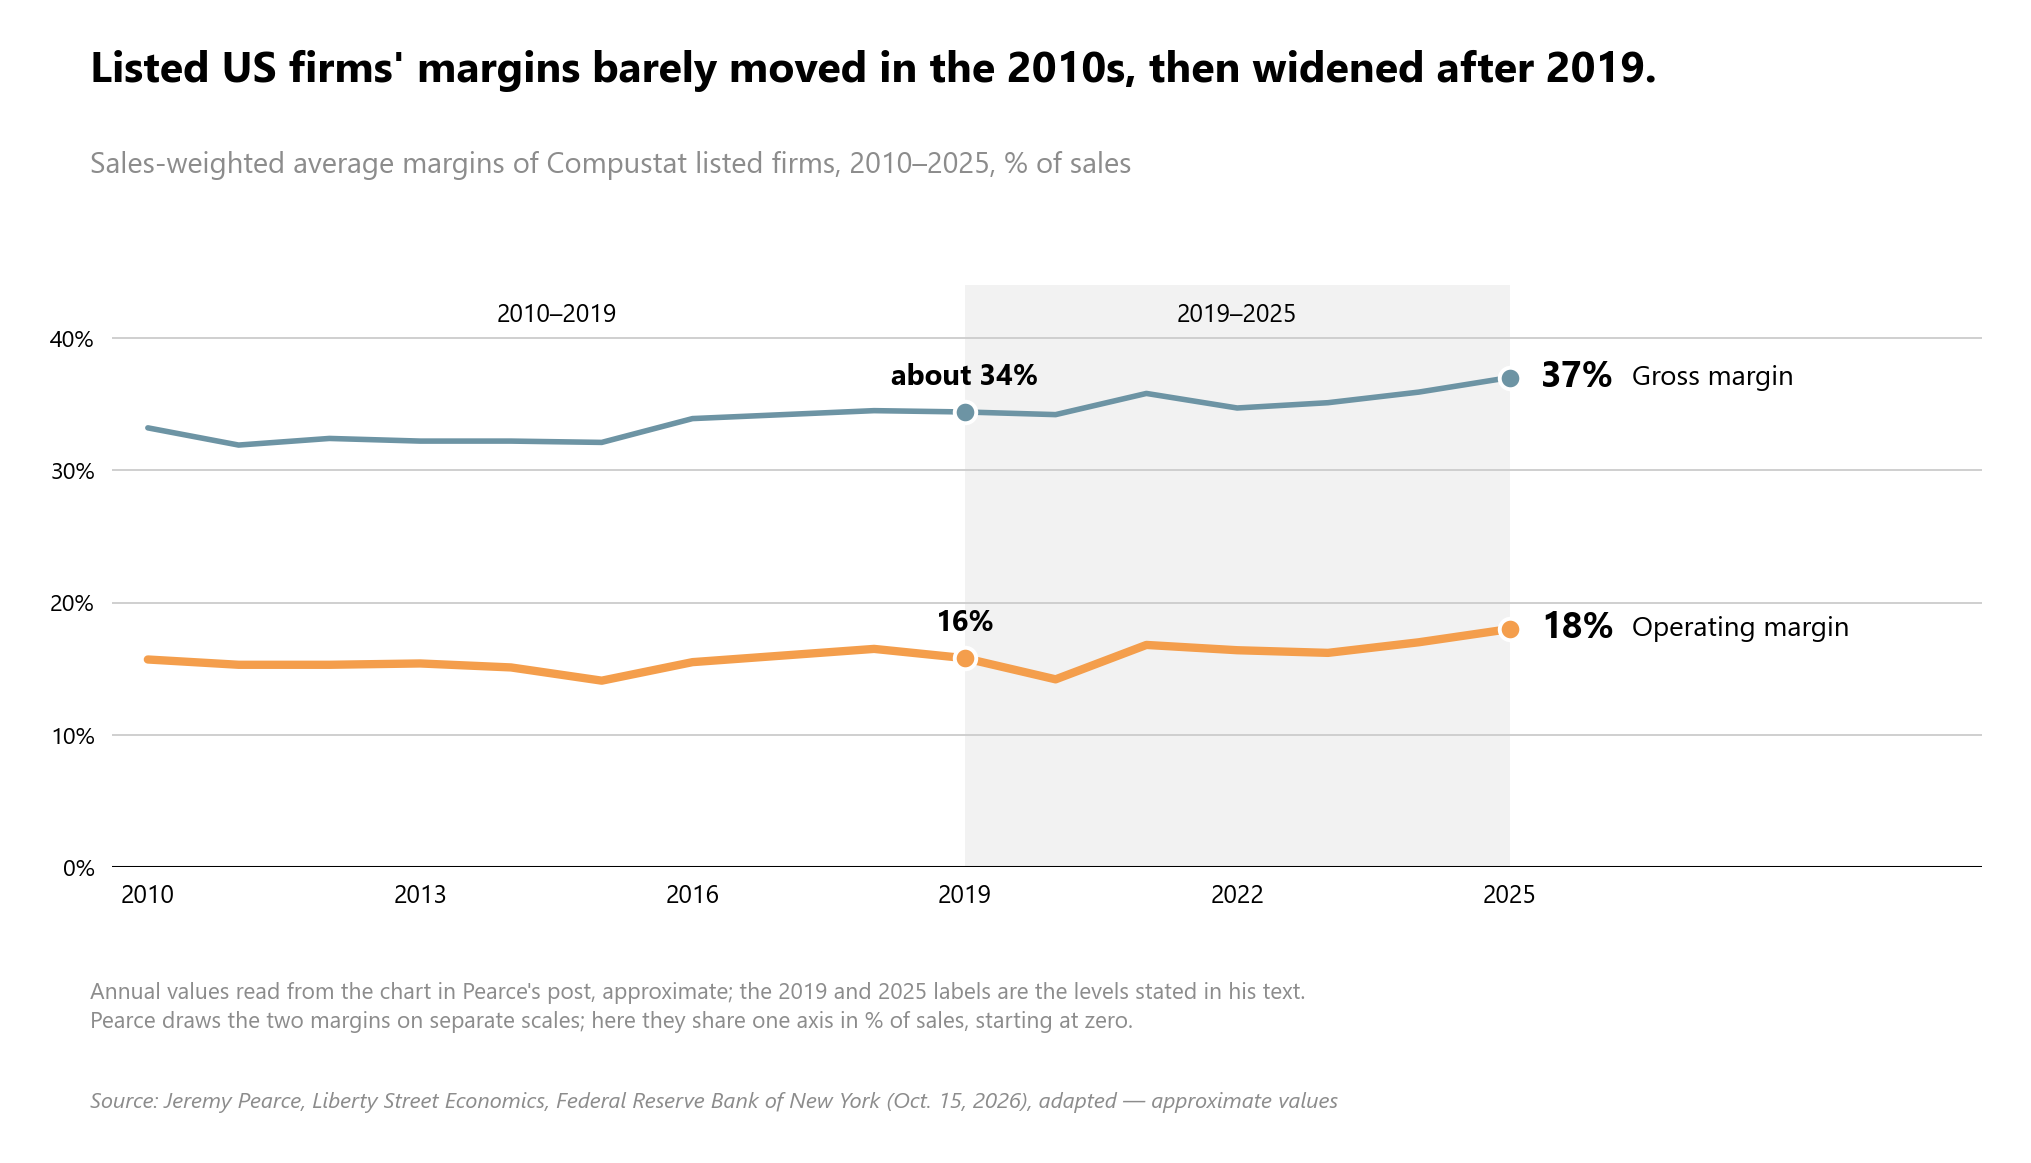
La conclusion de Pearce ne va pas au-delà de ce que montrent ces chiffres. « Une partie des gains s’est manifestée par des marges bénéficiaires plus larges », écrit-il, en ajoutant que, selon une hypothèse de référence raisonnable, la marge opérationnelle a progressé de plus de 2 % par an de 2019 à 2025. Il ne mesure pas les salaires, et ne dit donc pas quelle part du gain est allée aux travailleurs. Sa seule phrase sur la part du travail est la suivante : « La hausse des marges bénéficiaires est compatible avec la baisse continue de la part du travail dans la production. » La part du travail, c’est-à-dire la fraction de la production versée aux travailleurs, n’est pas estimée dans le billet. Pearce présente sa baisse comme en cours, sans en donner ni chiffre ni période, et affirme seulement que des marges plus larges sont compatibles avec elle.
Pearce se demande ensuite quelles entreprises ont le plus gagné. Celles dont les dépenses de R&D rapportées aux ventes étaient supérieures de 10 % en 2019 ont vu leur taux de marge opérationnel (operating markup) croître environ 0,7 % plus vite de 2019 à 2025, et 0,5 % plus vite de 2022 à 2025. Les entreprises à plus forte intensité capitalistique ne présentent pas de régularité aussi significative. Pearce y voit un résultat compatible avec un rendement de l’investissement immatériel plutôt que du capital physique, et prête à la technologie et à l’immatériel un rôle « potentiellement important » dans la progression des taux de marge.
Pearce s’abstient de dire ce que sont ces marges élargies. « Savoir si ces marges en hausse sont le rendement d’investissements importants dans l’immatériel ou une pure aubaine pour les entreprises est une question à explorer dans de futurs travaux », écrit-il. La réponse décide de la façon de lire ces marges : comme le rendement d’un investissement que les entreprises avaient déjà consenti, ou comme un revenu que le gain de productivité leur a simplement offert.
Le débat sur l’IA porte surtout sur l’exposition
Le mot IA n’apparaît pas dans le billet de Pearce. Son vocabulaire explicatif est celui de la technologie et de l’immatériel, et sa fenêtre se referme en 2025. La même semaine, le FMI, le Jobs Council de la Banque mondiale et la Banque centrale européenne ont abordé la productivité et l’emploi surtout sous l’angle de l’IA, et surtout au futur.
Dans son dernier rapport sur la croissance mondiale, publié lors des assemblées annuelles du FMI et de la Banque mondiale à Bangkok, le Fonds monétaire international décrit l’investissement dans l’IA comme « un choc de demande important et concentré en début de période », selon CNBC. Le résumé du rapport par CNBC ajoute que l’argent afflue vers les semi-conducteurs, les centres de données et la production d’électricité avant que des gains de productivité généralisés ne se soient concrétisés.
La Banque centrale européenne constate que l’adoption devance tout effet mesurable sur la productivité agrégée. Le 13 octobre à Dublin, Philip Lane, membre du directoire de la BCE, a indiqué que, dans l’enquête de la BCE auprès des ménages, 52 % des travailleurs déclarent désormais utiliser l’IA au travail, contre 26 % en 2024. Ces travailleurs font état de gains de temps significatifs, concentrés dans certains secteurs et sur des tâches comme le codage. Lane a pourtant jugé qu’il était « trop tôt pour déceler le moindre effet notable sur la productivité agrégée ». Ses propos concernent la zone euro, et il a relevé que les travailleurs américains consacrent à l’IA une part de leur semaine de travail deux à trois fois plus grande que ceux des plus grandes économies de la zone euro.
À Bangkok, la discussion sur l’emploi portait sur l’exposition. Le lundi 12 octobre, la directrice générale du FMI, Kristalina Georgieva, a déclaré lors d’un panel, selon CNBC, que l’IA frappe le marché mondial du travail comme un « tsunami au ralenti », avec les jeunes diplômés en première ligne. Le FMI estime qu’environ 40 % des emplois dans le monde seront à terme augmentés, dégradés ou supprimés, et Georgieva a situé l’exposition à environ 60 % dans les économies avancées. Ce décompte inclut les emplois que l’IA rend plus productifs : il mesure une exposition, pas des pertes.
Lors du même panel, le président de Singapour, Tharman Shanmugaratnam, qui copréside le Jobs Council de la Banque mondiale, a affirmé qu’aux États-Unis, « pour la première fois depuis un siècle, la demande de diplômés a baissé », et que la prime salariale associée à un diplôme universitaire se réduit elle aussi. Shanmugaratnam l’a affirmé sur scène, et CNBC l’a rapporté sans données à l’appui.
Les données d’entreprise sont plus difficiles à lire. Le PDG de Bank of America, Brian Moynihan, a indiqué aux analystes le 14 octobre que la banque mène environ 130 projets internes d’IA, dont les économies devraient passer de 300 millions de dollars cette année à 700 millions de dollars en 2027, selon CNBC. Moynihan a aussi déclaré que les effectifs de la banque ont diminué d’environ 3 400 personnes sur l’année écoulée, la banque ayant réduit d’environ 5 % le nombre de ses cadres. CNBC note qu’on ignore quelle part de cette réduction tient à l’IA : les économies et la baisse des effectifs se côtoient donc sans lien mesuré.
Une étude plus ancienne a bien relié une technologie à la fois à l’emploi et aux salaires. Un article de 2022 de Marcus Dillender et Eliza Forsythe, cité par CNBC, a constaté que, lorsque les entreprises ont adopté des logiciels pour le travail de bureau et administratif, l’emploi dans ce secteur a reculé de 1 % tandis que les salaires des diplômés de l’université progressaient de 3 %. L’étude porte sur les logiciels de bureau, pas sur l’IA.
Pearce mesure le gain américain sans mentionner l’IA et en retrouve une partie dans les marges des sociétés cotées. Le FMI, la BCE et le panel de Bangkok parlent de l’IA surtout en termes d’exposition et de gains encore à venir.
Ce que cela signifie
L’accélération de la productivité que les institutions attendent de l’IA a déjà un équivalent américain récent, le rebond de 2019 à 2025, et une partie de ce gain s’est logée dans les marges des sociétés cotées. Les données de Pearce montrent que le versant bénéfices d’un gain de productivité peut se mesurer avant que quiconque n’attribue ce gain à l’IA.
Le canal à surveiller est celui que Lane a nommé, au conditionnel et pour l’Europe. Le potentiel de l’IA à remplacer certains types de travailleurs, a-t-il dit, « pourrait aussi affaiblir le pouvoir de négociation des travailleurs, en modérant la croissance des salaires et en réduisant la part du travail dans le revenu total ». Lane l’a présenté comme une possibilité, sans estimation chiffrée. Ce canal va dans le même sens que la « baisse continue » de la part du travail avec laquelle, selon Pearce, ses marges américaines sont compatibles.
L’autre point à surveiller est la question que Pearce laisse sans réponse. Si les marges élargies sont le rendement d’années de dépenses de recherche, elles récompensent un investissement que les entreprises avaient déjà consenti. Si elles sont une aubaine, le débat sur la part du travail trouve une cible concrète dans les comptes des sociétés cotées. Pour qui suit l’IA et l’emploi, les prochains chiffres utiles sont une part du travail américaine mesurée de 2019 à 2025 et la réponse de Pearce sur l’alternative entre rendement et aubaine, avant toute nouvelle estimation du nombre d’emplois que l’IA pourrait toucher.
Sources
- Revenue per Worker Is Up. Are Firms Getting a Larger Share? (Liberty Street Economics)
- IMF sees milder global slowdown as AI boom offsets war hit, warns resilience is nearing limits (CNBC Markets)
- Philip R. Lane: The AI opportunity for Europe (ECB Press)
- World Bank jobs council urges ‘crisis-era’ employment support measures as IMF warns of AI ‘tsunami’ (CNBC Markets)
- Bank of America hired 1,000 contractors to patch software flaws exposed by Anthropic’s Mythos (CNBC Finance)
- Women may be at greater risk of AI job losses. Telephone switch operators and PCs show why (CNBC Markets)
- US Firms’ $904 Billion Q2 Profit Masks S&P 500’s 22-Year Payout Low (Count2Three)